Harga barang dari supplier tidak selalu sama dari waktu ke waktu.
Ada perubahan harga bahan baku.
Ada kenaikan biaya logistik.
Ada perubahan kurs.
Ada perubahan quantity pembelian.
Ada diskon yang berbeda.
Bahkan dalam satu transaksi, harga yang tercantum pada Purchase Order bisa berbeda dengan harga pada invoice supplier.
Jika selisih seperti ini tidak dikontrol, perusahaan dapat mengalami masalah pada:
biaya pembelian
nilai inventory
HPP
budget purchasing
Account Payable
margin produk
laporan keuangan
Karena itu, perusahaan perlu memahami dan mengontrol Purchase Price Variance atau PPV.
Dengan ERP, perbedaan harga dapat ditelusuri dari transaksi purchasing sampai dampaknya ke inventory dan accounting.
Purchase Price Variance atau PPV adalah selisih antara harga pembelian aktual dengan harga standar, harga referensi, atau harga yang sebelumnya direncanakan.
Contohnya:
Standard Price:
Rp100.000 per unit.
Actual Purchase Price:
Rp110.000 per unit.
Quantity:
1.000 unit.
Maka terdapat variance:
Rp10.000 × 1.000
=
Rp10.000.000
Artinya perusahaan membeli dengan harga Rp10 juta lebih tinggi dibandingkan harga referensi.
Secara sederhana:
PPV = (Actual Price – Standard Price) × Quantity
Contoh:
Standard Price:
Rp50.000
Actual Price:
Rp47.000
Quantity:
2.000 unit
PPV:
(Rp47.000 – Rp50.000) × 2.000
=
-Rp6.000.000
Variance negatif pada contoh tersebut menunjukkan actual purchase price lebih rendah dari harga standar.
Namun, interpretasi favourable atau unfavourable perlu mengikuti metode reporting perusahaan.
PPV membantu perusahaan menjawab beberapa pertanyaan penting.
Apakah purchasing membeli dengan harga sesuai target?
Apakah harga supplier mengalami kenaikan?
Apakah cost produk berubah?
Apakah budget purchasing masih sesuai?
Apakah margin produk berpotensi turun?
Tanpa monitoring variance, perusahaan mungkin baru menyadari kenaikan cost setelah laporan keuangan selesai.
Misalnya purchasing membuat PO:
100 unit × Rp1.000.000
Total:
Rp100.000.000.
Supplier kemudian mengirim invoice:
100 unit × Rp1.050.000
Total:
Rp105.000.000.
Terdapat selisih:
Rp5.000.000
Pertanyaannya:
Apakah invoice boleh langsung diproses?
Idealnya, perusahaan perlu memeriksa penyebab perbedaan.
Ada banyak penyebab.
Supplier mengalami kenaikan biaya produksi.
Untuk barang impor atau transaksi berbasis mata uang asing, perubahan exchange rate dapat memengaruhi harga.
Harga awal mungkin berdasarkan quantity tertentu.
Ketika quantity berubah, discount level juga berubah.
Supplier menambahkan freight, surcharge, handling, atau komponen lain.
Purchase Order dibuat berdasarkan quotation lama.
Harga pada PO atau invoice bisa salah input.
Karena itu, selisih tidak boleh langsung dianggap wajar.
Misalnya perusahaan membeli raw material.
Standard Price:
Rp25.000/kg.
Purchase Order:
10.000 kg.
Actual Price:
Rp27.000/kg.
Variance per kg:
Rp2.000.
Total variance:
Rp20.000.000
Jika material tersebut digunakan untuk production, kenaikan tersebut dapat memengaruhi cost produk.
Misalnya satu produk membutuhkan:
2 kg material.
Standard material cost:
2 × Rp25.000
=
Rp50.000.
Actual price naik menjadi:
Rp27.000/kg.
Actual material cost:
Rp54.000.
Selisih:
Rp4.000 per unit.
Jika perusahaan menjual:
100.000 unit,
potensi tambahan cost:
Rp400.000.000
Perubahan kecil pada unit price dapat menghasilkan dampak besar ketika volume pembelian tinggi.
Misalnya harga jual produk tetap:
Rp100.000.
Standard HPP:
Rp70.000.
Gross Margin:
Rp30.000.
Setelah material cost naik, actual HPP menjadi:
Rp76.000.
Gross Margin turun menjadi:
Rp24.000.
Jika sales masih menggunakan cost lama, margin yang terlihat pada awal transaksi dapat berbeda dengan margin aktual.
Karena itu, purchasing dan costing perlu terhubung.
PPV juga dapat memengaruhi budget purchasing.
Contohnya:
Budget pembelian:
Rp5 miliar.
Actual berdasarkan harga lama:
Rp5 miliar.
Tetapi karena kenaikan supplier sebesar 5%, actual cost menjadi:
Rp5,25 miliar.
Terdapat additional cost:
Rp250 juta.
Jika variance tidak dimonitor secara rutin, budget overrun baru diketahui terlambat.
Supplier evaluation tidak hanya melihat:
on-time delivery
quality
service
Tetapi juga price consistency.
Contohnya:
Supplier A sering memberikan harga awal murah, tetapi invoice akhir sering berbeda.
Supplier B sedikit lebih mahal tetapi harganya konsisten.
Dalam jangka panjang, supplier B mungkin lebih mudah dikontrol.
PPV dapat menjadi salah satu indikator dalam evaluasi supplier.
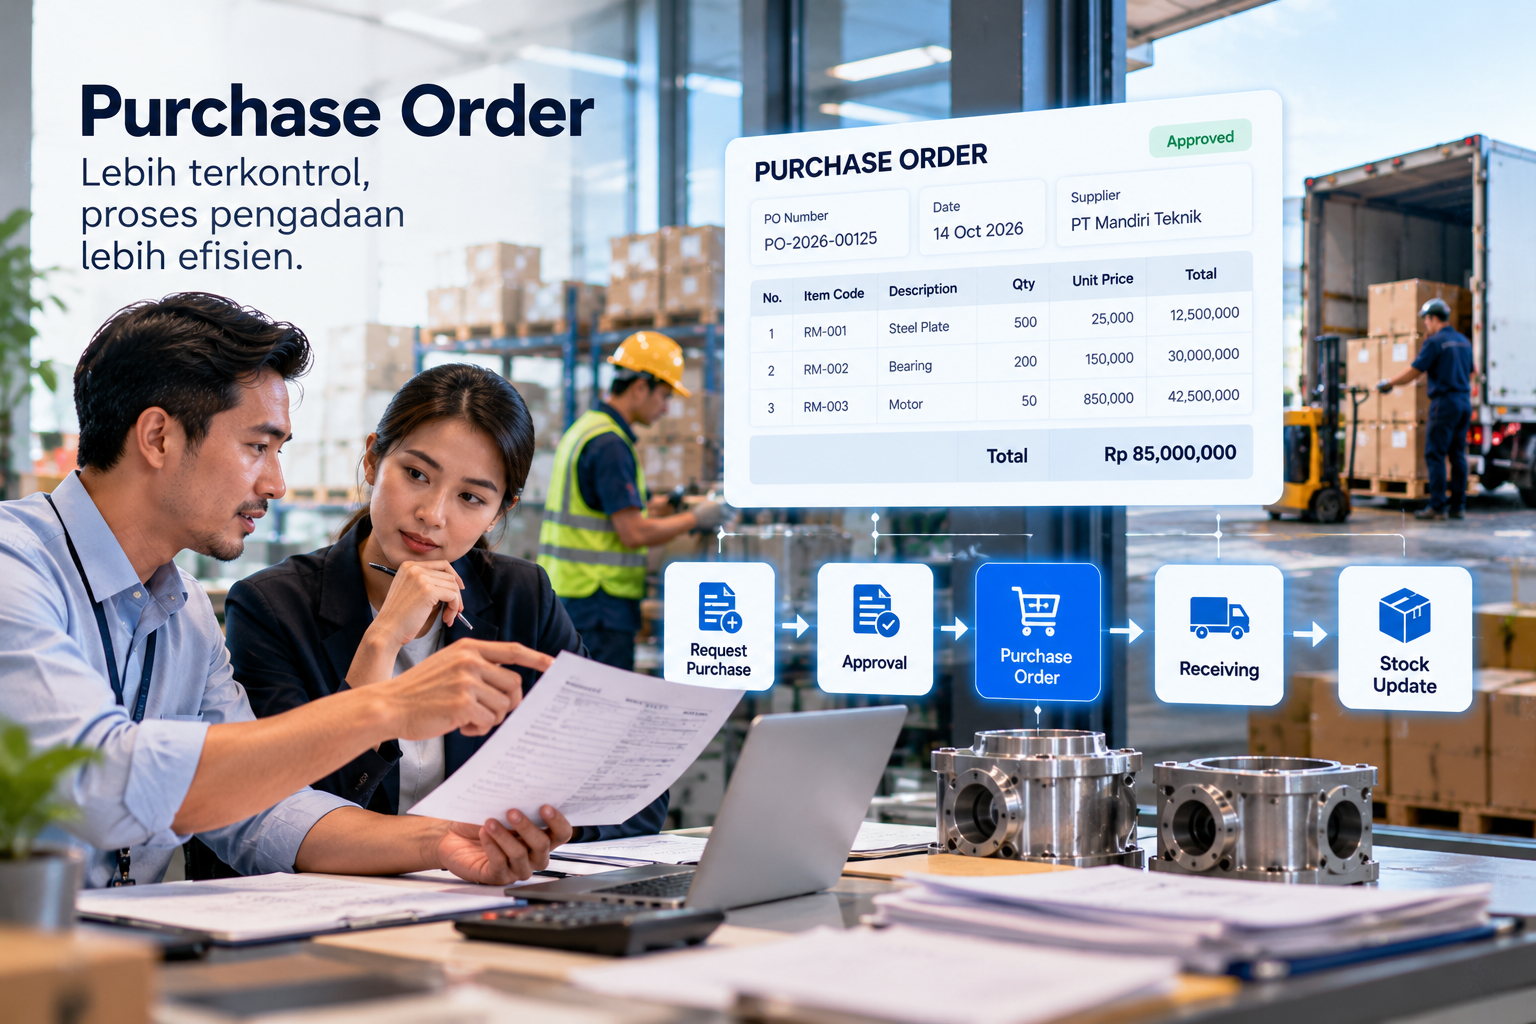
Purchase Order dapat menjadi salah satu baseline untuk membandingkan harga.
Contohnya:
PO Price:
Rp100.000.
Invoice Price:
Rp105.000.
Variance:
Rp5.000.
ERP dapat membantu menunjukkan bahwa invoice berbeda dari PO.
Selanjutnya perusahaan menentukan apakah variance tersebut:
diperbolehkan
membutuhkan approval
harus dikoreksi
harus dikembalikan ke supplier
Price Tolerance adalah batas perbedaan harga yang masih diperbolehkan tanpa approval tambahan.
Contohnya:
Tolerance:
2%.
PO Price:
Rp100.000.
Invoice Price:
Rp101.000.
Variance:
1%.
Masih dalam tolerance.
Namun jika invoice:
Rp105.000,
variance:
5%.
Sistem dapat memberikan warning atau membutuhkan approval.
Tanpa tolerance, setiap perubahan harga kecil dapat menghambat proses.
Sebaliknya, jika tidak ada kontrol sama sekali, invoice dengan perbedaan besar dapat lolos.
Price tolerance membantu perusahaan menyeimbangkan:
operational efficiency
purchasing control
financial control
Besarnya tolerance harus mengikuti kebijakan perusahaan.
Perusahaan juga perlu membedakan dua jenis variance.
Harga berbeda.
Contoh:
PO:
100 unit × Rp10.000.
Invoice:
100 unit × Rp11.000.
Masalah ada di harga.
Quantity berbeda.
PO:
100 unit.
Goods Receipt:
90 unit.
Invoice:
100 unit.
Masalah ada di quantity.
Keduanya membutuhkan jenis pengecekan yang berbeda.
Salah satu metode kontrol purchasing adalah Three-Way Matching.
Perusahaan mencocokkan:
Purchase Order
↓
Goods Receipt
↓
Supplier Invoice
Contohnya:
Purchase Order:
100 unit × Rp100.000.
Goods Receipt:
100 unit.
Supplier Invoice:
100 unit × Rp100.000.
Semua sesuai.
Jika invoice menunjukkan:
100 unit × Rp110.000,
sistem dapat mendeteksi price variance.
Purchasing membuat:
PO Rp100 juta.
Warehouse menerima barang.
Supplier mengirim invoice:
Rp115 juta.
Finance hanya melihat invoice dan langsung membayar.
Perusahaan akhirnya membayar Rp15 juta lebih tinggi tanpa verifikasi.
Jika PO, Goods Receipt, dan Invoice saling terhubung, perbedaan lebih mudah terdeteksi.
Harga juga dapat memiliki hubungan dengan goods receipt.
Misalnya perusahaan menggunakan accrual atau provisional valuation saat barang diterima.
Kemudian invoice aktual datang dengan harga berbeda.
Sistem perlu menentukan bagaimana perbedaan tersebut diperlakukan.
Treatment-nya bergantung pada konfigurasi costing dan accounting perusahaan.
Jika actual purchase price berbeda dari harga sebelumnya, nilai inventory dapat terpengaruh.
Contohnya:
Barang yang dibeli masih berada di warehouse.
Actual cost naik.
Maka inventory valuation dapat berubah sesuai metode costing yang digunakan.
Jika sebagian barang sudah terjual, variance juga dapat berpengaruh pada HPP atau akun variance sesuai konfigurasi.
Dalam metode average cost, purchase dengan harga baru dapat mengubah average inventory cost.
Contohnya:
Existing Stock:
100 unit × Rp100.000.
Value:
Rp10.000.000.
Purchase baru:
100 unit × Rp120.000.
Value:
Rp12.000.000.
Total:
200 unit.
Total value:
Rp22.000.000.
Average cost:
Rp110.000 per unit
Kenaikan harga purchase memengaruhi cost seluruh inventory secara rata-rata.
Pada perusahaan yang menggunakan standard cost, actual purchase price dapat dibandingkan langsung dengan standard.
Contohnya:
Standard:
Rp100.000.
Actual:
Rp115.000.
Variance:
Rp15.000.
Variance tersebut dapat dianalisis sebagai bagian dari purchasing atau cost variance.
Pembelian import menambah kompleksitas.
Misalnya PO dibuat saat kurs:
USD 1 = Rp15.000.
Supplier price:
USD 10.
Equivalent:
Rp150.000.
Ketika invoice diterima, kurs berubah menjadi:
Rp15.500.
Equivalent:
Rp155.000.
Ada perbedaan Rp5.000.
Namun perusahaan harus membedakan:
purchase price variance
exchange rate variance
Keduanya memiliki penyebab dan treatment accounting yang berbeda.
Purchase Price Variance juga sebaiknya tidak dicampur dengan landed cost.
Harga supplier:
Rp100.000.
Freight:
Rp10.000.
Actual landed cost:
Rp110.000.
Freight bukan selalu price variance terhadap supplier.
Itu merupakan additional cost yang membentuk landed cost.
Karena itu, sistem perlu memisahkan:
Purchase Price
dan
Additional Acquisition Cost
agar analisis tetap jelas.
Data PPV dapat digunakan sebagai bahan negosiasi supplier.
Contohnya:
Selama enam bulan:
Harga standard:
Rp100.000.
Actual rata-rata:
Rp108.000.
Total pembelian:
50.000 unit.
Total variance:
Rp400 juta.
Purchasing sekarang memiliki data konkret untuk melakukan evaluasi dan negosiasi.
ERP dapat menyimpan histori pembelian.
Contohnya:
| Bulan | Supplier | Harga |
|---|---|---|
| Januari | Supplier A | Rp100.000 |
| Februari | Supplier A | Rp102.000 |
| Maret | Supplier A | Rp105.000 |
| April | Supplier A | Rp108.000 |
Dari data ini purchasing dapat melihat tren kenaikan harga.
Jika hanya mengandalkan PO terakhir, pola jangka panjang sulit terlihat.
Ketika supplier memberikan quotation baru:
Rp115.000,
purchasing dapat melihat:
Harga terakhir:
Rp108.000.
Rata-rata 6 bulan:
Rp104.000.
Kenaikan quotation:
lebih dari 10%.
Informasi tersebut memberikan dasar yang lebih kuat untuk negosiasi.
Misalnya ada dua supplier.
Harga:
Rp100.000.
Variance sering tinggi.
Delivery tepat waktu.
Harga:
Rp103.000.
Variance hampir tidak ada.
Delivery tepat waktu.
Jika hanya melihat harga awal, Supplier A terlihat lebih murah.
Tetapi jika actual invoice sering berubah, total cost perlu dianalisis lebih lanjut.
Perusahaan dapat membuat approval berdasarkan variance.
Contohnya:
Variance ≤ 2%:
Dapat diproses.
Variance 2–5%:
Purchasing Manager approval.
Variance >5%:
Finance Manager + Director approval.
Workflow sebenarnya mengikuti kebijakan perusahaan.
Dengan ERP, control dapat diterapkan berdasarkan rule.
Jika user bebas menerima invoice dengan harga berbeda tanpa review, purchasing control menjadi lemah.
Contohnya:
PO:
Rp500 juta.
Invoice:
Rp550 juta.
Variance:
Rp50 juta.
Tanpa approval, perusahaan dapat membayar lebih dari nilai yang sebelumnya disepakati.
Accounting menemukan actual cost lebih tinggi pada akhir bulan.
Harga tersebar di banyak file PO.
Invoice diproses tanpa referensi.
Costing menggunakan harga lama.
Management baru mengetahui setelah laporan dibuat.
Perusahaan harus memiliki baseline.
Bisa berupa:
standard cost
contract price
previous purchase price
budget price
PO price
Harga pembelian sebelumnya harus mudah ditelusuri.
Harga pembelian besar atau di luar range harus mendapat approval.
Cocokkan PO, Goods Receipt, dan Supplier Invoice.
Tentukan batas variance yang masih diperbolehkan.
Agar analisis purchase price tetap jelas.
Jangan hanya melihat total purchasing.
Pastikan kenaikan purchase price tercermin dalam costing sesuai metode perusahaan.
Menunjukkan selisih harga actual terhadap baseline.
Rata-rata harga pembelian per item.
Perubahan harga dari waktu ke waktu.
Seberapa konsisten supplier mempertahankan harga.
Selisih positif yang dihasilkan purchasing dibanding baseline.
Membandingkan rencana pembelian dengan biaya aktual.
Misalnya perusahaan membeli Material A.
Budget Price:
Rp50.000/kg.
Volume tahunan:
100.000 kg.
Actual Average Price:
Rp52.500/kg.
Variance:
Rp2.500/kg.
Total annual variance:
Rp250.000.000
Management sekarang dapat mengevaluasi:
apakah kenaikan karena market?
apakah supplier tertentu lebih mahal?
apakah volume discount belum optimal?
apakah kontrak perlu dinegosiasi ulang?
Data PPV berubah menjadi alat keputusan, bukan hanya angka accounting.
Purchasing mungkin hanya melihat kenaikan Rp2.500 per kg.
Namun production menggunakan ribuan kilogram.
Sales menjual produk dengan margin tertentu.
Jika variance tidak diteruskan ke costing, gross margin yang dilihat sales bisa salah.
Karena itu, PPV memiliki dampak lintas fungsi:
Purchasing → Inventory → Production → HPP → Sales Margin → Accounting
ERP dapat menghubungkan transaksi seperti:
Mencatat kebutuhan pembelian.
Menjadi reference price transaksi.
Mencatat quantity aktual yang diterima.
Mencatat harga aktual supplier.
Menunjukkan perbedaan terhadap reference.
Menggunakan cost sesuai metode valuation.
Mencatat kewajiban aktual kepada supplier.
Mencatat dampak accounting.
Dengan alur tersebut, variance dapat ditelusuri ke transaksi asal.
Dalam implementasi Venus ERP, proses purchasing dapat dihubungkan dengan:
Supplier
Purchase Request
Purchase Order
Goods Receipt
Inventory
Supplier Invoice
Account Payable
General Ledger
Dengan data yang terintegrasi, perusahaan dapat membandingkan harga transaksi dan menelusuri perubahan biaya dari purchasing sampai accounting.
Konfigurasi aktual tetap perlu mengikuti proses bisnis, metode costing, dan kebijakan perusahaan.
Kinerja purchasing tidak seharusnya hanya dinilai dari:
“Berhasil mendapatkan harga paling murah.”
Perusahaan juga perlu melihat:
kualitas
delivery
payment term
reliability
landed cost
price variance
supplier performance
Supplier dengan harga murah tetapi sering mengubah harga atau terlambat mengirim dapat menimbulkan cost tambahan di proses lain.
Coba jawab beberapa pertanyaan berikut:
Apakah harga invoice sering berbeda dari PO?
Apakah purchasing memiliki historical price yang mudah dilihat?
Apakah perubahan harga membutuhkan approval?
Apakah finance melakukan matching invoice dengan PO?
Apakah terdapat tolerance untuk price variance?
Apakah kenaikan harga supplier langsung terlihat dampaknya ke cost?
Apakah purchasing dapat melihat variance per item?
Apakah supplier dievaluasi berdasarkan actual cost, bukan hanya quotation?
Jika banyak jawabannya belum, proses procurement control perusahaan masih dapat ditingkatkan.
Purchase Price Variance membantu perusahaan mengetahui perbedaan antara harga yang direncanakan dengan harga pembelian aktual.
Variance dapat terjadi karena:
harga supplier berubah
quantity berubah
kondisi market
contract price berubah
kesalahan input
perubahan transaksi
Jika tidak dikontrol, PPV dapat memengaruhi:
purchasing budget
inventory cost
HPP
margin
supplier evaluation
accounting
Dengan ERP, perusahaan dapat menghubungkan:
Purchase Order → Goods Receipt → Supplier Invoice → Inventory → Account Payable → General Ledger
sehingga perubahan harga lebih mudah ditelusuri.
Jika tim purchasing masih membandingkan PO, invoice supplier, dan histori harga menggunakan banyak spreadsheet, perubahan harga dapat sulit dipantau secara konsisten.
Venus ERP membantu mengintegrasikan Purchasing, Supplier, Inventory, Account Payable, Finance, dan Accounting dalam satu sistem.
Dengan transaksi yang terhubung, perusahaan dapat memiliki visibilitas lebih baik terhadap harga pembelian dan dampaknya terhadap cost.
Hubungi PT Sinergi Teknologi Solusindo untuk konsultasi dan demo Venus ERP sesuai kebutuhan perusahaan Anda.