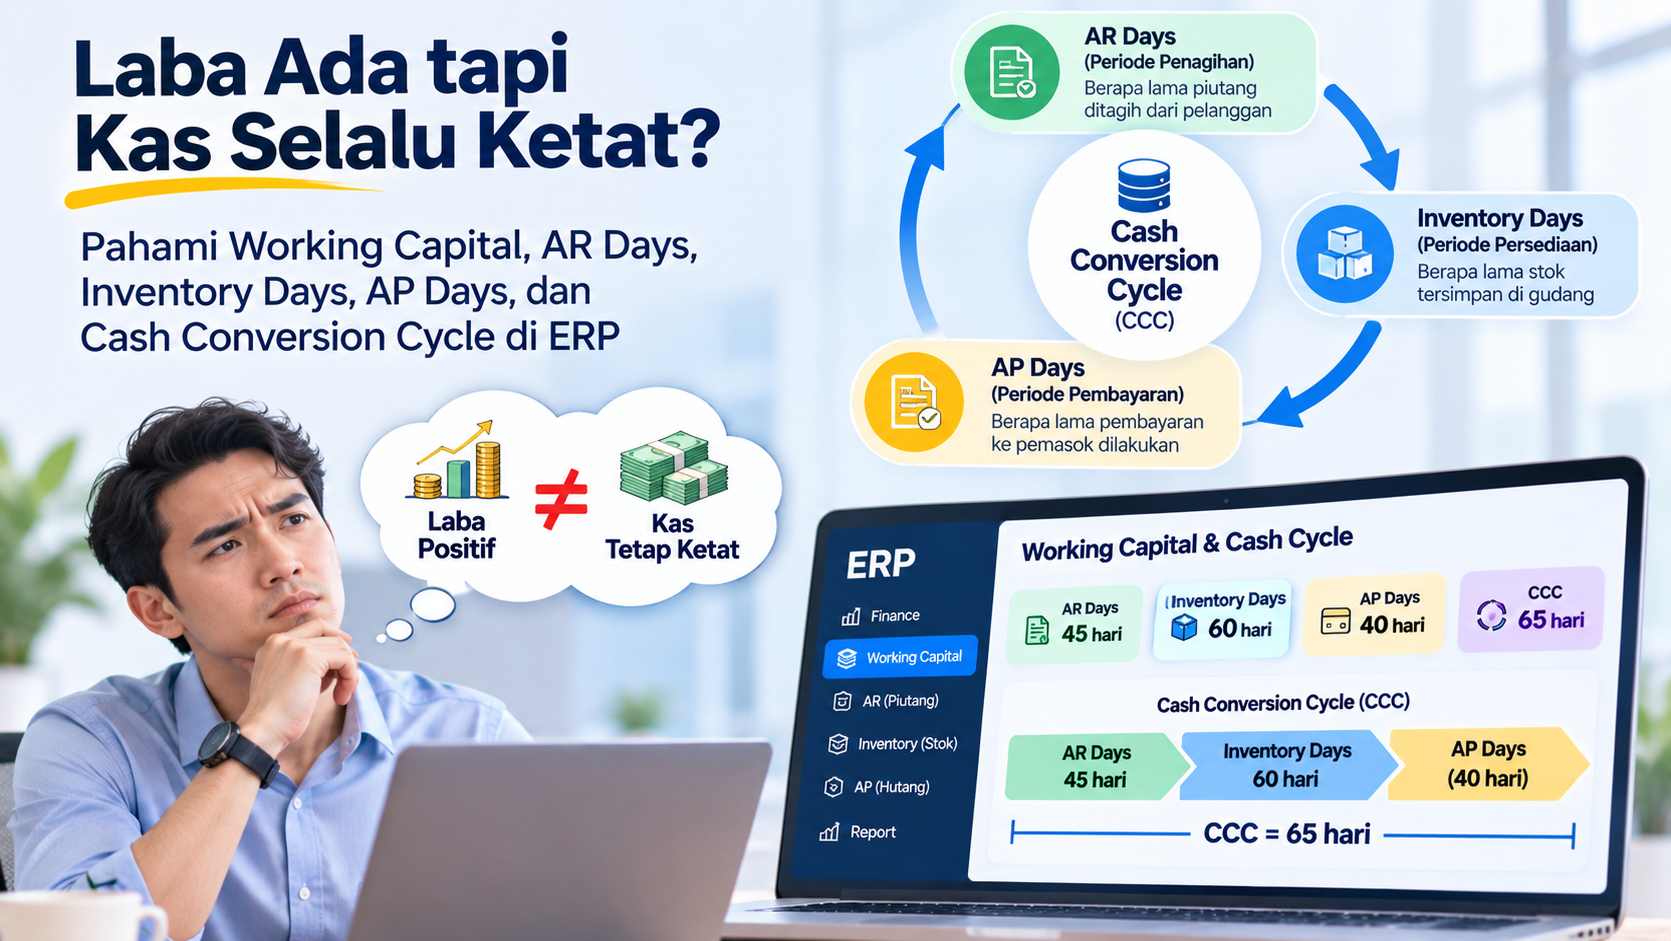
Perusahaan mencatat laba.
Sales meningkat.
Gross margin juga terlihat sehat.
Tetapi setiap akhir bulan Finance tetap menghadapi pertanyaan yang sama:
“Kenapa kas terasa selalu ketat?”
Supplier harus dibayar.
Payroll segera jatuh tempo.
Customer belum membayar invoice.
Inventory di warehouse terus bertambah.
Secara laporan laba rugi perusahaan terlihat baik.
Tetapi uang tunai yang tersedia tidak sebanyak yang diperkirakan.
Masalah seperti ini sering berkaitan dengan Working Capital.
Cash perusahaan dapat tertahan dalam:
Accounts Receivable
Inventory
pembayaran supplier
siklus operasional yang terlalu panjang
Karena itu, management tidak cukup hanya melihat:
Revenue
dan
Profit
Perusahaan juga perlu memahami:
AR Days
Inventory Days
AP Days
Cash Conversion Cycle
Indikator tersebut membantu menjawab pertanyaan:
berapa lama cash perusahaan berputar dari pembelian, menjadi inventory, kemudian menjadi penjualan, piutang, dan akhirnya kembali menjadi cash?
Secara umum, Working Capital adalah modal yang digunakan perusahaan untuk menjalankan kegiatan operasional sehari-hari.
Salah satu rumus sederhananya:
Working Capital = Current Assets – Current Liabilities
Current Assets dapat mencakup:
Cash
Accounts Receivable
Inventory
Current Liabilities dapat mencakup:
Accounts Payable
kewajiban jangka pendek lainnya
Namun dalam operational working capital, perusahaan sering lebih fokus pada:
Accounts Receivable + Inventory – Accounts Payable
Tujuannya adalah melihat berapa banyak modal yang tertahan dalam siklus operasional.
Karena profit dan cash berbeda.
Contohnya:
Perusahaan menjual barang: Rp1 miliar.
HPP: Rp700 juta.
Gross Profit: Rp300 juta.
Secara profit terlihat bagus.
Tetapi customer mendapat payment term: 90 hari.
Sementara supplier harus dibayar: 30 hari.
Artinya perusahaan harus mengeluarkan cash lebih dahulu dan baru menerima uang jauh setelahnya.
Selama periode tersebut, perusahaan harus membiayai gap menggunakan working capital.
Supplier harus dibayar: Hari ke-30.
Customer baru membayar: Hari ke-90.
Terdapat gap: 60 hari.
Jika monthly purchasing: Rp5 miliar,
perusahaan membutuhkan dana untuk membiayai operasi selama gap tersebut.
Semakin besar volume bisnis, semakin besar kebutuhan working capital.
Ini terdengar bertentangan.
Tetapi sangat mungkin terjadi.
Contohnya sales meningkat: 50%.
Perusahaan perlu:
membeli lebih banyak material
meningkatkan inventory
membayar supplier
menambah produksi
Customer tetap memiliki term: 60 hari.
Cash keluar lebih cepat dibanding cash masuk.
Akibatnya, semakin besar sales, semakin besar pula kebutuhan modal kerja.
AR Days atau Days Sales Outstanding menunjukkan secara umum berapa lama perusahaan membutuhkan waktu untuk menagih piutang dari customer.
Salah satu formula sederhana:
AR Days = Average Accounts Receivable ÷ Credit Sales × Number of Days
Contohnya:
Average AR: Rp5 miliar.
Credit Sales: Rp10 miliar.
Periode: 30 hari.
AR Days: 5 ÷ 10 × 30 = 15 hari.
Interpretasi harus disesuaikan dengan periode dan struktur bisnis.
Semakin tinggi AR Days, semakin lama cash tertahan di customer.
Contohnya:
Perusahaan A: AR Days 25.
Perusahaan B: AR Days 80.
Secara umum, Perusahaan B membutuhkan waktu lebih lama untuk mengubah sales menjadi cash.
Namun angka harus dibandingkan dengan payment term perusahaan.
Contohnya:
Normal Term: 60 hari.
AR Days: 65 hari.
Kondisinya mungkin masih cukup dekat dengan terms.
Tetapi jika normal term: 30 hari.
AR Days: 65 hari.
Berarti customer rata-rata membayar jauh lebih lambat dari kesepakatan.
Beberapa kemungkinan:
invoice terlambat dibuat
invoice terlambat dikirim
customer sering overdue
dispute belum selesai
collection lemah
payment allocation lambat
payment term terlalu panjang
sales terus diberikan ke customer berisiko
Karena itu, AR Days bukan hanya KPI Finance.
Bisa menjadi indikator masalah di proses Sales sampai Collection.
AR Days memberikan angka agregat.
AR Aging memberikan detail.
Contohnya:
Total AR: Rp10 miliar.
Current: Rp5 miliar.
1–30 hari: Rp2 miliar.
31–60 hari: Rp1 miliar.
60 hari: Rp2 miliar.
Management sekarang mengetahui bahwa sebagian besar pressure berasal dari overdue lama.
Beberapa action yang dapat dilakukan:
invoice lebih cepat
pastikan dokumen lengkap
reminder sebelum due date
monitor Promise to Pay
perketat credit limit
selesaikan dispute lebih cepat
evaluasi customer payment behavior
Tujuannya bukan hanya mengejar customer.
Tetapi mempercepat seluruh Order-to-Cash process.
Inventory Days menunjukkan secara umum berapa lama inventory berada di perusahaan sebelum digunakan atau dijual.
Salah satu formula:
Inventory Days = Average Inventory ÷ Cost of Goods Sold × Number of Days
Contohnya:
Average Inventory: Rp6 miliar.
COGS: Rp12 miliar.
Periode: 30 hari.
Inventory Days: 6 ÷ 12 × 30 = 15 hari.
Angka tersebut merupakan indikator rata-rata dan perlu disesuaikan dengan karakter industri.
Secara umum, Inventory Days yang tinggi berarti barang berada lebih lama di warehouse.
Cash yang sudah digunakan untuk membeli inventory belum kembali menjadi revenue atau cash.
Namun angka tinggi tidak selalu buruk.
Beberapa industri memang membutuhkan:
safety stock besar
long supplier lead time
strategic spare parts
seasonal inventory
Karena itu, interpretasi harus melihat konteks bisnis.
Beberapa penyebab:
purchasing terlalu besar
minimum stock terlalu tinggi
reorder point tidak update
forecast terlalu optimistis
slow moving
dead stock
demand turun
MOQ supplier tinggi
stock tersebar di banyak warehouse
produksi melebihi demand
Inventory Days dapat menjadi warning bahwa modal terlalu lama tertahan di stock.
Inventory Days memberikan gambaran agregat.
Inventory Aging menunjukkan detail umur stock.
Contohnya:
Inventory Days terlihat: 60 hari.
Tetapi setelah dianalisis: 70% barang bergerak cepat.
30% inventory sudah >365 hari.
Masalahnya bukan seluruh inventory.
Masalahnya terkonsentrasi pada kelompok tertentu.
Beberapa pendekatan:
review safety stock
update reorder point
kurangi MOQ jika memungkinkan
transfer stock antar warehouse
hentikan replenishment slow moving
clearance dead stock
perbaiki demand forecasting
review production planning
Tujuannya bukan meminimalkan inventory sampai nol.
Tujuannya mencari balance antara:
availability
dan
cash efficiency
Jika terlalu fokus menurunkan inventory, perusahaan dapat mengalami:
stockout
production stop
lost sales
emergency purchase
supplier premium price
Karena itu, working capital optimization bukan sekadar mengurangi stock.
Perusahaan perlu menjaga stock pada level yang mendukung operasi.
AP Days atau Days Payable Outstanding menunjukkan secara umum berapa lama perusahaan membutuhkan waktu untuk membayar supplier.
Salah satu formula:
AP Days = Average Accounts Payable ÷ Purchases atau COGS × Number of Days
Basis perhitungan perlu ditentukan secara konsisten sesuai kebijakan perusahaan.
Average AP: Rp4 miliar.
Purchases: Rp8 miliar.
Periode: 30 hari.
AP Days: 4 ÷ 8 × 30 = 15 hari.
Secara sederhana, perusahaan rata-rata memegang kewajiban supplier selama 15 hari.
Jika supplier memberi term lebih panjang, perusahaan memiliki lebih banyak waktu sebelum cash keluar.
Contohnya:
Supplier Term: 90 hari.
Customer Term: 30 hari.
Secara teoritis perusahaan bisa menerima cash customer lebih dahulu sebelum membayar supplier.
Ini mendukung working capital.
Jika perusahaan sengaja membayar sangat terlambat:
supplier dapat menghentikan delivery
harga bisa naik
early payment discount hilang
hubungan bisnis memburuk
supplier dapat meminta cash in advance
Karena itu, tujuan bukan sekadar memperpanjang AP Days sebanyak mungkin.
Yang dibutuhkan adalah terms yang sehat dan sustainable.
Misalnya dua supplier menawarkan harga sama.
Supplier A: Term 30 hari.
Supplier B: Term 90 hari.
Dari sisi working capital, Supplier B memberikan keuntungan likuiditas lebih besar.
Karena itu, supplier evaluation tidak selalu hanya melihat harga.
Purchasing dapat membantu Finance dengan negosiasi:
payment term lebih panjang
installment
milestone payment
scheduled delivery
consignment
lower MOQ
Commercial terms dapat meningkatkan cash efficiency tanpa harus memotong operasional.
Cash Conversion Cycle atau CCC mengukur berapa lama cash perusahaan terikat dalam siklus operasi sebelum kembali menjadi cash.
Rumus sederhana:
Cash Conversion Cycle = Inventory Days + AR Days – AP Days
Contohnya:
Inventory Days: 40.
AR Days: 50.
AP Days: 30.
CCC: 40 + 50 – 30 = 60 hari
Artinya secara sederhana cash perusahaan terikat sekitar 60 hari dalam operating cycle.
Karena perusahaan belum langsung mengeluarkan cash ketika membeli barang secara kredit.
Supplier memberikan pembiayaan sementara melalui payment term.
Semakin panjang AP Days, semakin lama perusahaan menahan cash.
Karena itu: Inventory Days + AR Days dikurangi AP Days.
Perusahaan membeli material.
Material berada di inventory: 30 hari.
Setelah dijual, customer membayar: 45 hari kemudian.
Supplier dibayar: 30 hari setelah pembelian.
Maka: 30 + 45 – 30 = 45 hari.
Perusahaan perlu membiayai operating cycle sekitar 45 hari.
Semakin cepat cash kembali:
kebutuhan working capital lebih kecil
liquidity lebih baik
ketergantungan pada financing berkurang
Namun angka ideal berbeda antar industri.
Perusahaan retail, manufaktur, project, dan distributor memiliki karakter berbeda.
Contohnya:
Inventory Days: 20.
AR Days: 0.
AP Days: 45.
CCC: 20 + 0 – 45 = -25 hari.
Artinya secara sederhana perusahaan dapat menerima cash dari customer sebelum harus membayar supplier.
Model bisnis seperti ini sangat kuat dari sisi working capital.
Retail tertentu menerima cash langsung dari customer.
Supplier memberi term: 30–60 hari.
Inventory bergerak cepat.
Perusahaan dapat menjual barang dan menerima cash sebelum invoice supplier jatuh tempo.
Namun tidak semua bisnis dapat memiliki struktur seperti ini.
Inventory Days: 90.
AR Days: 60.
AP Days: 30.
CCC: 120 hari.
Artinya cash dapat terikat sekitar empat bulan.
Jika monthly COGS besar, kebutuhan working capital menjadi sangat material.
Misalnya CCC: 90 hari.
Monthly operating cost terkait inventory: Rp10 miliar.
Ketika sales tumbuh, perusahaan perlu membiayai lebih banyak aktivitas selama 90 hari sebelum cash kembali.
Growth dapat membutuhkan tambahan modal besar.
Contohnya:
Customer membayar: 60 hari.
Supplier harus dibayar: 30 hari.
Inventory berada: 45 hari.
CCC: 45 + 60 – 30 = 75 hari.
Perusahaan perlu memiliki dana untuk menutup 75 hari siklus.
Misalnya Finance mengejar AR Days turun.
Tetapi inventory terus meningkat.
Hasil cash flow tetap tidak optimal.
Working capital harus dilihat secara end-to-end.
Secara sederhana:
Percepat cash masuk.
Kurangi cash yang terlalu lama tertahan.
Kelola timing cash keluar.
Ketiganya harus dioptimalkan bersama.
Awalnya:
Inventory Days: 60.
AR Days: 70.
AP Days: 30.
CCC: 100 hari.
Setelah improvement:
Inventory Days: 45.
AR Days: 50.
AP Days: 40.
CCC: 55 hari.
Operating cash cycle berkurang: 45 hari.
Ini dapat memberikan dampak besar terhadap liquidity.
Misalnya COGS tahunan: Rp365 miliar.
Secara sederhana: Rp1 miliar per hari.
Jika Inventory Days berkurang: 10 hari,
potensi modal yang tidak lagi tertahan dapat secara ilustratif sekitar: Rp10 miliar.
Perhitungan sebenarnya harus menggunakan basis financial perusahaan yang sesuai.
Namun contoh ini menunjukkan kenapa perubahan beberapa hari saja dapat bernilai besar.
Annual Credit Sales: Rp730 miliar.
Rata-rata: Rp2 miliar/hari.
Jika collection dipercepat: 5 hari,
secara ilustratif sekitar: Rp10 miliar cash dapat kembali lebih cepat.
Karena itu, collection efficiency sangat strategis.
Annual Purchases: Rp365 miliar.
Sekitar: Rp1 miliar/hari.
Jika supplier term berhasil diperpanjang: 10 hari,
secara ilustratif perusahaan dapat mempertahankan sekitar Rp10 miliar cash lebih lama.
Tetapi harus mempertimbangkan supplier relationship dan terms.
Perusahaan sering fokus mencari revenue tambahan.
Padahal cash juga dapat diperbaiki melalui:
collection lebih cepat
inventory lebih efisien
supplier terms lebih baik
Improvement operational dapat melepaskan cash tanpa menambah revenue.
Mengurangi inventory dapat meningkatkan cash.
Tetapi belum tentu langsung meningkatkan revenue.
Memperpanjang AP dapat meningkatkan liquidity.
Tetapi belum tentu meningkatkan profit.
Working capital fokus pada:
timing dan penggunaan cash
bukan hanya laba.
Produk dengan margin tinggi belum tentu bagus dari sisi cash.
Contohnya:
Produk A: Margin 30%.
Inventory Days: 180.
AR Days: 90.
Produk B: Margin 20%.
Inventory Days: 15.
AR Days: 14.
Produk B dapat menghasilkan cash jauh lebih cepat.
Management dapat mempertimbangkan kedua perspektif.
Customer A: Margin 25%. Bayar 120 hari.
Customer B: Margin 20%. Bayar 14 hari.
Customer A mungkin terlihat lebih profitable secara gross margin.
Namun dari sisi working capital, Customer B lebih ringan.
Cash yang tertahan memiliki opportunity cost.
Jika perusahaan harus menggunakan:
overdraft
working capital loan
invoice financing
untuk menutup gap, terdapat financing cost.
Customer yang membayar terlambat dapat secara tidak langsung meningkatkan finance cost.
Inventory tidak hanya mengikat cash.
Ada biaya:
warehouse
insurance
handling
deterioration
obsolescence
damage
Karena itu, excess inventory memiliki cost lebih besar daripada nilai barang saja.
Supplier menawarkan: 2% discount jika dibayar 10 hari.
Normal term: 60 hari.
Management perlu membandingkan:
benefit discount dengan nilai cash yang harus dikeluarkan lebih awal.
Keputusan sebaiknya tidak hanya berdasarkan “diskon ada”.
Management dapat melihat:
AR Balance
AR Days
Overdue AR
Inventory Value
Inventory Days
Slow Moving
AP Balance
AP Days
Cash Conversion Cycle
Cash Balance
Cash Forecast
Dashboard seperti ini memberikan pandangan lebih menyeluruh.
Contohnya:
CCC Januari: 60 hari.
Maret: 70 hari.
Juni: 85 hari.
September: 100 hari.
Meskipun profit meningkat, working capital efficiency terus memburuk.
Management perlu mencari penyebab.
Januari: 40 hari.
Juni: 55 hari.
Oktober: 70 hari.
Kemungkinan:
collection memburuk
payment term berubah
customer mix berubah
Trend memberikan early warning.
Januari: 45 hari.
Juni: 60 hari.
Oktober: 90 hari.
Kemungkinan:
overstock
demand turun
purchasing terlalu besar
slow moving meningkat
Jika AP Days turun:
60 → 40 → 25,
supplier mungkin meminta pembayaran lebih cepat.
Walaupun operasi sama, cash requirement naik.
Finance perlu mengetahui perubahan terms tersebut.
Perusahaan dapat memiliki beberapa unit bisnis.
Unit A: CCC 30 hari.
Unit B: CCC 120 hari.
Unit B mungkin membutuhkan financing lebih besar.
Management dapat mengevaluasi strategi per unit.
Customer tertentu dapat dianalisis berdasarkan:
sales
gross margin
AR days
overdue
credit limit
Customer dengan sales besar tetapi payment sangat lambat dapat menjadi sumber working capital pressure.
Produk dapat dianalisis berdasarkan:
margin
inventory days
turnover
demand
supplier term
Produk dengan stock cover tinggi dan margin tipis mungkin perlu dievaluasi.
Supplier dapat dibandingkan berdasarkan:
purchase price
lead time
quality
payment term
MOQ
Supplier sedikit lebih mahal tetapi memberikan term 90 hari dan MOQ rendah dapat memiliki total commercial value yang lebih baik.
Open PO menunjukkan future cash commitment.
Jika inventory sudah tinggi tetapi PO masih besar, Inventory Days dapat semakin memburuk.
Purchasing harus melihat:
current stock
aging
outstanding PO
demand
sebelum menambah order.
Open Sales Order memberikan visibility terhadap future demand.
Jika inventory tinggi tetapi Sales Order rendah, ada risiko stock terlalu besar.
Sebaliknya, Sales Order tinggi dengan inventory rendah dapat membutuhkan replenishment.
Demand forecast dapat membantu menentukan:
berapa inventory seharusnya disimpan.
Cash forecast membantu menentukan:
apakah perusahaan memiliki dana untuk membeli inventory tersebut.
Keduanya saling berhubungan.
Production berlebih dapat menciptakan:
Finished Goods Inventory tinggi.
Jika customer demand tidak sesuai, cash berubah menjadi stock.
Production planning sebaiknya memperhatikan actual demand dan inventory level.
Supplier MOQ: 10.000 unit.
Monthly Usage: 500.
Satu purchase menghasilkan: 20 bulan stock.
Inventory Days akan sangat tinggi.
Purchasing dapat mencoba:
lower MOQ
scheduled delivery
blanket order
alternative supplier
sesuai kondisi.
Safety stock terlalu tinggi juga menahan cash.
Contohnya:
Average demand: 1.000 unit/bulan.
Safety Stock: 10.000.
Artinya buffer setara sekitar 10 bulan demand.
Parameter perlu direview.
Inventory Aging menunjukkan:
Rp5 miliar stock >365 hari.
Jika tidak ada kebutuhan jelas, cash tersebut praktis tertahan.
Management perlu action plan:
transfer
sale
return
alternate use
disposal
sesuai kondisi.
Barang dalam quarantine juga menggunakan capital.
Jika QC membutuhkan: 10 hari
untuk me-release stock, cash lebih lama tertahan sebelum barang dapat digunakan.
Quarantine aging juga dapat memengaruhi operational cycle.
Supplier mengirim barang.
30% reject.
Purchasing harus membeli replacement.
Sementara cash sudah tertahan dalam rejected stock atau claim process.
Supplier quality buruk dapat berdampak ke working capital.
Invoice: Rp1 miliar.
Customer menahan pembayaran karena: quantity dispute.
Jika dispute selesai dalam 60 hari, AR Days meningkat.
Karena itu, operational error dapat langsung memengaruhi cash.
Invoice salah berarti pembayaran tertunda.
Kesalahan kecil seperti:
PO reference tidak lengkap
dapat menyebabkan invoice tidak diproses oleh customer.
Working capital optimization membutuhkan invoice process yang akurat.
Delivery: 1 November.
Invoice: 15 November.
Payment Term: 30 hari.
Cash baru mungkin masuk pertengahan Desember.
Jika invoice dibuat 1 November, collection dapat dimulai dua minggu lebih awal.
Billing speed memengaruhi AR Days.
Customer sudah transfer.
Finance belum mengalokasikan payment.
AR terlihat masih tinggi.
Secara ekonomi cash sudah masuk, tetapi reporting working capital dapat salah.
Karena itu, cash application harus cepat.
Working capital analysis harus dimulai dengan saldo cash yang dapat dipercaya.
Jika bank reconciliation belum selesai, management mungkin menggunakan cash balance yang salah.
Bank reconciliation dan working capital management saling mendukung.
Cash Conversion Cycle memberikan gambaran structural.
Cash Flow Forecast memberikan timing yang lebih detail.
Contohnya: CCC 60 hari.
Tetapi cash forecast menunjukkan deficit pada minggu ketiga.
Management membutuhkan keduanya.
Jika structural working capital gap besar, perusahaan mungkin menggunakan:
working capital loan
overdraft
factoring
invoice financing
supply chain financing
Namun financing tidak menggantikan operational improvement.
Jika AR dan inventory tidak terkendali, kebutuhan financing dapat terus meningkat.
Misalnya:
Dead Stock: Rp10 miliar.
Overdue AR: Rp15 miliar.
Perusahaan mengambil loan baru Rp20 miliar.
Cash membaik sementara.
Tetapi root cause belum diperbaiki.
Beberapa bulan kemudian masalah muncul lagi.
Management perlu memperbaiki working capital driver.
Untuk perusahaan besar, review dapat melibatkan:
Setiap fungsi memiliki pengaruh berbeda terhadap cash cycle.
Management melihat:
AR Days: 65 → target 50.
Inventory Days: 90 → target 60.
AP Days: 30 → target 45.
Current CCC: 125 hari.
Target CCC: 65 hari.
Setiap department kemudian memiliki action.
follow-up customer lama
review payment term
credit control
invoice dispute resolution
reduce slow moving
improve stock accuracy
transfer excess stock
monitor quarantine aging
lower MOQ
extend supplier term
review outstanding PO
stop unnecessary replenishment
align production dengan demand
reduce excess WIP
improve yield
reduce reject
accelerate billing
strengthen collection
improve cash application
monitor liquidity
build cash forecast
Jangan menetapkan:
Inventory Days dari 90 menjadi 10
tanpa mempertimbangkan supplier lead time.
Jangan menargetkan: AR Days 10
jika normal customer term 60 hari.
Target harus sesuai model bisnis.
Perusahaan dapat membandingkan:
bulan ini vs bulan lalu
branch A vs branch B
customer group
product category
Benchmark internal sering lebih actionable dibanding menggunakan angka industri tanpa konteks.
Bisnis tertentu harus meningkatkan stock sebelum peak season.
Inventory Days mungkin naik sementara.
Namun ini tidak selalu berarti buruk jika demand memang akan meningkat.
Management perlu membedakan:
planned working capital build
dan
uncontrolled overstock
Project dapat membutuhkan:
DP supplier besar
sebelum customer milestone dibayar.
Working capital perlu dianalisis per project.
Satu project besar dapat menekan cash seluruh perusahaan.
Contohnya daripada invoice 100% saat project selesai:
20% DP.
30% design approval.
30% delivery.
20% completion.
Struktur billing dapat mempercepat cash masuk.
Namun harus sesuai kontrak dan nature pekerjaan.
Project profit: Rp2 miliar.
Tetapi supplier dibayar Rp8 miliar di awal.
Customer bayar setelah 6 bulan.
Perusahaan membutuhkan working capital besar untuk menjalankannya.
Commercial review sebaiknya melihat cash profile.
Budget dapat menunjukkan revenue dan cost.
Working capital planning menambahkan:
kapan customer membayar?
kapan supplier dibayar?
berapa inventory dibutuhkan?
Dengan demikian financial planning menjadi lebih lengkap.
AR, Inventory, dan AP berada pada Balance Sheet.
Karena itu, working capital management bukan hanya masalah Cash Flow Statement.
Ia juga berkaitan dengan kualitas Balance Sheet.
Contohnya:
Profit naik.
Tetapi: AR naik drastis.
Inventory naik drastis.
Cash turun.
Artinya kualitas pertumbuhan perlu dianalisis lebih lanjut.
Management dapat membandingkan:
Revenue Growth: +20%.
AR Growth: +50%.
Inventory Growth: +60%.
Cash: -10%.
Ini dapat menjadi warning bahwa pertumbuhan mengonsumsi banyak working capital.
Dashboard dapat menggabungkan:
Dengan data tersebut, management melihat hubungan antar fungsi.
ERP menghubungkan transaksi operasional.
Sales Order
↓
Delivery
↓
Invoice
↓
AR
↓
Collection
dan:
Purchase Order
↓
Goods Receipt
↓
Supplier Invoice
↓
AP
↓
Payment
serta:
Inventory
berada di tengah siklus tersebut.
Data yang terhubung memberikan dasar untuk menghitung working capital KPI dengan lebih konsisten.
Venus ERP membantu perusahaan mengintegrasikan Sales, Purchasing, Inventory, Account Receivable, Account Payable, Cash/Bank, Finance, dan Accounting.
Data transaksi dapat digunakan sebagai dasar untuk memonitor:
Dengan data yang lebih terstruktur, perusahaan dapat membangun dashboard dan analisis working capital sesuai kebutuhan management.
ERP memberikan visibility.
Namun improvement tetap membutuhkan action.
Jika dashboard menunjukkan:
AR Days 90,
user tetap perlu melakukan collection.
Jika Inventory Days 180,
Purchasing perlu mengubah replenishment.
Jika AP Days terlalu rendah,
perusahaan perlu review supplier terms.
Sistem membantu menemukan masalah.
Management yang mengambil keputusan.
Coba jawab:
Apakah management mengetahui AR Days?
Apakah Inventory Days dipantau?
Apakah AP Days diketahui?
Apakah Cash Conversion Cycle dihitung?
Apakah overdue AR terus meningkat?
Apakah stock tumbuh lebih cepat daripada sales?
Apakah supplier term sesuai kebutuhan cash?
Apakah open PO diperhitungkan dalam working capital?
Apakah cash forecast sudah menggunakan data AR dan AP?
Apakah Profit naik tetapi Cash justru turun?
Jika banyak jawabannya belum jelas, working capital management perusahaan masih dapat diperkuat.
Management juga perlu bertanya:
Berapa AR yang belum menjadi cash?
Berapa inventory yang belum bergerak?
Kapan supplier harus dibayar?
Berapa Cash Conversion Cycle kita?
Pertanyaan tersebut membantu melihat kualitas operasional di balik profit.
Kondisi awal:
AR Days: 70.
Inventory Days: 90.
AP Days: 30.
CCC: 130 hari.
Action: Collection diperbaiki.
AR Days menjadi: 55.
Inventory slow moving dikurangi.
Inventory Days menjadi: 65.
Supplier term dinegosiasi.
AP Days menjadi: 40.
CCC baru: 55 + 65 – 40 = 80 hari
Perusahaan berhasil mengurangi cash cycle: 50 hari.
Dalam bisnis dengan volume besar, dampaknya terhadap liquidity dapat sangat material.
Perusahaan dapat menghasilkan laba tetapi tetap mengalami cash pressure.
Salah satu penyebabnya adalah cash terlalu lama tertahan dalam working capital.
Tiga komponen utama yang perlu diperhatikan:
Accounts Receivable
berapa lama customer membayar.
Inventory
berapa lama barang tersimpan.
Accounts Payable
berapa lama perusahaan memiliki waktu sebelum membayar supplier.
Hubungan ketiganya dapat dilihat melalui:
Cash Conversion Cycle = Inventory Days + AR Days – AP Days
Semakin panjang siklus tersebut, semakin lama perusahaan perlu membiayai operasional sebelum cash kembali.
Karena itu, working capital improvement dapat dilakukan dengan:
mempercepat collection
mengurangi excess inventory
memperbaiki replenishment
mempercepat billing
mengelola supplier term
mengurangi dispute
meningkatkan payment allocation
Tujuannya bukan hanya menambah profit.
Tujuannya adalah membuat profit lebih cepat berubah menjadi cash.
Jika perusahaan sudah menghasilkan profit tetapi Finance tetap menghadapi tekanan cash setiap bulan, management perlu melihat lebih dalam pada AR, Inventory, AP, dan Cash Conversion Cycle.
Venus ERP membantu mengintegrasikan Sales, Purchasing, Inventory, Account Receivable, Account Payable, Cash/Bank, Finance, dan Accounting dalam satu sistem.
Dengan transaksi yang lebih terstruktur, perusahaan memiliki dasar data yang lebih baik untuk memonitor working capital, cash flow, dan efisiensi siklus operasional.
Hubungi PT Sinergi Teknologi Solusindo untuk konsultasi dan demo Venus ERP sesuai kebutuhan perusahaan Anda.