Saldo bank hari ini terlihat aman.
Perusahaan masih memiliki: Rp5 miliar di rekening.
Finance merasa kondisi likuiditas cukup baik.
Namun dalam dua minggu ke depan ada:
pembayaran supplier Rp3 miliar
payroll Rp1,5 miliar
pajak Rp500 juta
cicilan Rp700 juta
Sementara customer baru diperkirakan membayar: Rp1 miliar.
Jika hanya melihat saldo bank hari ini, kondisi terlihat aman.
Tetapi setelah melihat kewajiban dan penerimaan ke depan, perusahaan justru berpotensi mengalami cash deficit.
Inilah alasan perusahaan membutuhkan Cash Flow Forecast.
Cash Flow Forecast membantu Finance menjawab:
berapa cash tersedia saat ini?
berapa cash yang kemungkinan masuk?
berapa cash yang harus keluar?
kapan terjadi surplus?
kapan berpotensi terjadi defisit?
pembayaran mana yang perlu diprioritaskan?
apakah perusahaan membutuhkan tambahan working capital?
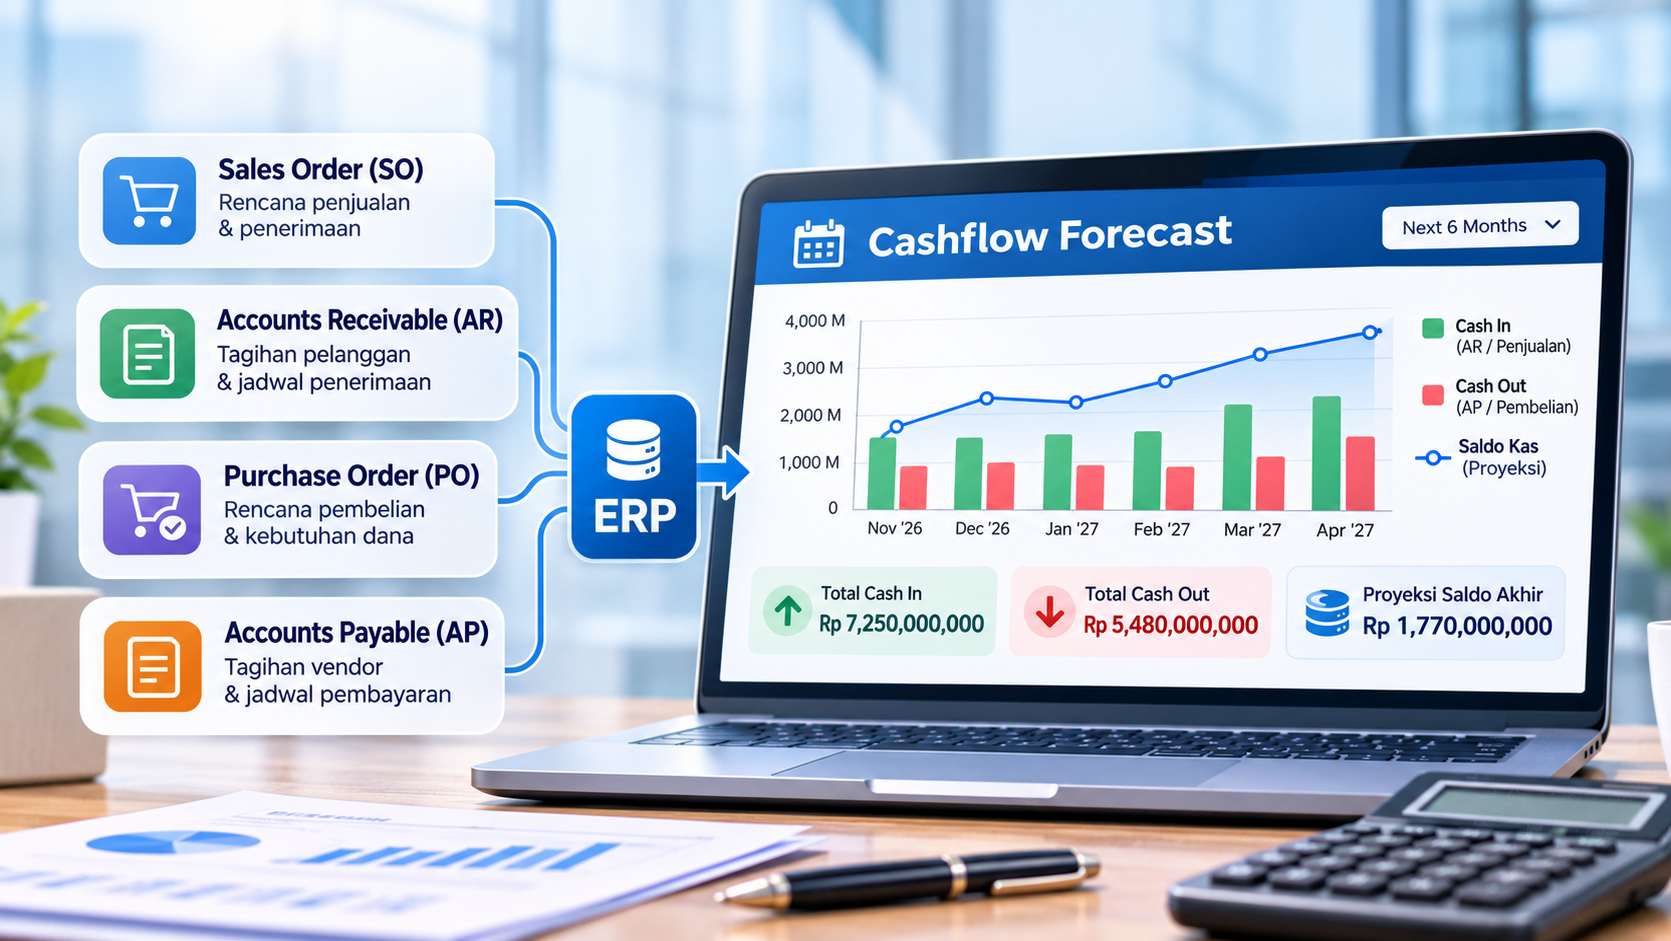
Dengan ERP, forecast dapat menggunakan data dari:
dan transaksi cash lainnya.
Cash Flow Forecast adalah estimasi arus kas masuk dan keluar perusahaan untuk periode mendatang.
Forecast dapat dibuat untuk:
7 hari
13 minggu
bulanan
kuartalan
tahunan
tergantung kebutuhan perusahaan.
Tujuannya bukan memprediksi masa depan secara sempurna.
Tujuannya adalah memberikan visibility agar Finance dapat mengambil keputusan lebih awal.
Cash Position menunjukkan:
berapa uang yang tersedia sekarang.
Cash Flow Forecast menunjukkan:
bagaimana posisi cash diperkirakan berubah di masa depan.
Contohnya:
Cash Today: Rp5 miliar.
Expected Incoming 30 hari: Rp4 miliar.
Expected Outgoing: Rp8 miliar.
Projected Ending Cash: Rp1 miliar.
Saldo hari ini tinggi.
Tetapi cash akan turun signifikan.
Karena saldo hari ini tidak menunjukkan kewajiban masa depan.
Contohnya:
Cash: Rp10 miliar.
Besok ada supplier payment: Rp6 miliar.
Tiga hari lagi payroll: Rp2 miliar.
Tax: Rp1 miliar.
Cash sebenarnya hanya memiliki ruang: Rp1 miliar
setelah kewajiban dekat diperhitungkan.
Opening Cash: Rp5 miliar.
Expected Customer Collection: Rp3 miliar.
Supplier Payment: Rp4 miliar.
Payroll: Rp1 miliar.
Tax: Rp500 juta.
Projected Ending Cash: Rp2,5 miliar.
Rumus sederhananya:
Opening Cash + Cash In – Cash Out = Ending Cash
Cash inflow dapat berasal dari:
customer payment
cash sales
advance payment
loan
capital injection
asset sale
interest income
other income
Untuk perusahaan operasional, salah satu sumber terbesar biasanya berasal dari Accounts Receivable.
AR menunjukkan invoice customer yang belum dibayar.
Contohnya:
Customer A: Rp500 juta.
Due: 5 November.
Customer B: Rp1 miliar.
Due: 10 November.
Customer C: Rp750 juta.
Due: 20 November.
Secara teoritis terdapat expected inflow: Rp2,25 miliar.
Namun Finance tidak boleh otomatis menganggap semuanya akan dibayar tepat waktu.
Customer memiliki term: 30 hari.
Tetapi histori menunjukkan rata-rata membayar: 45 hari.
Jika forecast hanya menggunakan due date, cash inflow terlihat terlalu optimistis.
Karena itu, Finance dapat mempertimbangkan:
due date
payment history
promise to pay
overdue behavior
dispute
customer risk
AR Due This Month: Rp5 miliar.
Finance memasukkan seluruh Rp5 miliar sebagai cash inflow.
Namun actual: Rp3 miliar.
Difference: Rp2 miliar.
Jika perusahaan sudah menjadwalkan supplier payment berdasarkan forecast Rp5 miliar, cash dapat menjadi ketat.
Finance dapat memberikan probability terhadap collection.
Contohnya:
Customer A: Rp1 miliar.
Probability: 100%.
Forecast: Rp1 miliar.
Customer B: Rp1 miliar.
Probability: 70%.
Forecast: Rp700 juta.
Customer C: Rp1 miliar.
Sedang dispute.
Probability: 30%.
Forecast: Rp300 juta.
Total expected: Rp2 miliar.
Pendekatan ini memberikan forecast yang lebih realistis.
Customer mungkin sudah overdue tetapi memberikan komitmen:
“Bayar tanggal 15.”
Finance dapat menggunakan Promise to Pay sebagai input forecast.
Contohnya:
Invoice Due: 1 November.
Promise: 15 November.
Forecast sebaiknya menggunakan tanggal yang lebih realistis, bukan terus menggunakan due date lama.
AR Aging membantu mengetahui tingkat risiko receivable.
Contohnya:
Current: Rp4 miliar.
1–30 hari: Rp2 miliar.
31–60 hari: Rp1 miliar.
90 hari: Rp2 miliar.
Piutang >90 hari tidak sebaiknya dianggap memiliki probability yang sama dengan Current AR.
Sales Order juga dapat memberikan visibility terhadap future cash.
Contohnya:
Sales Order: Rp1 miliar.
Delivery: bulan depan.
Payment Term: 30 hari.
Cash mungkin baru masuk sekitar dua bulan lagi.
Karena itu, Sales Order dapat digunakan untuk forecast jangka menengah.
Namun Sales Order belum sama dengan receivable.
Contohnya:
Sales Order: 1 November.
Delivery Plan: 15 November.
Invoice: 15 November.
Payment Term: 30 hari.
Expected Cash: sekitar 15 Desember.
Dengan alur ini, management dapat melihat kapan order berpotensi berubah menjadi cash.
Opportunity di CRM: Rp10 miliar.
Probability: 60%.
Belum berarti cash akan masuk bulan ini.
Masih ada proses:
Opportunity
↓
Sales Order
↓
Delivery
↓
Invoice
↓
AR
↓
Collection
↓
Cash
Semakin jauh transaksi dari cash, semakin besar uncertainty.
AP menunjukkan kewajiban kepada supplier.
Contohnya:
Supplier A: Rp500 juta. Due 5 November.
Supplier B: Rp750 juta. Due 10 November.
Supplier C: Rp1 miliar. Due 15 November.
Expected cash out: Rp2,25 miliar.
Tidak semua AP harus dibayar pada hari yang sama.
Finance dapat melihat:
due date
payment term
priority
supplier criticality
discount
cash availability
Dengan data tersebut, payment schedule dapat dibuat lebih terstruktur.
Menunda supplier payment secara berlebihan dapat menyebabkan:
supplier hold
delivery terlambat
kehilangan discount
relationship rusak
production terganggu
Treasury perlu menyeimbangkan liquidity dan supplier continuity.
Supplier dapat dikelompokkan.
Contohnya:
Critical Supplier: Jika tidak dibayar, production dapat berhenti.
Strategic Supplier: Nilai bisnis besar.
Non-Critical Supplier: Impact operasional lebih rendah.
Prioritas pembayaran dapat mempertimbangkan business impact.
PO belum tentu menjadi Accounts Payable.
Namun PO menunjukkan future purchasing commitment.
Contohnya:
Outstanding PO: Rp10 miliar.
Expected delivery: bulan depan.
Payment Term: 30 hari.
Finance dapat memperkirakan bahwa sebagian PO akan menjadi cash outflow dua bulan berikutnya.
Jika Finance hanya melihat AP, forecast terlalu pendek.
Barang belum datang hari ini.
Tetapi perusahaan sudah memiliki commitment pembelian besar.
PO membantu Treasury melihat kewajiban sebelum invoice supplier muncul.
PO Date: 1 November.
Expected Delivery: 15 November.
Supplier Invoice: 15 November.
Term: 30 hari.
Expected Payment: 15 Desember.
Dengan data tersebut, cash forecast Desember lebih lengkap.
Keduanya memiliki tingkat kepastian berbeda.
AP
sudah menjadi kewajiban aktual.
Open PO
masih merupakan commitment yang dapat berubah.
Karena itu, perusahaan dapat memberikan confidence level berbeda dalam forecast.
Payroll biasanya memiliki tanggal yang cukup pasti.
Contohnya:
Payroll: Rp2 miliar.
Tanggal: 25 setiap bulan.
Cash Forecast sebaiknya selalu memasukkan recurring expense seperti payroll.
Tax juga dapat menjadi cash outflow material.
Contohnya:
VAT.
Withholding tax.
Corporate tax installment.
Tanggal payment perlu masuk forecast agar Finance tidak hanya fokus pada supplier.
Perusahaan memiliki pinjaman.
Cash outflow dapat terdiri dari:
principal
interest
bank fee
Schedule loan perlu dimasukkan ke cash forecast.
Biaya rutin seperti:
warehouse rental
office rent
equipment lease
vehicle lease
juga perlu dijadwalkan.
Recurring payment relatif mudah dimasukkan karena tanggalnya dapat diprediksi.
Capital expenditure dapat menghasilkan cash outflow besar.
Contohnya:
Pembelian mesin: Rp5 miliar.
Payment schedule: 30% DP. 60% delivery. 10% commissioning.
Cash forecast perlu mengikuti milestone payment tersebut.
Project business memiliki cash pattern berbeda.
Contohnya:
Customer: 20% DP. 40% progress. 30% delivery. 10% final acceptance.
Supplier: 50% DP. 50% shipment.
Project dapat profitable tetapi tetap menghasilkan temporary cash deficit jika timing customer dan supplier tidak seimbang.
Contohnya:
Revenue: Rp10 miliar.
Profit: Rp2 miliar.
Tetapi customer belum bayar.
Supplier sudah harus dibayar.
Perusahaan profitable di accounting tetapi cash tetap dapat ketat.
Ini perbedaan penting antara:
Profitability
dan
Liquidity
Cash flow sangat dipengaruhi oleh working capital.
Tiga komponen penting:
Inventory
Accounts Receivable
Accounts Payable
Secara sederhana:
Salah satu konsep yang berkaitan adalah Cash Conversion Cycle.
Secara umum melihat hubungan antara:
Inventory Days
Receivable Days
Payable Days
Tujuannya melihat berapa lama cash terikat dalam siklus operasional.
Customer mendapat term 60 hari.
Cash baru kembali setelah customer membayar.
Semakin lama siklus tersebut, semakin besar kebutuhan working capital.
Inventory tidak langsung berarti cash outflow hari ini.
Namun replenishment inventory akan menghasilkan PO dan AP.
Jika perusahaan memiliki overstock, cash sebenarnya sudah tertahan di barang.
Karena itu, inventory optimization juga bagian dari cash management.
Stock senilai: Rp5 miliar.
Tidak bergerak.
Artinya Rp5 miliar modal berada di warehouse.
Jika barang dapat dikurangi atau dijual, cash position dapat membaik.
Inventory aging dan cash flow memiliki hubungan langsung.
AR overdue: Rp3 miliar.
Jika dapat dikumpulkan lebih cepat, perusahaan mungkin tidak perlu:
menarik pinjaman
menunda supplier
menggunakan overdraft
Collection improvement dapat menjadi sumber liquidity.
Supplier A memberi term: 30 hari.
Supplier B: 90 hari.
Untuk nilai pembelian sama, Supplier B memberikan working capital support lebih panjang.
Payment term dapat menjadi bagian dari supplier negotiation.
Supplier menawarkan:
2% discount jika dibayar dalam 10 hari.
Normal term: 30 hari.
Finance perlu membandingkan:
saving discount
vs
cash availability.
Jika liquidity cukup, early payment dapat menarik.
Jika cash sangat ketat, menjaga cash mungkin lebih penting.
Perusahaan dengan cash movement tinggi dapat membuat forecast harian.
Contohnya:
| Tanggal | Opening | Inflow | Outflow | Ending |
|---|---|---|---|---|
| 1 Nov | Rp5 M | Rp1 M | Rp500 Jt | Rp5,5 M |
| 2 Nov | Rp5,5 M | Rp200 Jt | Rp2 M | Rp3,7 M |
| 3 Nov | Rp3,7 M | Rp500 Jt | Rp1 M | Rp3,2 M |
Forecast harian membantu melihat tanggal kritis.
Untuk treasury, 13-week cash flow forecast cukup umum sebagai pendekatan planning.
Perusahaan dapat melihat:
Week 1.
Week 2.
Week 3.
dan seterusnya.
Detailnya lebih tinggi untuk minggu terdekat dan lebih agregat untuk minggu yang lebih jauh.
Karena periode tersebut cukup panjang untuk melihat masalah likuiditas beberapa bulan ke depan tetapi masih cukup dekat untuk menggunakan data operasional.
Input dapat berasal dari:
AR
AP
Payroll
Tax
Loan
PO
project
CAPEX
Week 1:
Opening Rp5 M.
Inflow Rp2 M.
Outflow Rp3 M.
Ending Rp4 M.
Week 2:
Inflow Rp1 M.
Outflow Rp4 M.
Ending Rp1 M.
Week 3:
Inflow Rp500 Jt.
Outflow Rp2 M.
Ending:
-Rp500 Jt
Forecast menunjukkan cash deficit pada Week 3.
Finance masih memiliki waktu untuk bertindak.
Jika deficit terlihat lebih awal, perusahaan dapat:
mempercepat collection
meminta customer advance
menunda CAPEX
renegosiasi supplier term
menjadwalkan ulang payment
menggunakan credit facility
memindahkan cash antar account
mengurangi pembelian tidak kritis
Semakin dini masalah terlihat, semakin banyak opsi tersedia.
Perusahaan dapat menentukan minimum cash level.
Contohnya:
Minimum Cash: Rp2 miliar.
Projected Cash Week 4: Rp1 miliar.
Walaupun belum negatif, sudah ada warning karena saldo berada di bawah buffer minimum.
Cash buffer dapat digunakan untuk menghadapi:
customer terlambat bayar
supplier emergency
unexpected repair
tax adjustment
demand shock
Jumlah ideal bergantung pada karakter perusahaan.
Cash forecast sebaiknya tidak selalu hanya memiliki satu angka.
Perusahaan dapat membuat:
Dengan scenario, management dapat memahami range risiko.
Opening: Rp5 miliar.
Ending: Rp4 miliar.
Ending: Rp2 miliar.
Ending: -Rp500 juta.
Jika worst case menghasilkan deficit, perusahaan perlu contingency plan.
Customer A: Rp2 miliar.
Base Case: bayar minggu depan.
Worst Case: bayar satu bulan lagi.
Perubahan satu customer saja dapat mengubah cash forecast secara material.
Management dapat bertanya:
“Apa yang terjadi jika 20% customer terlambat 30 hari?”
atau:
“Apa yang terjadi jika supplier meminta pembayaran lebih cepat?”
Forecast dapat digunakan untuk melihat dampaknya.
Cash forecast perlu dibandingkan dengan actual.
Contohnya:
Forecast Inflow: Rp5 miliar.
Actual: Rp3,5 miliar.
Variance: -Rp1,5 miliar.
Finance perlu mengetahui penyebabnya.
Setiap periode perusahaan dapat membandingkan:
Forecast
dan
Actual
untuk:
customer collection
supplier payment
payroll
tax
CAPEX
Variance membantu meningkatkan kualitas forecast berikutnya.
Beberapa penyebab:
customer terlambat bayar
supplier invoice tidak diperkirakan
PO tidak masuk forecast
project delay
unexpected expense
sales forecast terlalu optimistis
data master tidak akurat
Forecast accuracy juga menjadi indikator kualitas proses.
Cash forecast sebaiknya diperbarui secara rutin.
Contohnya:
Setiap minggu, forecast 13 minggu digeser satu minggu ke depan.
Data actual menggantikan forecast minggu yang sudah lewat.
Perusahaan selalu memiliki outlook terbaru.
Jika kondisi bisnis berubah setiap hari tetapi forecast hanya dibuat akhir bulan, nilainya cepat kedaluwarsa.
Forecast perlu menjadi proses yang hidup.
Frekuensi bergantung pada kebutuhan bisnis.
Forecast yang baik dimulai dari opening cash yang benar.
Jika bank belum reconcile, opening balance dapat salah.
Karena itu:
Bank Reconciliation → Reliable Cash Position → Cash Forecast
Ketiganya saling berkaitan.
AR Aging memberi visibility:
invoice mana yang belum dibayar.
Cash forecast menambahkan pertanyaan:
kapan invoice tersebut kemungkinan menjadi cash?
Jadi AR Aging adalah salah satu input utama forecast.
AP Aging menunjukkan: apa yang harus dibayar.
Cash forecast menentukan: kapan cash keluar.
Jika payment schedule berubah, forecast juga berubah.
PO memberikan visibility lebih jauh ke depan dibanding AP.
Barang mungkin belum diterima.
Namun purchasing commitment sudah ada.
Untuk forecast jangka menengah, outstanding PO sangat penting.
Sales Order membantu memperkirakan future billing dan collection.
Namun forecast perlu memperhitungkan:
delivery date
invoice timing
payment term
probability
Jangan memasukkan seluruh order sebagai cash masuk pada tanggal order dibuat.
Pada manufaktur, production plan memengaruhi:
material purchase
overtime
subcontract
logistics
Production volume tinggi dapat meningkatkan cash outflow sebelum sales cash masuk.
Tetapi customer memiliki term: 60 hari.
Supplier hanya memberi: 30 hari.
Perusahaan harus membayar supplier lebih cepat daripada menerima cash customer.
Pertumbuhan justru dapat meningkatkan kebutuhan working capital.
Supplier Payment: Day 30.
Customer Collection: Day 60.
Gap: 30 hari.
Jika monthly purchase: Rp10 miliar,
perusahaan perlu membiayai gap tersebut.
Ini disebut salah satu bentuk working capital gap.
Jika forecast menunjukkan deficit Rp5 miliar bulan depan, Finance dapat mempersiapkan:
working capital loan
overdraft
shareholder loan
invoice financing
lebih awal.
Lebih baik dibanding mencari dana setelah saldo hampir nol.
Ketika cash terbatas, Treasury perlu menentukan payment priority.
Pertimbangannya dapat berupa:
payroll
tax
critical supplier
debt
utility
strategic supplier
non-critical expense
Payment priority harus mengikuti policy perusahaan.
Dashboard dapat menampilkan:
Current Cash
Available Cash
Expected AR Collection
AP Due
Payroll
Tax
Outstanding PO Commitment
Projected Cash
Minimum Cash Threshold
Management dapat melihat liquidity secara lebih cepat.
Salah satu bentuk report:
Opening Cash
Customer Collection
Other Inflow
Supplier Payment
Payroll
Tax
CAPEX
Loan
=
Ending Cash
Format seperti ini membantu management melihat sumber perubahan cash.
Perusahaan dapat memiliki banyak bank.
Forecast dapat dibuat: per bank atau secara consolidated.
Contohnya:
Bank A memiliki banyak cash tetapi Bank B digunakan untuk payroll.
Jika tidak ada transfer antar bank, Bank B tetap dapat kekurangan dana.
Group company juga dapat memiliki cash berbeda.
Entity A surplus.
Entity B deficit.
Management dapat melihat kebutuhan intercompany funding jika diizinkan oleh struktur dan policy perusahaan.
Tidak semua saldo bank bebas digunakan.
Contohnya:
escrow
guarantee
project restricted account
security deposit
Cash forecast sebaiknya membedakan:
Total Cash
dan
Available Cash
Bank Balance: Rp10 miliar.
Restricted: Rp4 miliar.
Operational Available: Rp6 miliar.
Jika forecast menggunakan Rp10 miliar penuh, liquidity terlihat terlalu tinggi.
AP payment sudah approved.
Namun transfer belum dilakukan.
Treasury perlu memasukkan payment tersebut sebagai committed outflow.
Jangan menunggu bank debit muncul.
Finance dapat menjadwalkan payment run.
Contohnya:
Selasa dan Jumat.
Invoice due dikumpulkan.
Treasury melihat cash forecast.
Payment diprioritaskan.
Proses ini membantu cash management lebih terstruktur.
Cash outflow dapat diplot berdasarkan tanggal.
Contohnya:
5 Nov: Supplier Rp2 M.
10 Nov: Tax Rp500 Jt.
15 Nov: Loan Rp1 M.
25 Nov: Payroll Rp2 M.
Calendar membantu menemukan concentration risk.
Bisa saja total bulanan aman.
Namun pada tanggal tertentu cash menjadi negatif.
Contohnya:
Total inflow November: Rp10 miliar.
Total outflow: Rp9 miliar.
Secara bulanan surplus Rp1 miliar.
Namun tanggal 15 terjadi outflow Rp6 miliar sebelum inflow utama tanggal 25.
Daily atau weekly forecast tetap diperlukan.
Customer advance dapat membantu liquidity.
Contohnya project: 30% DP.
DP diterima sebelum purchasing besar dilakukan.
Contract structure dapat mengurangi working capital requirement.
Sebaliknya, supplier meminta: 50% DP.
Customer tidak memberikan advance.
Perusahaan harus menyediakan cash lebih awal.
Commercial term dapat memengaruhi liquidity secara signifikan.
Project margin: 30%.
Tetapi:
Customer term 120 hari.
Supplier term 30 hari.
Project tetap dapat menciptakan tekanan cash.
Karena itu, deal evaluation sebaiknya melihat:
Margin + Cash Timing
Jika forecast menunjukkan cash deficit, mempercepat collection menjadi salah satu action.
Finance dapat fokus pada:
overdue besar
promise to pay dekat
customer high value
invoice tanpa dispute
AR collection dan Treasury perlu berkoordinasi.
Purchasing dapat membantu dengan:
menunda pembelian non-critical
menggunakan stock existing
transfer antar warehouse
renegosiasi delivery
renegosiasi payment term
Inventory planning dan cash planning saling berkaitan.
Sebelum CAPEX besar disetujui, management sebaiknya melihat liquidity impact.
Contohnya:
Mesin: Rp10 miliar.
Project profitable.
Namun payment bulan depan dapat membuat cash di bawah minimum.
Management dapat memilih:
financing
installment
delay
leasing
Budget biasanya melihat rencana pendapatan dan biaya dalam periode tertentu.
Cash Forecast melihat kapan uang benar-benar masuk dan keluar.
Contohnya:
P&L menggunakan prinsip accounting.
Cash flow menggunakan actual cash movement.
Contohnya depreciation: mempengaruhi expense.
Tetapi tidak menghasilkan cash outflow pada periode tersebut.
Sebaliknya loan principal: mengurangi cash.
Tetapi bukan expense P&L dengan cara yang sama.
Cash Flow Statement
biasanya merupakan laporan historis sesuai accounting.
Cash Flow Forecast
adalah outlook ke masa depan.
Keduanya memiliki tujuan berbeda.
Pendekatan direct menggunakan expected cash receipt dan payment.
Contohnya:
Ini sangat cocok untuk short-term treasury planning.
Pendekatan indirect dapat dimulai dari profit lalu menyesuaikan:
non-cash item
working capital
investing
financing
Pendekatan ini lebih sering digunakan untuk planning tingkat financial statement.
Untuk daily atau 13-week treasury, direct method sering lebih intuitif.
Jika AR due date salah, forecast inflow salah.
Jika AP invoice belum masuk, outflow kurang.
Jika PO tidak update, commitment salah.
Jika bank belum reconcile, opening cash salah.
Dengan kata lain:
garbage in, garbage out.
ERP membantu menyediakan data terintegrasi, tetapi disiplin transaksi tetap diperlukan.
Cash Forecast biasanya membutuhkan kolaborasi:
Treasury / Finance: mengelola forecast.
AR Team: memberikan collection expectation.
AP Team: memberikan payment schedule.
Purchasing: memberikan PO commitment.
Sales: memberikan order outlook.
Project Team: memberikan milestone.
Management: memberikan keputusan strategic cash.
Finance tidak selalu tahu:
Forecast perlu input lintas departemen.
Setiap cash flow dapat diberi confidence.
Contohnya:
Dengan demikian management mengetahui mana angka yang lebih pasti.
Cash flow dapat dipisahkan:
Committed
transaksi sudah memiliki obligation jelas.
Forecast
masih berdasarkan estimasi.
Contohnya:
AP invoice: Committed.
Open PO: Semi-committed.
Sales Forecast: Estimated.
Pemisahan membantu membaca risk.
Forecast: Customer Collection Rp5 M.
Actual: Rp4 M.
Variance: -Rp1 M.
Forecast Supplier Payment: Rp3 M.
Actual: Rp2,5 M.
Variance: +Rp500 Jt.
Finance perlu menjelaskan variance.
Cash Balance: Saldo kas tersedia.
Minimum Cash Headroom: Jarak terhadap minimum cash.
Forecast Accuracy: Seberapa dekat forecast dengan actual.
AR Collection Forecast Accuracy: Ketepatan inflow customer.
AP Payment Forecast Accuracy: Ketepatan outflow supplier.
Liquidity Gap: Projected shortage.
Working Capital Requirement: Kebutuhan dana operasional.
Contohnya:
Available Cash: Rp5 miliar.
Minimum Required: Rp2 miliar.
Headroom: Rp3 miliar.
Jika projected headroom turun mendekati nol, Treasury perlu mengambil action.
ERP atau reporting dapat memberikan warning ketika:
Projected Cash < Minimum Cash.
Contohnya:
Week 4: Projected Cash Rp1 miliar.
Minimum: Rp2 miliar.
Gap: Rp1 miliar.
Management mendapat early warning.
Data AR Harus Diexport: Finance mengambil AR dari sistem.
AP dari File Lain: Outstanding supplier berada di worksheet lain.
PO Tidak Masuk: Purchasing memiliki data sendiri.
Sales Forecast Terpisah: Sales menggunakan spreadsheet lain.
Update Lambat: Forecast hari Senin sudah tidak relevan pada Jumat.
Banyak Formula: Risiko error meningkat.
Sheet 1: Bank.
Sheet 2: AR.
Sheet 3: AP.
Sheet 4: Payroll.
Sheet 5: PO.
Sheet 6: Project.
Kemudian Finance menggunakan banyak formula untuk menggabungkan semuanya.
Saat satu sheet berubah, formula lain bisa rusak.
Semakin kompleks bisnis, semakin sulit model manual dipertahankan.
ERP memiliki data dari berbagai proses.
Cash / Bank: Opening cash aktual.
Account Receivable: Future customer collection.
Account Payable: Future supplier payment.
Purchase Order: Future purchasing commitment.
Sales Order: Potential future billing.
Payroll / Expense: Recurring cash outflow sesuai sistem terkait.
General Ledger: Financial transaction.
Data tersebut dapat digunakan sebagai dasar cash flow planning.
Venus ERP membantu mengintegrasikan Sales, Purchasing, Inventory, Account Receivable, Account Payable, Cash/Bank, Finance, dan Accounting.
Dengan transaksi yang terhubung, perusahaan memiliki sumber data yang lebih terstruktur untuk membangun forecast.
Contohnya:
AR: Invoice dan due date customer.
AP: Invoice dan due date supplier.
Purchasing: Outstanding PO dan commitment.
Sales: Sales Order dan billing pipeline.
Cash / Bank: Current cash position.
Accounting: Data keuangan untuk reconciliation dan reporting.
Forecast aktual tetap perlu dirancang sesuai kebutuhan perusahaan, workflow, dan kebijakan Treasury.
Opening Bank: Rp8 miliar.
AR Current: Rp2 miliar.
Promise to Pay: Rp1 miliar.
Advance Customer: Rp500 juta.
Total Inflow: Rp3,5 miliar.
AP Due: Rp4 miliar.
Payroll: Rp2 miliar.
Tax: Rp1 miliar.
Loan: Rp500 juta.
Total Outflow: Rp7,5 miliar.
Projected Ending: Rp4 miliar.
Namun minimum cash: Rp5 miliar.
Artinya terdapat headroom deficit: Rp1 miliar.
Perusahaan perlu action walaupun ending cash belum negatif.
Finance dapat:
mempercepat collection Rp1 miliar
renegosiasi payment supplier Rp500 juta
menunda CAPEX Rp500 juta
Dengan kombinasi tersebut, minimum cash dapat dipertahankan.
Forecast menjadi alat keputusan.
Bukan hanya laporan.
Coba jawab:
Apakah Finance hanya melihat saldo bank hari ini?
Apakah AR digunakan sebagai forecast inflow?
Apakah customer payment history diperhitungkan?
Apakah AP due date masuk forecast?
Apakah Outstanding PO ikut dipertimbangkan?
Apakah payroll dan tax sudah memiliki cash calendar?
Apakah forecast dibandingkan dengan actual?
Apakah perusahaan memiliki minimum cash threshold?
Apakah management mengetahui kemungkinan deficit beberapa minggu ke depan?
Apakah forecast masih dibuat dengan menggabungkan banyak spreadsheet?
Jika banyak jawabannya belum, cash planning perusahaan masih memiliki ruang untuk diperkuat.
Cash flow problem jauh lebih mudah dikelola jika diketahui lebih awal.
Jika deficit terlihat: 8 minggu sebelumnya, perusahaan memiliki banyak pilihan.
Jika baru diketahui: dua hari sebelum payroll, pilihannya jauh lebih terbatas.
Itulah nilai utama Cash Flow Forecast.
Saldo bank hari ini belum cukup untuk menentukan apakah kondisi cash perusahaan aman.
Perusahaan perlu melihat:
Current Cash
Expected Cash In
Expected Cash Out
=
Projected Cash
Input forecast dapat berasal dari:
Accounts Receivable
Accounts Payable
Sales Order
Purchase Order
Payroll
Tax
Loan
CAPEX
AR memberikan visibility terhadap future collection.
AP memberikan visibility terhadap future payment.
PO membantu melihat future commitment.
Sales Order membantu melihat future billing dan cash inflow.
Bank Reconciliation memastikan opening cash dapat dipercaya.
Ketika data tersebut terhubung, Finance dapat melihat potensi surplus atau deficit lebih awal.
Tujuan Cash Flow Forecast bukan memprediksi masa depan dengan sempurna.
Tujuannya adalah memberikan cukup waktu bagi management untuk mengambil tindakan sebelum masalah liquidity terjadi.
Jika saldo bank terlihat aman tetapi Finance masih kesulitan mengetahui apakah perusahaan dapat memenuhi supplier payment, payroll, tax, dan kewajiban beberapa minggu ke depan, perusahaan membutuhkan visibility yang lebih baik terhadap future cash flow.
Venus ERP membantu mengintegrasikan Sales, Purchasing, Account Receivable, Account Payable, Cash/Bank, Finance, dan Accounting dalam satu sistem.
Dengan transaksi yang lebih terstruktur, perusahaan memiliki dasar data yang lebih baik untuk membangun cash flow forecast, memonitor working capital, dan merencanakan kebutuhan liquidity.
Hubungi PT Sinergi Teknologi Solusindo untuk konsultasi dan demo Venus ERP sesuai kebutuhan perusahaan Anda.