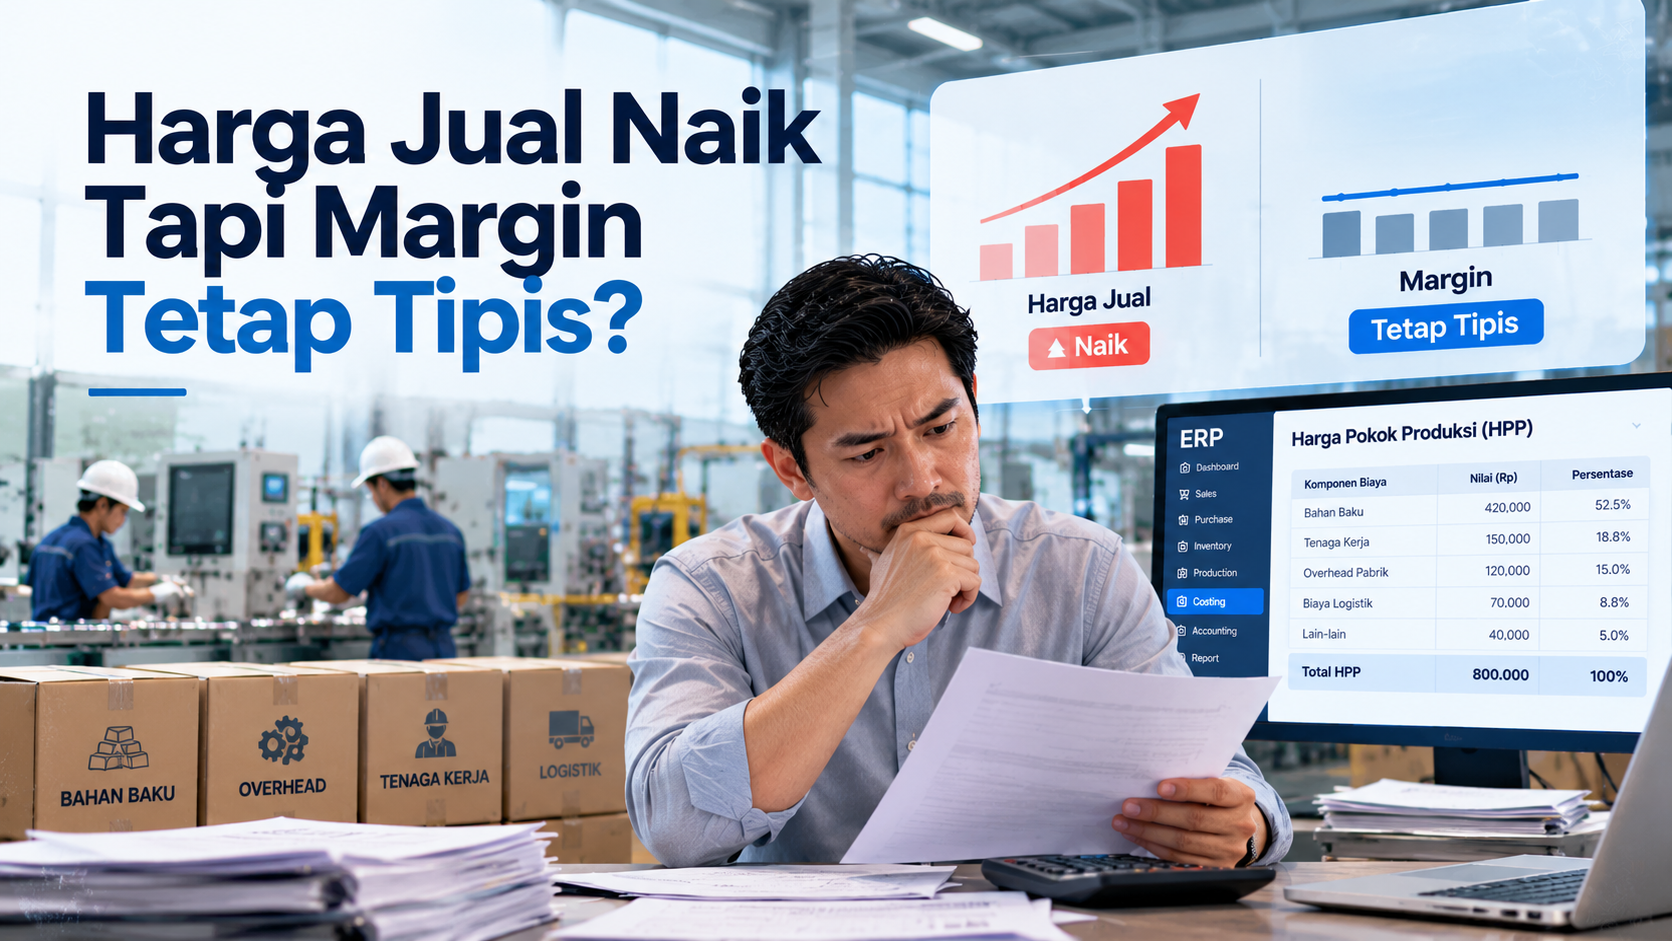
Perusahaan sudah menaikkan harga jual. Omzet juga meningkat. Tetapi ketika laporan keuangan selesai, gross margin ternyata tidak banyak berubah. Bahkan pada beberapa produk, margin justru semakin tipis. Kenapa bisa terjadi? Masalahnya belum tentu pada harga jual.
Ada kemungkinan Harga Pokok Penjualan atau HPP meningkat lebih cepat.
Semua faktor tersebut dapat membuat margin menyusut meskipun revenue naik.
Karena itu, perusahaan tidak cukup hanya melihat:
“Berapa nilai penjualannya?”
Perusahaan juga perlu mengetahui:
“Berapa sebenarnya biaya untuk menghasilkan atau memperoleh produk tersebut?”
Di sinilah integrasi data dalam ERP menjadi penting.
Profit margin menunjukkan seberapa besar keuntungan yang diperoleh dari penjualan.
Dalam konteks produk, salah satu indikator yang paling sering digunakan adalah Gross Margin.
Secara sederhana:
Gross Profit = Sales Revenue – HPP
Kemudian:
Gross Margin % = Gross Profit ÷ Sales Revenue × 100%
Contohnya:
Sales:
Rp100 juta.
HPP:
Rp70 juta.
Gross Profit:
Rp30 juta.
Gross Margin:
30%.
Jika HPP naik menjadi:
Rp85 juta,
sementara sales tetap Rp100 juta,
Gross Profit turun menjadi:
Rp15 juta.
Gross Margin menjadi:
15%.
Artinya, revenue tetap sama tetapi profitabilitas turun drastis.
Omzet hanya menunjukkan nilai penjualan.
Omzet tidak menunjukkan berapa biaya yang dikeluarkan perusahaan untuk menghasilkan penjualan tersebut.
Contohnya:
Produk A menghasilkan sales:
Rp5 miliar.
Produk B menghasilkan sales:
Rp3 miliar.
Sekilas Produk A terlihat lebih baik.
Namun jika:
HPP Produk A:
Rp4,7 miliar.
Gross Profit:
Rp300 juta.
Sedangkan Produk B:
HPP:
Rp2 miliar.
Gross Profit:
Rp1 miliar.
Maka Produk B sebenarnya memberikan kontribusi gross profit lebih besar.
Karena itu, management tidak seharusnya hanya melihat sales value.
Harga Pokok Penjualan atau HPP adalah biaya yang berkaitan dengan barang atau produk yang telah dijual.
Komponen HPP dapat berbeda tergantung model bisnis perusahaan.
Pada perusahaan distributor, HPP dapat dipengaruhi oleh:
purchase price
landed cost
inventory valuation
freight tertentu
handling tertentu
Pada perusahaan manufaktur, HPP dapat melibatkan:
raw material
production cost
labor
overhead
waste
production variance
finished goods valuation
Semakin kompleks bisnis, semakin penting proses costing yang terintegrasi.
Misalnya sebelumnya:
Harga jual:
Rp150.000/unit.
HPP:
Rp100.000.
Gross Profit:
Rp50.000.
Margin:
33,3%.
Kemudian harga jual dinaikkan menjadi:
Rp160.000.
Management berharap margin meningkat.
Namun saat yang sama:
Purchase price naik.
Freight naik.
Actual HPP menjadi:
Rp125.000.
Gross Profit:
Rp35.000.
Gross Margin:
21,9%.
Walaupun harga jual naik Rp10.000, margin justru turun.
Masalahnya adalah kenaikan cost sebesar Rp25.000 tidak tertutup oleh kenaikan harga jual.
Ada banyak faktor yang dapat menyebabkan margin turun.
Untuk perusahaan manufaktur, material dapat menjadi komponen besar dalam HPP.
Contohnya:
Material sebelumnya:
Rp50.000/unit.
Sekarang:
Rp60.000/unit.
Naik:
20%.
Jika perusahaan tidak segera menyesuaikan pricing, margin produk dapat berkurang.
Supplier dapat menaikkan harga.
Jika purchasing masih menggunakan reference price lama saat melakukan costing, sales dapat menggunakan dasar cost yang sudah tidak relevan.
Purchase Price Variance perlu dipantau agar perubahan harga supplier cepat terlihat.
Harga beli tidak berubah.
Tetapi biaya:
freight
import duty
insurance
handling
forwarding
meningkat.
Akibatnya total cost barang bertambah.
Jika sales hanya melihat Purchase Order price, margin terlihat lebih tinggi dari kondisi sebenarnya.
Misalnya secara standar untuk menghasilkan 100 unit dibutuhkan:
1.000 kg material.
Namun actual usage:
1.150 kg.
Ada additional consumption:
150 kg.
Jika kondisi ini terjadi terus-menerus, actual production cost meningkat.
Production menghasilkan:
10.000 unit.
Tetapi yang lolos QC hanya:
9.000 unit.
Biaya material dan proses sudah dikeluarkan untuk seluruh produksi.
Namun quantity good product lebih sedikit.
Cost per finished unit akhirnya meningkat.
List Price:
Rp200.000.
Standard discount:
5%.
Actual discount:
20%.
Revenue per unit turun.
Jika HPP tetap sama, margin turun.
Karena itu, discount approval juga perlu memperhatikan margin.
Jika perusahaan menggunakan Average Cost, pembelian baru dengan harga lebih tinggi dapat menaikkan average inventory cost.
Sales mungkin tidak langsung menyadari perubahan tersebut.
Akibatnya pricing masih menggunakan cost lama.
Beberapa perusahaan menanggung biaya delivery ke customer.
Jika freight outbound cukup besar tetapi tidak diperhitungkan dalam profitability analysis, margin customer atau order dapat terlihat terlalu tinggi.
Customer return juga dapat menurunkan profitability.
Terutama jika perusahaan menanggung:
freight return
replacement
handling
damaged goods
Sales awal mungkin terlihat profitable.
Namun setelah return, profit aktual berubah.
Jika data tidak terintegrasi, margin yang digunakan oleh setiap departemen dapat berbeda.
Gross Margin hanya membandingkan Sales dengan HPP.
Sedangkan Net Margin memperhitungkan biaya operasional lain.
Contohnya:
Sales:
Rp1 miliar.
HPP:
Rp700 juta.
Gross Profit:
Rp300 juta.
Operating Expense:
Rp200 juta.
Profit sebelum komponen lain:
Rp100 juta.
Karena itu, produk dengan gross margin bagus belum tentu menghasilkan net margin tinggi jika biaya pendukungnya besar.
Namun Gross Margin tetap menjadi indikator penting untuk melihat profitabilitas produk.
Management sebaiknya tidak hanya melihat total perusahaan.
Margin juga dapat dianalisis per produk.
Contohnya:
| Produk | Sales | HPP | Gross Profit | Margin |
|---|---|---|---|---|
| Produk A | Rp1 M | Rp700 Jt | Rp300 Jt | 30% |
| Produk B | Rp800 Jt | Rp720 Jt | Rp80 Jt | 10% |
| Produk C | Rp500 Jt | Rp300 Jt | Rp200 Jt | 40% |
Dari data tersebut, Produk C memiliki margin tertinggi meskipun sales-nya paling kecil.
Informasi ini membantu management menentukan strategi produk.
Customer dengan sales terbesar belum tentu menjadi customer paling profitable.
Contohnya:
Customer A:
Sales:
Rp2 miliar.
Discount:
besar.
Freight:
ditanggung perusahaan.
Gross Profit:
Rp150 juta.
Customer B:
Sales:
Rp1 miliar.
Discount:
kecil.
Freight:
dibayar customer.
Gross Profit:
Rp250 juta.
Customer B dapat memberikan margin lebih besar meskipun omzet lebih kecil.
Profitability juga dapat dianalisis per transaksi.
Misalnya:
Sales Order A:
Revenue:
Rp500 juta.
HPP:
Rp350 juta.
Gross Profit:
Rp150 juta.
Sales Order B:
Revenue:
Rp500 juta.
HPP:
Rp460 juta.
Gross Profit:
Rp40 juta.
Nominal sales sama.
Profitability berbeda jauh.
Perusahaan multi-branch juga dapat membandingkan:
sales
HPP
gross profit
gross margin
per cabang.
Misalnya:
Branch Jakarta:
Margin 25%.
Branch Surabaya:
Margin 18%.
Branch Medan:
Margin 12%.
Management kemudian dapat mencari penyebab perbedaannya.
Apakah karena:
supplier
freight
price
customer mix
discount
product mix
Tidak semua analisis harus dilakukan sampai SKU.
Perusahaan juga dapat melihat kategori.
Contohnya:
Electrical Product:
Margin 30%.
Mechanical Product:
Margin 18%.
Consumable:
Margin 12%.
Analisis kategori membantu menentukan fokus bisnis.
Sebelum transaksi terjadi, perusahaan biasanya menggunakan estimated cost.
Namun setelah proses berjalan, actual cost bisa berbeda.
Contohnya:
Estimated Purchase Cost:
Rp100 juta.
Actual:
Rp110 juta.
Estimated Freight:
Rp10 juta.
Actual:
Rp15 juta.
Estimated Production Waste:
2%.
Actual:
5%.
Jika profitability hanya menggunakan estimasi, margin terlihat tidak realistis.
Karena itu, perusahaan membutuhkan proses untuk membandingkan:
Estimated Margin
vs
Actual Margin
Contohnya:
Saat Sales Order dibuat:
Revenue:
Rp200 juta.
Estimated HPP:
Rp140 juta.
Estimated Gross Profit:
Rp60 juta.
Estimated Margin:
30%.
Setelah transaksi selesai:
Actual HPP:
Rp165 juta.
Actual Gross Profit:
Rp35 juta.
Actual Margin:
17,5%.
Terdapat margin erosion:
12,5 percentage points.
Management perlu mengetahui penyebabnya.
Margin erosion adalah kondisi ketika margin aktual menurun dibandingkan target atau periode sebelumnya.
Penyebabnya dapat berupa:
purchase price naik
landed cost naik
discount meningkat
waste production
reject
freight meningkat
exchange rate
selling price tidak berubah
Dengan ERP, perusahaan dapat menelusuri sumber perubahan cost lebih mudah jika proses terkait saling terhubung.
Purchasing memiliki pengaruh langsung terhadap product cost.
Misalnya:
Harga material naik 10%.
Volume purchase:
Rp10 miliar per tahun.
Dampaknya dapat mencapai:
Rp1 miliar tambahan cost.
Karena itu, purchasing performance tidak hanya dilihat dari kemampuan membeli barang.
Purchasing juga memengaruhi margin perusahaan.
Supplier menawarkan harga murah. Tetapi barang berasal dari lokasi jauh.
Jika perusahaan hanya menggunakan purchase price untuk menghitung margin, profitability menjadi misleading.
Inventory valuation menentukan cost yang digunakan ketika barang dijual.
Jika cost inventory tidak akurat, HPP juga tidak akurat.
Contohnya:
Production memengaruhi:
material consumption
labor
machine cost
overhead
yield
reject
waste
Jika actual production tidak sesuai standard, product cost berubah.
Contohnya:
Standard Material:
Rp100 juta.
Actual:
Rp115 juta.
Standard Output:
1.000 unit.
Actual Good Output:
900 unit.
Cost per good unit meningkat signifikan.
Sales memengaruhi sisi revenue.
Faktor seperti:
selling price
discount
promotion
customer-specific price
payment term
dapat memengaruhi profitability.
Sales tidak cukup hanya mengejar omzet.
Order dengan nilai besar tetapi margin sangat rendah belum tentu memberikan kontribusi yang baik.
Misalnya:
List Price:
Rp100.000.
HPP:
Rp70.000.
Standard Margin:
30%.
Sales memberikan discount 10%.
Selling Price:
Rp90.000.
Margin:
Rp20.000.
Gross Margin:
22,2%.
Jika sales memberikan discount 20%:
Selling Price:
Rp80.000.
Margin hanya:
Rp10.000.
Gross Margin:
12,5%.
Karena itu, approval discount dapat mempertimbangkan dampaknya terhadap margin.
Payment term juga dapat menjadi bagian dari commercial decision.
Dua customer membeli dengan harga sama.
Customer A:
COD.
Customer B:
90 days.
Secara gross margin mungkin sama.
Namun dari perspektif cash flow dan working capital, kondisinya berbeda.
Karena itu, profitability analysis yang lebih matang dapat mempertimbangkan faktor komersial lainnya.
Metode valuation dapat memengaruhi cost yang digunakan.
Perusahaan dapat menggunakan metode seperti:
Average Cost
FIFO
Standard Cost
sesuai kebutuhan dan kebijakan accounting.
Metode yang berbeda dapat menghasilkan pola HPP yang berbeda.
Karena itu, accounting dan management perlu memahami bagaimana sistem menghitung cost.
Existing stock:
100 unit × Rp100.000
=
Rp10 juta.
Purchase baru:
100 unit × Rp140.000
=
Rp14 juta.
Average cost baru:
Rp120.000.
Jika sales masih menggunakan referensi cost Rp100.000, margin terlihat terlalu besar.
ERP membantu membuat cost inventory mengikuti transaksi yang terjadi sesuai metode yang digunakan.
Pada saat penjualan, transaksi inventory dapat menghasilkan jurnal seperti:
Debit Cost of Goods Sold
Credit Inventory
Nilai tersebut kemudian masuk ke General Ledger.
Sales revenue dapat menghasilkan:
Debit Account Receivable
Credit Revenue
Dari dua sisi tersebut, perusahaan memperoleh:
Revenue
dikurangi
COGS
=
Gross Profit.
Jika transaksi sales dan inventory tidak terintegrasi, reconciliation menjadi lebih sulit.
Ini sering terjadi ketika data masih tersebar. Sales mengetahui selling price. Purchasing mengetahui purchase price. Logistics mengetahui freight. Production mengetahui usage. Accounting baru menggabungkan semuanya pada akhir bulan.
Akibatnya:
Dengan sistem terintegrasi, visibility terhadap cost dapat diperbaiki sehingga management dapat melakukan analisis lebih cepat.
Profitability analysis seharusnya digunakan oleh banyak fungsi.
Untuk menentukan price dan discount.
Untuk memahami dampak price variance.
Untuk mengontrol material dan waste.
Untuk memahami kontribusi transaksi.
Untuk menentukan strategi produk dan customer.
Karena itu, profit margin merupakan informasi lintas departemen.
ERP membantu menghubungkan data dari berbagai proses.
Purchasing
memberikan purchase cost.
↓
Landed Cost
memberikan additional acquisition cost.
↓
Inventory
membentuk valuation.
↓
Production
menambah production cost.
↓
Sales
memberikan selling price.
↓
Accounting
mencatat revenue dan HPP.
↓
Profitability Analysis
membandingkan revenue dengan cost.
Ketika data berasal dari sumber yang sama, analisis margin menjadi lebih konsisten.
Perusahaan dapat menganalisis:
margin per product
margin per category
margin per customer
margin per Sales Order
margin per branch
margin per salesperson
margin per period
Detail yang tersedia tetap bergantung pada struktur data dan konfigurasi ERP perusahaan.
Jangan hanya melihat satu bulan.
Management juga perlu melihat tren.
Contohnya:
Januari:
30%
Februari:
29%
Maret:
27%
April:
24%
Mei:
21%
Sales mungkin tetap tumbuh.
Namun margin terus turun.
Trend seperti ini perlu segera dianalisis.
Supplier juga dapat memengaruhi margin produk.
Misalnya satu item dibeli dari dua supplier.
Supplier A:
Average cost lebih rendah.
Supplier B:
Cost lebih tinggi.
Jika pembelian dari Supplier B meningkat, average product cost naik.
Data supplier dapat membantu purchasing melihat dampaknya terhadap profitability.
Ini kondisi yang perlu diperhatikan.
Contohnya:
Produk A:
Sales:
Rp10 miliar.
Margin:
5%.
Gross Profit:
Rp500 juta.
Produk B:
Sales:
Rp4 miliar.
Margin:
25%.
Gross Profit:
Rp1 miliar.
Walaupun omzet Produk A 2,5 kali lebih besar, gross profit Produk B dua kali lebih tinggi.
Ini menunjukkan pentingnya melihat profit, bukan hanya revenue.
Sebaliknya, perusahaan mungkin memiliki produk dengan:
Produk tersebut tetap dapat menarik jika perusahaan dapat meningkatkan volume tanpa menurunkan margin terlalu besar.
Data ERP dapat membantu melihat kombinasi:
Volume + Margin
untuk mendukung strategi produk.
Management dapat memetakan produk berdasarkan dua dimensi:
Produk strategis.
Perlu evaluasi cost atau pricing.
Potensi untuk dikembangkan.
Perlu dievaluasi apakah masih layak dipertahankan.
Analisis seperti ini membantu product portfolio management.
Sering kali margin turun bukan karena cost, tetapi karena commercial discount.
Contohnya:
Customer besar mendapatkan discount:
15%.
Sales volume memang tinggi.
Namun margin terlalu rendah.
Management perlu melihat apakah additional volume benar-benar menutup penurunan margin.
Ketika margin turun, respons paling cepat biasanya:
“Naikkan harga.”
Namun kenaikan harga belum tentu menyelesaikan akar masalah.
Bisa saja masalah sebenarnya:
waste production meningkat
supplier price tidak terkontrol
landed cost melonjak
salah allocation cost
banyak discount
reject tinggi
Karena itu, sebelum mengubah pricing, telusuri komponen cost terlebih dahulu.
Apakah harga jual berubah?
Apakah discount meningkat?
Apakah harga supplier naik?
Apakah freight, insurance, atau biaya lain meningkat?
Apakah average cost berubah?
Apakah actual material lebih tinggi?
Apakah output good product berkurang?
Cari komponen yang menyebabkan variance.
Sales dikurangi HPP.
Gross Profit dibandingkan Revenue.
Cost setiap unit yang dijual.
Perubahan purchase cost terhadap baseline.
Total cost sampai barang diterima.
Perbedaan standard dan actual production cost.
Besarnya discount terhadap selling price.
Profitability berdasarkan customer.
Profitability berdasarkan produk.
Padahal ada landed cost.
Harga supplier sudah berubah.
Actual material usage lebih tinggi dari BOM.
Sales terlihat tinggi tetapi banyak barang kembali.
List price digunakan padahal actual selling price lebih rendah.
Masing-masing menggunakan sumber cost berbeda.
Setelah closing, accounting memiliki actual revenue dan actual HPP.
Management kemudian dapat melihat margin final.
Jika terdapat perbedaan besar dibandingkan margin saat Sales Order dibuat, variance tersebut perlu dianalisis.
Contohnya:
Expected Margin:
25%.
Actual Margin:
15%.
Pertanyaan berikutnya:
10% margin hilang di mana?
ERP membantu menyediakan transaksi pendukung untuk investigasi.
Venus ERP membantu menghubungkan proses Sales, Purchasing, Inventory, Production, Finance, dan Accounting.
Data yang terintegrasi dapat membantu perusahaan melihat hubungan antara:
Selling price, quantity, dan discount.
Purchase price dan supplier.
Cost dan stock valuation.
Material usage dan hasil produksi.
Nilai invoice customer.
Revenue dan HPP.
Dengan data tersebut, perusahaan dapat membangun analisis margin sesuai struktur reporting yang dibutuhkan.
Secara sederhana:
Purchase Price
↓
Additional / Landed Cost
↓
Inventory Cost
↓
Production Cost
↓
Finished Goods Cost
↓
Sales Delivery
↓
HPP
Sales Revenue
↓
Gross Profit
↓
Gross Margin
Semakin baik integrasi proses tersebut, semakin mudah perusahaan mengetahui sumber perubahan margin.
Perusahaan perlu mulai mengevaluasi prosesnya ketika:
omzet naik tetapi profit tidak ikut naik
gross margin terus turun
sales menggunakan cost berbeda dari accounting
HPP baru diketahui setelah closing
purchasing price sering berubah
landed cost masih dihitung manual
production variance sulit diketahui
margin per produk tidak tersedia
margin per customer sulit dihitung
management hanya melihat sales report
Jika beberapa kondisi tersebut terjadi, perusahaan membutuhkan visibility cost yang lebih baik.
Harga jual yang tinggi tidak otomatis menghasilkan margin yang tinggi.
Profitability ditentukan oleh hubungan antara:
Selling Price dan Actual Cost.
Actual cost sendiri dapat dipengaruhi oleh:
purchase price
landed cost
inventory valuation
production cost
waste
reject
discount
return
Jika data tersebut berada di sistem yang berbeda, management akan sulit mengetahui kenapa margin berubah.
ERP membantu menghubungkan:
Purchasing → Inventory → Production → Sales → Accounting
sehingga HPP dan profit margin dapat dianalisis menggunakan data yang lebih konsisten.
Tujuannya bukan hanya mengetahui berapa besar penjualan.
Tetapi mengetahui:
produk mana yang benar-benar menghasilkan keuntungan bagi perusahaan.
Jika perusahaan Anda memiliki omzet besar tetapi masih sulit mengetahui margin aktual per produk, customer, atau transaksi, struktur data costing perlu dievaluasi.
Venus ERP membantu mengintegrasikan Purchasing, Inventory, Production, Sales, Finance, dan Accounting dalam satu sistem.
Dengan data yang saling terhubung, perusahaan dapat memperoleh visibility yang lebih baik terhadap HPP, gross profit, dan profit margin.
Hubungi PT Sinergi Teknologi Solusindo untuk konsultasi dan demo Venus ERP sesuai kebutuhan perusahaan Anda.