Dalam banyak perusahaan, transaksi operasional dan pencatatan accounting masih dilakukan secara terpisah.
Tim sales membuat transaksi penjualan.
Warehouse mencatat pengiriman barang.
Finance membuat invoice.
Kemudian accounting memasukkan kembali transaksi tersebut ke jurnal.
Proses seperti ini sebenarnya dapat berjalan, tetapi semakin besar volume transaksi, semakin tinggi risiko:
double input
salah akun
salah nominal
transaksi terlambat dicatat
jurnal tidak sesuai dengan transaksi operasional
rekonsiliasi memakan waktu lama
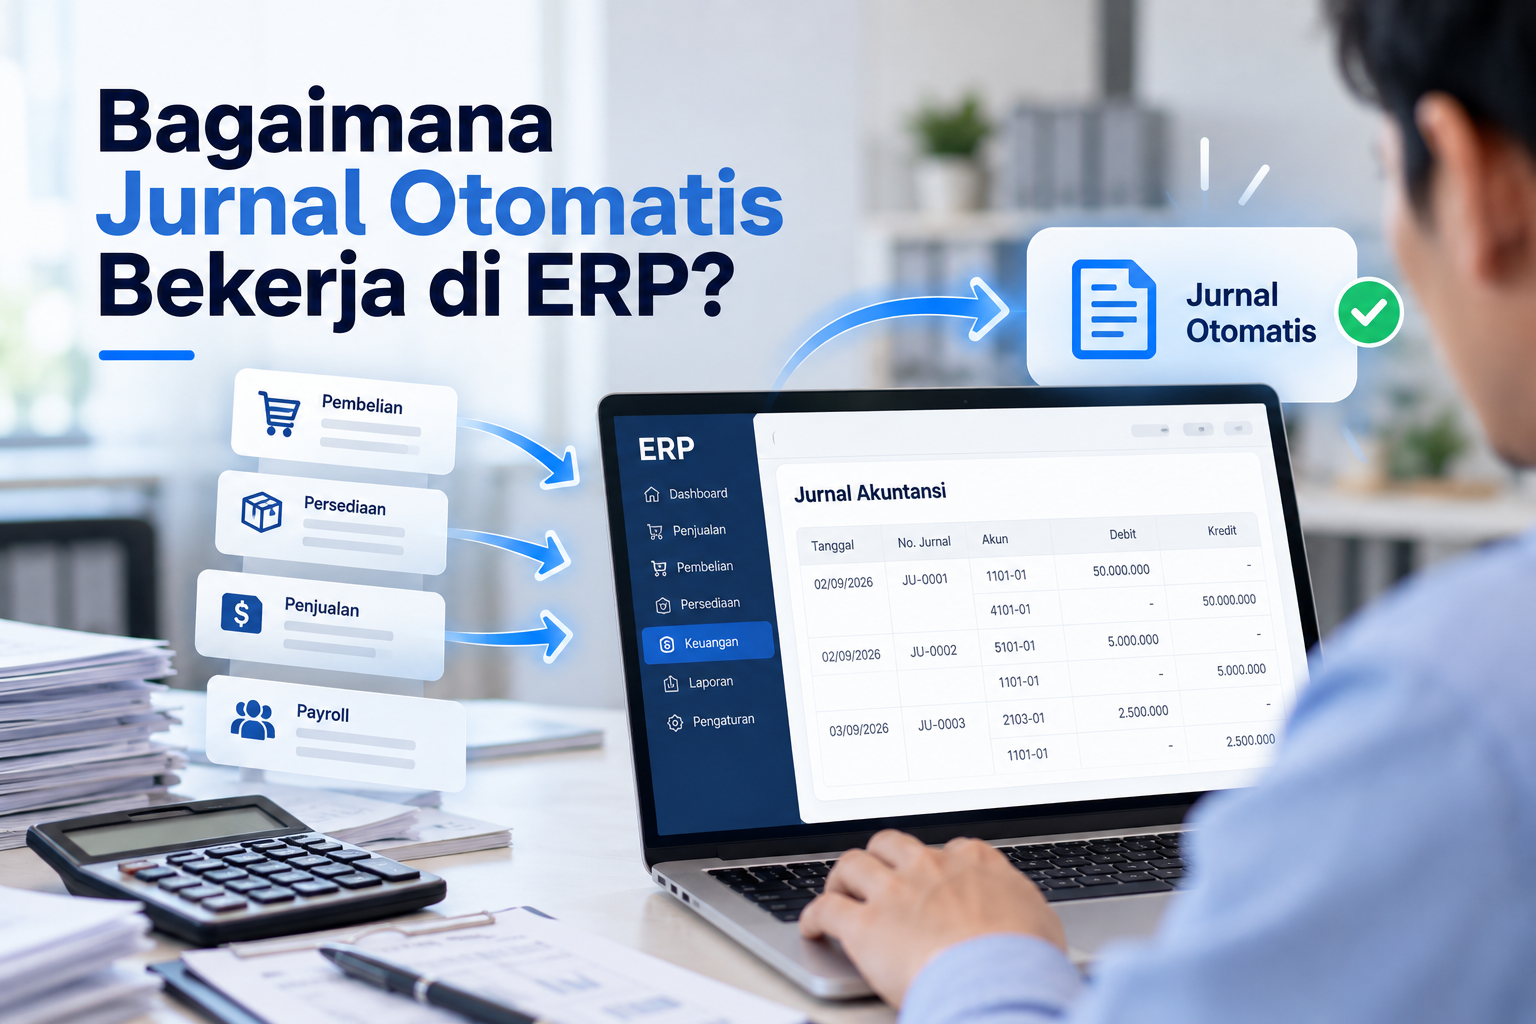
Salah satu fungsi penting dalam software ERP adalah kemampuan untuk menghubungkan transaksi operasional dengan pencatatan accounting melalui jurnal otomatis.
Dengan mekanisme ini, jurnal tidak selalu harus dibuat ulang secara manual setiap kali terjadi transaksi.
Lalu, bagaimana sebenarnya jurnal otomatis bekerja di ERP?
Jurnal otomatis adalah proses ketika sistem ERP membuat pencatatan accounting berdasarkan transaksi yang terjadi di modul operasional.
Contohnya:
Sales membuat invoice kepada customer.
Ketika invoice diposting, sistem dapat membentuk jurnal seperti:
Debit: Account Receivable
Credit: Sales Revenue
Jika transaksi dikenakan pajak, sistem juga dapat membuat jurnal pajak sesuai konfigurasi perusahaan.
Artinya, user tidak perlu mengetik ulang transaksi tersebut ke modul accounting.
Data jurnal berasal langsung dari transaksi yang sudah terjadi.
Pada perusahaan dengan transaksi yang sedikit, jurnal manual mungkin masih dapat dikelola.
Namun, bayangkan perusahaan memiliki:
ratusan invoice setiap hari
banyak supplier
beberapa warehouse
beberapa cabang
transaksi pembelian rutin
pembayaran customer
pembayaran supplier
retur
inventory movement
fixed asset
proses produksi
Jika seluruh transaksi tersebut harus dibuatkan jurnal secara manual, beban pekerjaan accounting akan sangat besar.
Selain itu, semakin banyak proses input manual, semakin besar risiko kesalahan.
Jurnal otomatis membantu menghubungkan aktivitas operasional dengan pencatatan accounting secara lebih konsisten.
Secara sederhana, ERP memiliki konfigurasi akun yang menentukan transaksi tertentu harus masuk ke akun accounting tertentu.
Contohnya:
| Transaksi | Akun Debit | Akun Credit |
|---|---|---|
| Sales Invoice | Piutang Customer | Penjualan |
| Supplier Invoice | Pembelian / Expense | Hutang Supplier |
| Customer Payment | Bank | Piutang Customer |
| Supplier Payment | Hutang Supplier | Bank |
| Inventory Issue | HPP | Persediaan |
| Inventory Receipt | Persediaan | GR/IR atau akun terkait |
Ketika transaksi terjadi, sistem membaca konfigurasi tersebut lalu membuat jurnal sesuai aturan.
Dengan demikian, sumber jurnal berasal dari transaksi operasional yang sama.
Misalnya perusahaan menjual barang kepada customer sebesar:
Rp100.000.000
Belum termasuk pajak.
Sales membuat transaksi di ERP.
Alurnya dapat berupa:
Sales Order
↓
Delivery Order
↓
Sales Invoice
↓
Account Receivable
↓
Journal
Ketika invoice dibuat, sistem dapat membentuk jurnal:
Debit Piutang Customer Rp100.000.000
Credit Penjualan Rp100.000.000
Jika ada PPN, sistem dapat menambahkan jurnal terkait pajak sesuai konfigurasi perusahaan.
Accounting tidak perlu membuat jurnal transaksi penjualan dari awal.
Ketika customer melakukan pembayaran:
Rp100.000.000
Finance mencatat penerimaan pembayaran di sistem.
Jurnal yang terbentuk dapat berupa:
Debit Bank Rp100.000.000
Credit Piutang Customer Rp100.000.000
Setelah pembayaran diproses, outstanding piutang customer dapat berkurang sesuai transaksi.
Dengan demikian, data finance dan accounting menggunakan sumber transaksi yang sama.
Misalnya perusahaan membeli material dari supplier senilai:
Rp50.000.000
Alurnya:
Purchase Request
↓
Purchase Order
↓
Goods Receipt
↓
Supplier Invoice
↓
Account Payable
↓
Journal
Ketika supplier invoice diproses, jurnal dapat terbentuk:
Debit Inventory / Expense Rp50.000.000
Credit Hutang Supplier Rp50.000.000
Jenis akun debit akan bergantung pada transaksi dan konfigurasi accounting perusahaan.
Ketika perusahaan membayar supplier:
Rp50.000.000
Sistem dapat membentuk jurnal:
Debit Hutang Supplier Rp50.000.000
Credit Bank Rp50.000.000
Pada saat yang sama, outstanding hutang supplier diperbarui.
Accounting tidak perlu memasukkan transaksi pembayaran kembali secara manual.
Integrasi ERP juga penting untuk inventory.
Misalnya perusahaan menjual barang dengan:
Harga jual: Rp100.000.000
Nilai persediaan: Rp60.000.000
Selain jurnal penjualan:
Debit Piutang Rp100.000.000
Credit Penjualan Rp100.000.000
Sistem juga dapat membentuk jurnal terkait biaya barang:
Debit Harga Pokok Penjualan Rp60.000.000
Credit Persediaan Rp60.000.000
Dengan sistem terintegrasi, accounting dapat melihat hubungan antara transaksi penjualan, inventory, dan HPP.
Ini merupakan salah satu kesalahpahaman yang cukup umum.
Jurnal otomatis tidak berarti fungsi accounting menjadi hilang.
Justru accounting tetap memiliki peran penting dalam:
menentukan chart of account
menentukan mapping akun
melakukan review transaksi
melakukan adjustment
melakukan closing
rekonsiliasi
menentukan kebijakan accounting
memastikan transaksi sesuai standar perusahaan
menyiapkan laporan keuangan
ERP membantu mengurangi pekerjaan administratif yang berulang.
Accounting dapat lebih fokus pada kontrol dan analisis.
Agar jurnal otomatis dapat berjalan dengan benar, ERP membutuhkan account mapping.
Account mapping adalah pengaturan yang menentukan transaksi tertentu harus masuk ke akun tertentu.
Misalnya:
Penjualan Produk A
Masuk ke akun:
410001 – Sales Product
Sedangkan:
Penjualan Service
Masuk ke:
420001 – Service Revenue
Dengan konfigurasi ini, sistem dapat menentukan akun berdasarkan jenis transaksi.
Account mapping dapat dilakukan berdasarkan berbagai parameter, tergantung desain ERP.
Contohnya:
produk
kategori produk
supplier
customer
warehouse
cabang
jenis transaksi
cost center
business unit
Semakin kompleks perusahaan, semakin penting konfigurasi account mapping yang tepat.
Jurnal otomatis sangat bergantung pada kualitas master data.
Contohnya:
Customer memiliki informasi:
customer code
account receivable
tax status
currency
business unit
Produk memiliki informasi:
inventory account
sales account
COGS account
kategori
Supplier memiliki:
account payable
currency
tax configuration
Jika master data tidak diatur dengan benar, jurnal otomatis juga dapat masuk ke akun yang salah.
Karena itu, implementasi ERP tidak hanya soal instalasi software.
Struktur master data juga harus dirancang dengan baik.
Transaksi tidak perlu dimasukkan lagi ke accounting.
Sales membuat transaksi sekali dan data dapat digunakan oleh modul lain.
Kesalahan seperti salah nominal, salah customer, atau salah nomor transaksi dapat dikurangi karena jurnal berasal dari transaksi yang sama.
Accounting tidak perlu membuat jurnal manual untuk seluruh transaksi rutin.
Karena transaksi sudah tercatat sepanjang periode, proses closing dapat lebih fokus pada:
review
adjustment
accrual
reconciliation
bukan mengetik ulang transaksi.
ERP dapat membantu menyediakan hubungan antara jurnal dan dokumen asalnya.
Contohnya:
Journal → Invoice → Delivery Order → Sales Order
Dengan struktur tersebut, transaksi lebih mudah ditelusuri.
Finance, sales, purchasing, inventory, dan accounting menggunakan transaksi yang sama.
Dengan begitu, risiko perbedaan data antar departemen dapat dikurangi.
Jurnal manual bukan berarti selalu salah.
Namun, ketika jumlah transaksi semakin besar, beberapa risiko mulai meningkat.
Invoice sebesar Rp10.500.000 dapat salah diketik menjadi Rp10.050.000.
Transaksi dapat masuk ke akun yang tidak tepat.
Invoice sudah dibuat tetapi jurnal belum dicatat.
Transaksi yang sama bisa tercatat dua kali.
Accounting harus menunggu seluruh departemen mengirim data terlebih dahulu.
Ketika ditemukan jurnal tertentu, accounting harus mencari dokumen asal secara manual.
Salah satu manfaat penting ERP adalah kemampuan untuk menjaga hubungan antara transaksi.
Contohnya:
Sebuah jurnal piutang sebesar Rp100 juta ditemukan dalam general ledger.
Accounting dapat melakukan penelusuran:
Journal
↓
Sales Invoice
↓
Delivery Order
↓
Sales Order
↓
Customer
Proses ini membantu accounting dan auditor memahami asal transaksi.
Selain itu, sistem juga dapat menyimpan informasi seperti:
siapa yang membuat transaksi
tanggal transaksi
siapa yang melakukan approval
kapan transaksi diposting
referensi dokumen
Hal tersebut meningkatkan keterlacakan data.
ERP juga dapat menghubungkan transaksi dengan proses approval.
Misalnya:
Purchase Order senilai Rp500 juta.
Sebelum transaksi diteruskan, sistem membutuhkan approval dari:
Purchasing Manager
↓
Finance Manager
↓
Director
Setelah approval selesai, proses pembelian dapat dilanjutkan.
Ketika invoice supplier diproses, jurnal accounting terbentuk berdasarkan transaksi yang sudah melalui workflow tersebut.
Dengan begitu, bukan hanya jurnalnya yang terintegrasi, tetapi juga proses kontrol bisnisnya.
Tidak semua jurnal harus otomatis.
Ada transaksi tertentu yang tetap membutuhkan jurnal manual atau adjustment.
Contohnya:
accrued expense
prepaid expense
koreksi accounting
penyusutan tertentu
adjustment akhir periode
reclassification
closing entry
ERP biasanya menyediakan fasilitas manual journal untuk kebutuhan seperti ini.
Jadi dalam implementasi ERP terdapat dua jenis pencatatan:
System-generated journal
Jurnal yang dibuat berdasarkan transaksi operasional.
Manual journal
Jurnal yang dibuat accounting untuk kebutuhan tertentu.
Keduanya masuk ke general ledger.
General Ledger merupakan pusat pencatatan accounting.
Berbagai modul ERP dapat mengirim transaksi ke GL.
Contohnya:
Sales
→ Account Receivable
→ GL
Purchasing
→ Account Payable
→ GL
Inventory
→ Inventory Accounting
→ GL
Fixed Asset
→ Depreciation
→ GL
Cash & Bank
→ GL
Dengan model ini, General Ledger menjadi titik integrasi berbagai aktivitas perusahaan.
Pada perusahaan manufaktur, kebutuhan accounting biasanya lebih kompleks.
Transaksi dapat melibatkan:
bahan baku
work in process
finished goods
overhead
produksi
waste
inventory adjustment
HPP
Contohnya:
Bahan baku dikeluarkan dari gudang untuk produksi.
Secara accounting, sistem dapat memindahkan nilai dari:
Raw Material Inventory
ke
Work in Process
Kemudian setelah produksi selesai:
Work in Process
dipindahkan ke:
Finished Goods
Ketika produk dijual:
Finished Goods
dipindahkan ke:
Cost of Goods Sold
Dengan sistem ERP, proses tersebut dapat dikaitkan dengan transaksi produksi.
Jika perusahaan memiliki banyak cabang, pengelolaan accounting dapat semakin kompleks.
Contohnya:
Jakarta
Surabaya
Bandung
Medan
ERP dapat membantu transaksi memiliki identitas cabang atau business unit.
Dengan demikian, manajemen dapat membuat laporan:
penjualan per cabang
expense per cabang
profit & loss per cabang
AR per cabang
AP per cabang
Sistem accounting menjadi bagian dari struktur bisnis, bukan hanya pencatatan transaksi.
Berikut contoh bagaimana transaksi sales dapat mengalir hingga accounting:
Sales menerima order dari customer.
Warehouse mengirim barang.
Stok barang berkurang.
Finance membuat invoice.
Piutang customer terbentuk.
ERP membentuk jurnal penjualan.
Customer melakukan pembayaran.
Invoice dikurangi atau diselesaikan.
Saldo bank diperbarui.
Seluruh transaksi masuk ke laporan accounting.
Inilah salah satu perbedaan besar antara ERP dan software yang hanya digunakan untuk pencatatan keuangan.
ERP melihat transaksi sebagai satu rangkaian proses bisnis.
Venus ERP membantu perusahaan menghubungkan aktivitas operasional dengan finance dan accounting dalam satu sistem.
Beberapa area yang dapat dikelola meliputi:
Kelola transaksi penjualan dan dokumen terkait.
Kelola invoice dan piutang customer.
Kelola proses pembelian ke supplier.
Kelola invoice dan hutang supplier.
Kelola transaksi persediaan dan pergerakan barang.
Kelola transaksi penerimaan dan pengeluaran.
Kelola transaksi aset dan proses terkait.
Kelola jurnal dan laporan accounting.
Dengan integrasi antar modul, perusahaan dapat mengurangi ketergantungan pada proses input manual antar departemen.
Perusahaan dapat mulai mempertimbangkan ERP dengan integrasi accounting ketika:
transaksi harian semakin banyak
accounting terlalu banyak melakukan input jurnal
sering terjadi double input
terdapat perbedaan data operasional dan accounting
proses closing membutuhkan waktu lama
perusahaan memiliki banyak cabang
inventory semakin kompleks
purchasing dan sales memiliki volume transaksi besar
manajemen membutuhkan laporan lebih cepat
audit trail sulit dilakukan
Semakin besar volume transaksi, semakin besar manfaat otomatisasi pencatatan.
Jurnal otomatis dalam ERP bekerja dengan menghubungkan transaksi operasional dengan account mapping yang sudah ditentukan perusahaan.
Ketika transaksi terjadi, sistem dapat membentuk jurnal berdasarkan konfigurasi tersebut.
Contohnya:
Sales Invoice → Account Receivable + Revenue
Customer Payment → Bank + Account Receivable
Supplier Invoice → Expense/Inventory + Account Payable
Supplier Payment → Account Payable + Bank
Dengan sistem seperti ini, perusahaan dapat mengurangi double input, meningkatkan konsistensi data, mempercepat proses accounting, dan membuat transaksi lebih mudah ditelusuri.
Jurnal otomatis bukan menggantikan fungsi accounting.
Sebaliknya, sistem membantu accounting mengurangi pekerjaan administratif sehingga tim dapat lebih fokus pada kontrol, analisis, rekonsiliasi, dan pelaporan.
Jika perusahaan masih melakukan input transaksi operasional dan jurnal accounting secara terpisah, proses tersebut dapat menjadi semakin kompleks ketika bisnis berkembang.
Venus ERP membantu menghubungkan sales, purchasing, inventory, finance, account receivable, account payable, dan general ledger dalam satu sistem terintegrasi.
Hubungi PT Sinergi Teknologi Solusindo untuk konsultasi dan demo Venus ERP sesuai kebutuhan perusahaan Anda.