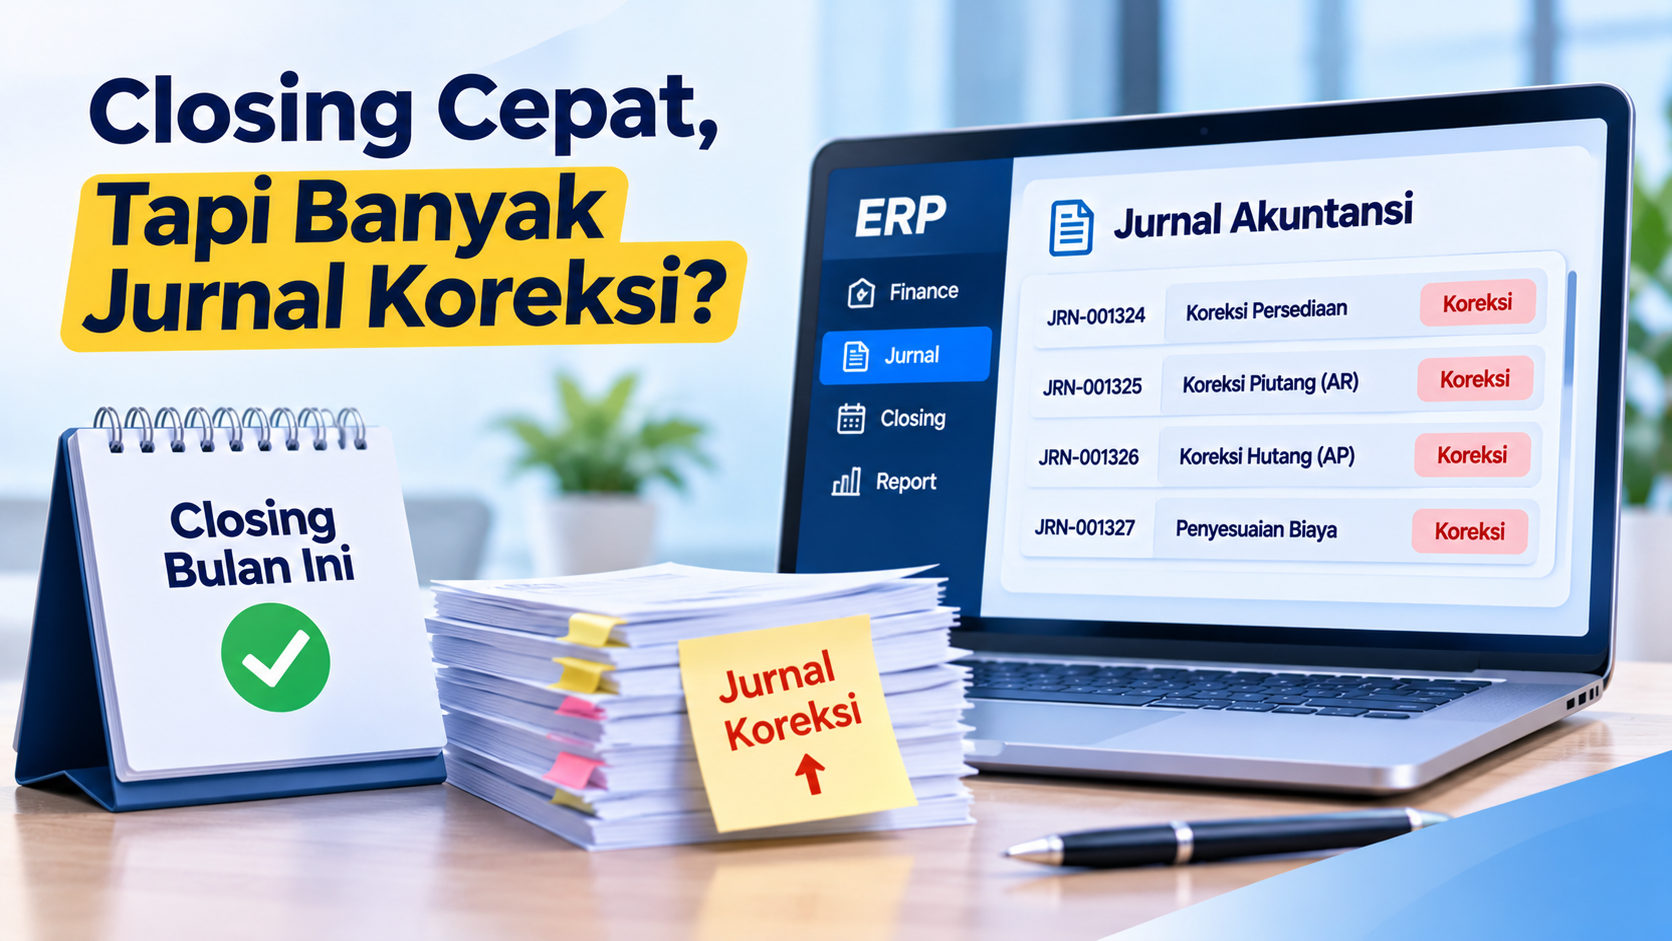
Tim Accounting berhasil menyelesaikan closing hanya dalam lima hari.
Management report sudah dikirim.
Profit & Loss sudah keluar.
Balance Sheet sudah tersedia.
Secara sekilas, proses closing terlihat cepat.
Namun beberapa hari kemudian muncul:
jurnal koreksi baru
AR dan GL kembali selisih
inventory valuation berubah
period harus dibuka ulang
expense bulan lalu direclass
management report perlu direvisi
Pertanyaannya:
apakah closing lima hari tersebut benar-benar berkualitas?
Kecepatan memang penting.
Tetapi month-end closing yang baik tidak hanya diukur dari seberapa cepat laporan selesai.
Perusahaan juga perlu melihat:
seberapa banyak reconciliation difference
seberapa banyak manual correction
berapa banyak post-closing adjustment
apakah period harus dibuka ulang
apakah angka berubah setelah report dikirim
berapa banyak transaksi terlambat
Dengan kata lain, closing yang baik harus memiliki tiga karakter:
Karena itu, perusahaan membutuhkan KPI yang dapat mengukur Closing Quality, bukan hanya Days to Close.
Month-End Closing adalah proses menyelesaikan transaksi dan laporan accounting pada akhir suatu periode.
Prosesnya dapat mencakup:
memastikan transaksi operational lengkap
closing AR
closing AP
inventory reconciliation
bank reconciliation
accrual
depreciation
adjustment
General Ledger review
financial statement review
period lock
Tujuannya menghasilkan angka financial yang dapat dipercaya untuk management dan reporting.
Profit & Loss dapat dicetak kapan saja.
Tetapi laporan belum tentu final jika:
supplier invoice masih masuk
inventory masih berubah
bank belum reconcile
AR belum selesai
jurnal adjustment belum lengkap
Month-end closing baru benar-benar selesai ketika transaksi material sudah lengkap dan periode dapat dianggap final.
Karena management membutuhkan informasi lebih cepat.
Jika closing membutuhkan:
20 hari,
management baru mengetahui performance bulan lalu ketika bulan berikutnya sudah hampir selesai.
Semakin cepat laporan tersedia, semakin cepat keputusan dapat dibuat.
Namun kecepatan tidak boleh mengorbankan accuracy.
Days to Close adalah jumlah hari yang dibutuhkan perusahaan untuk menyelesaikan closing setelah akhir periode.
Contohnya:
Month-end: 31 Oktober.
Closing Final: 5 November.
Days to Close: 5 hari
Ini salah satu KPI paling umum untuk mengukur kecepatan proses accounting.
Perusahaan A: Closing 4 hari.
Tetapi setelah closing: 50 jurnal koreksi.
Perusahaan B: Closing 6 hari.
Post-close adjustment: 2 jurnal kecil.
Dari sisi speed, Perusahaan A lebih cepat.
Dari sisi stability, Perusahaan B bisa jadi lebih baik.
Karena itu, Days to Close perlu dibaca bersama KPI kualitas lainnya.
Fast Close
fokus pada kecepatan.
Accurate Close
fokus pada kualitas angka.
Closing terbaik mencoba mencapai:
Fast + Accurate + Controlled
Bukan hanya salah satunya.
Closing Quality menggambarkan seberapa stabil dan dapat dipercayanya angka setelah closing.
Beberapa indikator dapat digunakan:
Days to Close
Reconciliation Difference
Manual Journal Count
System Correction Count
Post-Closing Adjustment
Reopening Frequency
Late Transaction
Unreconciled Account
Financial Report Revision
Kombinasi KPI memberikan gambaran lebih lengkap.
Contohnya:
January: 8 hari.
February: 7 hari.
March: 6 hari.
April: 5 hari.
Trend menunjukkan closing semakin cepat.
Namun perlu diperiksa apakah kualitas angka juga membaik.
Kapan dianggap mulai?
Biasanya:
setelah calendar month berakhir.
Kapan dianggap selesai?
Bisa ketika:
GL closed.
Financial report approved.
Period locked.
Perusahaan harus menggunakan definisi yang konsisten agar KPI dapat dibandingkan.
Misalnya sebelumnya closing dianggap selesai ketika:
period locked.
Kemudian definisi diubah menjadi:
P&L pertama kali dicetak.
Days to Close terlihat membaik.
Padahal proses sesungguhnya belum selesai.
KPI harus mencerminkan business reality.
Reconciliation Difference adalah selisih antara subledger atau supporting schedule dengan General Ledger.
Contohnya:
AR Subledger: Rp10 miliar.
AR GL: Rp10,2 miliar.
Difference: Rp200 juta.
Closing belum ideal sebelum difference dapat dijelaskan.
Contohnya:
AR: Rp0.
AP: Rp50 juta.
Inventory: Rp500 juta.
Bank: Rp0.
Inventory menjadi prioritas karena memiliki difference terbesar.
Perhatikan juga:
umur difference
jumlah account
root cause
materiality
Difference Rp10 juta yang terus terjadi selama 12 bulan dapat lebih mengkhawatirkan daripada timing difference Rp100 juta yang clear besok.
Contohnya perusahaan memiliki:
20 control account.
18 sudah reconcile.
2 belum.
Completion Rate: 90%.
KPI ini membantu management melihat progress closing.
Misalnya 19 dari 20 account sudah selesai.
Completion: 95%.
Tetapi satu account yang belum reconcile adalah Inventory senilai Rp100 miliar.
Closing tetap memiliki risiko besar.
Jangan hanya mengejar percentage.
Manual journal tidak selalu buruk.
Namun jumlahnya dapat menunjukkan kompleksitas closing.
Contohnya:
January: 500 manual journals.
February: 420.
March: 350.
April: 200.
Jika volume bisnis stabil, trend menurun dapat menunjukkan:
automation membaik
mapping lebih baik
integration lebih baik
Pisahkan:
Accounting Judgment
seperti:
Accrual
Provision
Reclassification tertentu
dengan:
System Correction
seperti:
Inventory correction
AR correction
AP correction
Mapping correction
Kategori kedua lebih penting untuk improvement.
Contohnya:
Total Manual Journal: 200.
System Correction: 80.
Berarti:
40% manual journal digunakan untuk memperbaiki masalah process atau system.
Ini merupakan warning.
Jika ERP semakin mature, correction akibat:
wrong mapping
posting failure
integration issue
master data
idealnya semakin berkurang.
Jika malah meningkat, perlu root cause analysis.
Post-Closing Adjustment adalah jurnal atau perubahan yang dilakukan setelah periode dianggap selesai.
Contohnya:
Closing selesai tanggal: 5 November.
Tanggal 8 November muncul:
Journal Rp1 miliar untuk October.
Ini termasuk post-close adjustment.
Karena menunjukkan bahwa angka yang sebelumnya dianggap final ternyata belum lengkap.
Jika terlalu banyak, management report kehilangan stabilitas.
Contohnya:
January: 20.
February: 15.
March: 7.
April: 3.
Trend menurun menunjukkan closing semakin stabil.
Closing Profit: Rp10 miliar.
Post-Close Adjustment: Rp2 miliar.
Impact: 20%.
Ini jauh lebih material dibanding 20 journal kecil total Rp5 juta.
Karena itu, ukur:
Count + Amount + Financial Impact
Salah satu pendekatan internal:
Post-Close Adjustment Value ÷ Relevant Financial Base
Base dapat berupa:
total expense
profit
total assets
tergantung kebutuhan perusahaan.
Tidak ada satu formula universal.
Yang penting definisi digunakan konsisten.
October sudah Closed.
Kemudian dibuka lagi: 3 kali.
Ini dapat menjadi indikator bahwa closing belum disiplin.
Ada kondisi material yang memang memerlukan reopening.
Contohnya:
supplier invoice besar terlambat ditemukan.
Namun reopening seharusnya menjadi exception, bukan kebiasaan.
Contohnya:
Late Supplier Invoice
Inventory Correction
Revenue Cut-Off
Tax Correction
Audit Adjustment
Dari data tersebut, perusahaan dapat melihat root cause paling sering.
Late transaction adalah transaksi yang terlambat diposting dibanding actual business event atau closing timeline.
Contohnya:
Goods Receipt: 31 October.
Baru diposting: 4 November.
Transaksi seperti ini memperlambat closing.
Contohnya:
Inventory: 120.
Purchasing: 50.
Sales: 25.
Cash: 10.
Sekarang management mengetahui bottleneck terbesar berada di Warehouse/Inventory.
Selain count, ukur keterlambatan.
Contohnya:
Transaction seharusnya tanggal 31 October.
Posted: 1 November.
Days Late: 1.
Bandingkan dengan transaksi yang terlambat 20 hari.
Backdate dapat memengaruhi periode yang sudah hampir final.
Contohnya:
tanggal posting dibuat 31 October
meskipun input baru dilakukan 8 November.
Semakin banyak backdated transaction, semakin sulit menjaga period stability.
Report dapat menunjukkan:
Sales
Warehouse
Purchasing
Finance
Department mana yang paling sering melakukan backdate.
Root cause dapat diperbaiki dari operational process.
Management Report sudah dikirim.
Kemudian dikirim lagi:
Version 2.
Lalu Version 3.
Ini indicator langsung bahwa closing belum stabil.
Kadang terdapat material event yang legitimate.
Tetapi jika terjadi hampir setiap bulan, perlu evaluasi.
Management perlu mengetahui versi final.
Difference tidak hanya diukur amount.
Lihat juga aging.
Contohnya:
<7 hari: Rp50 juta.
8–30 hari: Rp100 juta.
31–90 hari: Rp500 juta.
90 hari: Rp1 miliar.
Old difference menjadi prioritas tinggi.
Jika selisih sudah lama dan tidak pernah diselesaikan, tim mulai menganggapnya normal.
Contohnya:
“Memang inventory dan GL selalu beda Rp200 juta.”
Ini sangat berbahaya.
Difference yang tidak dijelaskan bukan normal.
Suspense digunakan sementara.
Namun jika saldo:
January Rp100 juta.
June Rp2 miliar.
Ada transaksi yang tidak berhasil diklasifikasikan.
Suspense Balance dapat menjadi KPI closing quality.
Pisahkan:
Tujuan bukan hanya mengurangi total, tetapi membersihkan saldo lama.
Account seperti:
GR/IR
Bank Clearing
Payroll Clearing
seharusnya clear setelah process selesai.
Outstanding terlalu lama menunjukkan transaction flow belum lengkap.
Contohnya:
Goods Receipt sudah 180 hari.
Supplier Invoice belum ada.
Apakah:
supplier belum invoice?
receipt salah?
PO masih aktif?
Closing review perlu menelusurinya.
Berapa manual journal yang perlu dibatalkan karena error?
Contohnya:
Manual Journal: 200.
Error Reversal: 20.
Rate: 10%.
Jika tinggi, journal preparation atau review perlu diperbaiki.
Accrual reversal memang direncanakan.
Jangan dihitung sebagai error.
Pisahkan:
Planned Reversal
dan
Correction Reversal
Jika 95% jurnal tidak membutuhkan correction, kualitas process lebih baik.
First-Time-Right membantu mengukur accuracy, bukan sekadar jumlah journal.
ERP dapat menghasilkan automatic posting.
Namun terdapat:
Jika auto journal failure tinggi, closing tetap banyak manual intervention.
Successful: 99.5%.
Failed: 0.3%.
Pending: 0.2%.
Nilai kecil tetap perlu dilihat jika nominal transaksinya besar.
Posting gagal karena:
Account Mapping Missing.
Jika setiap bulan terjadi ratusan kali, konfigurasi belum lengkap.
Missing Mapping seharusnya makin menurun setelah ERP mature.
Contoh control account:
Manual journal ke account tersebut memiliki risiko terhadap reconciliation.
KPI dapat menunjukkan:
berapa kali manual posting terjadi.
AR: AR Module.
AP: AP Module.
Inventory: Inventory Module.
Jika GL source menunjukkan Manual GL, transaction perlu direview.
Closing Calendar memiliki: 50 tasks.
Per Day 3: 45 selesai.
Completion: 90%.
Accounting dapat mengetahui progress tanpa bertanya satu per satu ke department.
Contohnya:
AR Reconciliation: Complete.
AP: Complete.
Bank: Complete.
Inventory: Pending.
Fixed Asset: Complete.
Tax: In Progress.
Sekarang bottleneck langsung terlihat.
Tidak cukup task selesai.
Apakah selesai sesuai due date?
Contohnya: Inventory Close seharusnya Day 1.
Actual: Day 4.
Ini memperlambat seluruh timeline.
Beberapa task menjadi dependency.
Contohnya:
Inventory belum close.
Maka Cost Accounting belum final.
HPP belum final.
P&L belum final.
Closing dashboard perlu mengetahui critical path.
Closing adalah cross-functional process.
Delay dapat berasal dari:
Sales
Purchasing
Warehouse
Production
Finance
Tax
Accounting adalah tahap akhir yang menerima dampaknya.
Contohnya:
Sales Invoice Cut-Off: On Time.
Inventory Close: 2 Days Late.
Supplier Invoice Submission: 3 Days Late.
Bank Reconciliation: On Time.
Management dapat melihat sumber delay dengan lebih objektif.
Misalnya Closing: 10 hari.
Breakdown delay:
Inventory: 3 hari.
AP: 2 hari.
Bank: 1 hari.
Accounting Review: 2 hari.
Approval: 2 hari.
Sekarang improvement lebih terarah.
Jika bottleneck berada di:
menambah orang Accounting tidak menyelesaikan root cause.
Salah satu pendekatan adalah mengurangi pekerjaan akhir bulan dengan melakukan aktivitas secara rutin.
Contohnya:
Bank reconciliation: daily.
AR reconciliation: weekly.
GR/IR review: weekly.
Suspense review: weekly.
Ketika month-end tiba, pekerjaan tidak menumpuk.
Jika AR vs GL direconcile hanya pada akhir bulan, error dapat berumur 30 hari.
Jika dilakukan setiap hari atau minggu, error ditemukan lebih cepat.
Closing menjadi lebih ringan.
Contohnya:
Jika diselesaikan harian, tidak menjadi backlog saat closing.
Perusahaan dapat membuat scorecard sederhana.
Contohnya:
| KPI | Target | Actual | Status |
|---|---|---|---|
| Days to Close | ≤5 hari | 6 hari | Review |
| Reconciliation Completion | 100% | 98% | Review |
| Post-Close Adjustment | ≤Rp50 Jt | Rp20 Jt | OK |
| Reopening | 0 | 1 | Review |
| System Correction | <10 | 6 | OK |
| Suspense >90 Days | Rp0 | Rp100 Jt | Review |
Dashboard seperti ini lebih informatif dibanding hanya mengatakan:
“Closing selesai.”
Management mungkin ingin satu skor: 90/100.
Namun satu skor dapat menyembunyikan risk.
Lebih baik tetap tampilkan KPI utama dan exception.
Bandingkan beberapa bulan.
January:
Days to Close 10.
Post-Close Adjustment Rp1 M.
March: 7 hari.
Adjustment Rp500 Jt.
June: 5 hari.
Adjustment Rp100 Jt.
Trend menunjukkan speed dan quality sama-sama membaik.
Contohnya:
Days to Close: 8 → 4 hari.
Post-Close Adjustment:
Rp100 juta → Rp3 miliar.
Kecepatan membaik.
Tetapi quality memburuk.
Ini bukan fast close yang sehat.
Contohnya:
Days to Close: 4 → 5 hari.
Reopening: 5 → 0.
Post-Close Adjustment: Rp2 miliar → Rp20 juta.
Meskipun satu hari lebih lambat, kualitas closing jauh lebih baik.
Management dapat menggunakan tiga kelompok:
Closing baru sehat jika ketiganya baik.
Perusahaan dapat melihat tahap maturity.
Closing sangat manual.
Banyak Excel.
Banyak adjustment.
Ada checklist dan owner.
Subledger reconcile dan period lock.
Banyak auto journal dan recurring process.
Accounting fokus pada anomaly dan analysis.
Characteristics:
VLOOKUP
file berbeda per department
manual journal besar
closing lewat chat
report revisi berkali-kali
Risiko tinggi terhadap human error.
Perusahaan mulai memiliki:
deadline
owner
task
checklist
Ini meningkatkan coordination.
seluruhnya direconcile sebelum close.
Financial control menjadi lebih kuat.
Sebagian besar transaksi normal tidak memerlukan attention.
Accounting fokus pada:
unusual variance
failed transaction
large adjustment
abnormal balance
judgment
Ini merupakan proses yang lebih scalable.
Accounting judgment tetap diperlukan.
Yang perlu diotomatisasi adalah:
repetitive work.
Yang perlu dipertahankan manusia:
Contohnya:
Semua dapat dievaluasi berdasarkan volume dan risk.
Jika tim Accounting setiap closing menghabiskan:
2 hari untuk upload journal yang sama,
ini kandidat automation.
Contohnya complex provision satu kali per quarter.
Manual review mungkin tetap lebih tepat.
Jika reclassification tinggi, perbaiki mapping.
Jika mapping benar sejak awal:
manual correction turun.
Days to Close juga dapat turun.
Product Category salah.
Supplier Category salah.
Tax Code salah.
Semua dapat menjadi financial correction.
Master data quality adalah bagian dari close quality.
Jika AR/AP/Inventory selalu reconcile secara otomatis atau near-real-time, Accounting tidak perlu menghabiskan banyak waktu pada akhir bulan.
Reconciliation menjadi exception-based.
Setelah closing final:
period harus dikunci.
Jika tidak, seluruh KPI closing menjadi tidak meaningful karena angka masih bisa berubah.
Setelah reconciliation:
Accounting tetap perlu:
abnormal balance review
variance analysis
manual journal review
Closing quality mencakup arithmetic accuracy dan business reasonableness.
Management sebaiknya menerima laporan yang:
sudah reconcile
sudah dianalisis
sudah memiliki variance explanation
memiliki status final yang jelas
Bukan hanya report pertama yang berhasil dicetak.
Closing yang lambat juga memengaruhi treasury.
Jika AR/AP balance belum reliable:
Cash Flow Forecast juga kurang akurat.
Financial process saling terhubung.
AR Days.
Inventory Days.
AP Days.
Semua KPI membutuhkan data closing yang benar.
Jika period terus berubah, working capital analysis juga tidak stabil.
Management tidak perlu melihat ribuan journal.
Summary dapat berupa:
Detail dapat dibuka jika diperlukan.
Lebih detail:
journal count
failed posting
suspense aging
clearing aging
account reconciliation
late transaction
task status
Setiap level membutuhkan dashboard berbeda.
Fokus pada:
failed interface
missing mapping
posting error
duplicate posting
performance issue
IT memiliki peran dalam mempercepat close.
Setelah closing, perusahaan dapat melakukan review singkat:
Apa yang terlambat?
Adjustment terbesar apa?
Apa root cause?
Apa yang bisa dicegah bulan depan?
Closing kemudian menjadi continuous improvement process.
Contohnya:
Closing selesai Day 7.
Target Day 5.
Root Cause:
Inventory late 1 hari.
Supplier Invoice late 1 hari.
Action:
Warehouse cut-off training.
AP reminder automation.
Bulan berikutnya progress dapat dievaluasi.
Setiap improvement perlu:
Jika tidak, masalah yang sama muncul bulan depan.
Contohnya:
Issue: 10 journal reclass Marketing.
Root Cause: Supplier mapping salah.
Owner: ERP Master Data.
Action: Update Supplier Category.
Due: 15 November.
Ini jauh lebih actionable daripada hanya membuat correction.
Bukan hanya jumlah masalah.
Lihat juga:
berapa issue yang sudah benar-benar diperbaiki.
Jika issue register terus bertambah tanpa closure, improvement tidak berjalan.
Closing KPI juga membantu audit.
Auditor dapat melihat:
control discipline
reconciliation
post-close adjustment
reopening
Frequent large adjustment dapat menjadi area audit focus.
Pisahkan:
Adjustment ditemukan internal sebelum audit.
Adjustment yang baru ditemukan auditor.
Semakin banyak audit adjustment material, internal closing review mungkin perlu diperkuat.
Contohnya:
Audit Proposed Adjustments:
tahun lalu Rp5 miliar.
tahun ini Rp500 juta.
Ini dapat menunjukkan peningkatan financial reporting process.
Contohnya target: 0 reopening.
Tim kemudian memasukkan semua error ke bulan berikutnya meskipun seharusnya material untuk bulan sebelumnya.
KPI tidak boleh mengalahkan accounting correctness.
Target harus mendorong:
posting tepat waktu
reconciliation
accuracy
root cause resolution
Bukan hanya mengejar angka kosmetik.
Dashboard seperti ini memberikan gambaran yang cepat tetapi tetap meaningful.
Open Reconciliation: 2
Failed Journal Posting: 4
Manual Corrections: 15
Late AP Transactions: 30
Late Inventory Transactions: 12
Suspense Aging: Rp100 juta
Closing Tasks Complete: 92%
Ini lebih operational.
ERP menghubungkan:
Operational Transaction
↓
Subledger
↓
Auto Journal
↓
Reconciliation
↓
General Ledger
↓
Closing
↓
Period Lock
Jika status dan reference transaksi tersedia, perusahaan dapat membangun KPI berdasarkan actual process.
Venus ERP membantu mengintegrasikan Sales, Purchasing, Inventory, Account Receivable, Account Payable, Cash/Bank, Finance, dan Accounting.
Dengan transaksi yang lebih terstruktur, perusahaan memiliki dasar data yang lebih baik untuk menjalankan:
Memastikan AR, AP, Inventory, dan transaksi terkait konsisten dengan GL.
Mengurangi input ulang dari operational transaction sesuai konfigurasi.
Melihat hasil posting accounting.
Membantu membatasi transaksi ke period yang sudah selesai sesuai authority.
Menyediakan data untuk review Balance Sheet dan Profit & Loss.
Data transaksi dan exception dapat digunakan untuk membangun KPI closing sesuai kebutuhan perusahaan.
Jika:
user terlambat input
master data salah
mapping tidak benar
approval lambat
reconciliation tidak rutin
closing tetap lambat.
Software memberikan infrastructure.
Process discipline tetap diperlukan.
Coba jawab:
Berapa Days to Close perusahaan saat ini?
Apakah seluruh control account sudah reconcile sebelum closing?
Berapa banyak manual correction setiap bulan?
Berapa banyak post-closing adjustment?
Apakah period sering dibuka ulang?
Apakah angka report berubah setelah dikirim ke management?
Apakah late transaction dapat diidentifikasi per department?
Apakah suspense dan clearing account memiliki aging?
Apakah closing bottleneck diketahui secara objektif?
Apakah ada improvement action setelah closing selesai?
Jika banyak jawabannya belum diketahui, perusahaan mungkin hanya mengukur closing speed, belum benar-benar mengukur closing quality.
Management membutuhkan informasi cepat.
Namun informasi cepat yang terus berubah dapat menghasilkan keputusan yang salah.
Karena itu, target yang lebih sehat adalah: Fast Close, Accurate Close, Stable Close
Month-End Closing yang baik tidak cukup diukur hanya dari Days to Close.
Perusahaan juga perlu melihat:
Reconciliation Difference
Reconciliation Completion
Manual Journal
System Correction
Post-Closing Adjustment
Reopening Frequency
Late Transaction
Suspense Aging
Financial Report Revision
Days to Close mengukur: Speed.
Reconciliation dan error journal mengukur: Accuracy.
Post-close adjustment dan reopening mengukur: Stability.
Ketiganya perlu dilihat bersama.
Closing lima hari dengan banyak koreksi belum tentu lebih baik daripada closing enam hari dengan angka yang stabil dan dapat dipercaya.
Tujuan akhirnya bukan hanya menghasilkan laporan secepat mungkin.
Tujuannya adalah menghasilkan financial information yang cepat, akurat, stabil, dan dapat digunakan management untuk mengambil keputusan.
Jika perusahaan sudah berusaha mempercepat closing tetapi tim Accounting masih menghadapi banyak reconciliation difference, manual correction, dan perubahan angka setelah laporan selesai, proses closing perlu dilihat secara end-to-end.
Venus ERP membantu mengintegrasikan Sales, Purchasing, Inventory, Account Receivable, Account Payable, Cash/Bank, Finance, dan Accounting dalam satu sistem.
Dengan source transaction, auto journal, reconciliation, General Ledger, dan period control yang lebih terstruktur, perusahaan memiliki dasar yang lebih baik untuk meningkatkan kecepatan sekaligus kualitas closing.
Hubungi PT Sinergi Teknologi Solusindo untuk konsultasi dan demo Venus ERP sesuai kebutuhan perusahaan Anda.