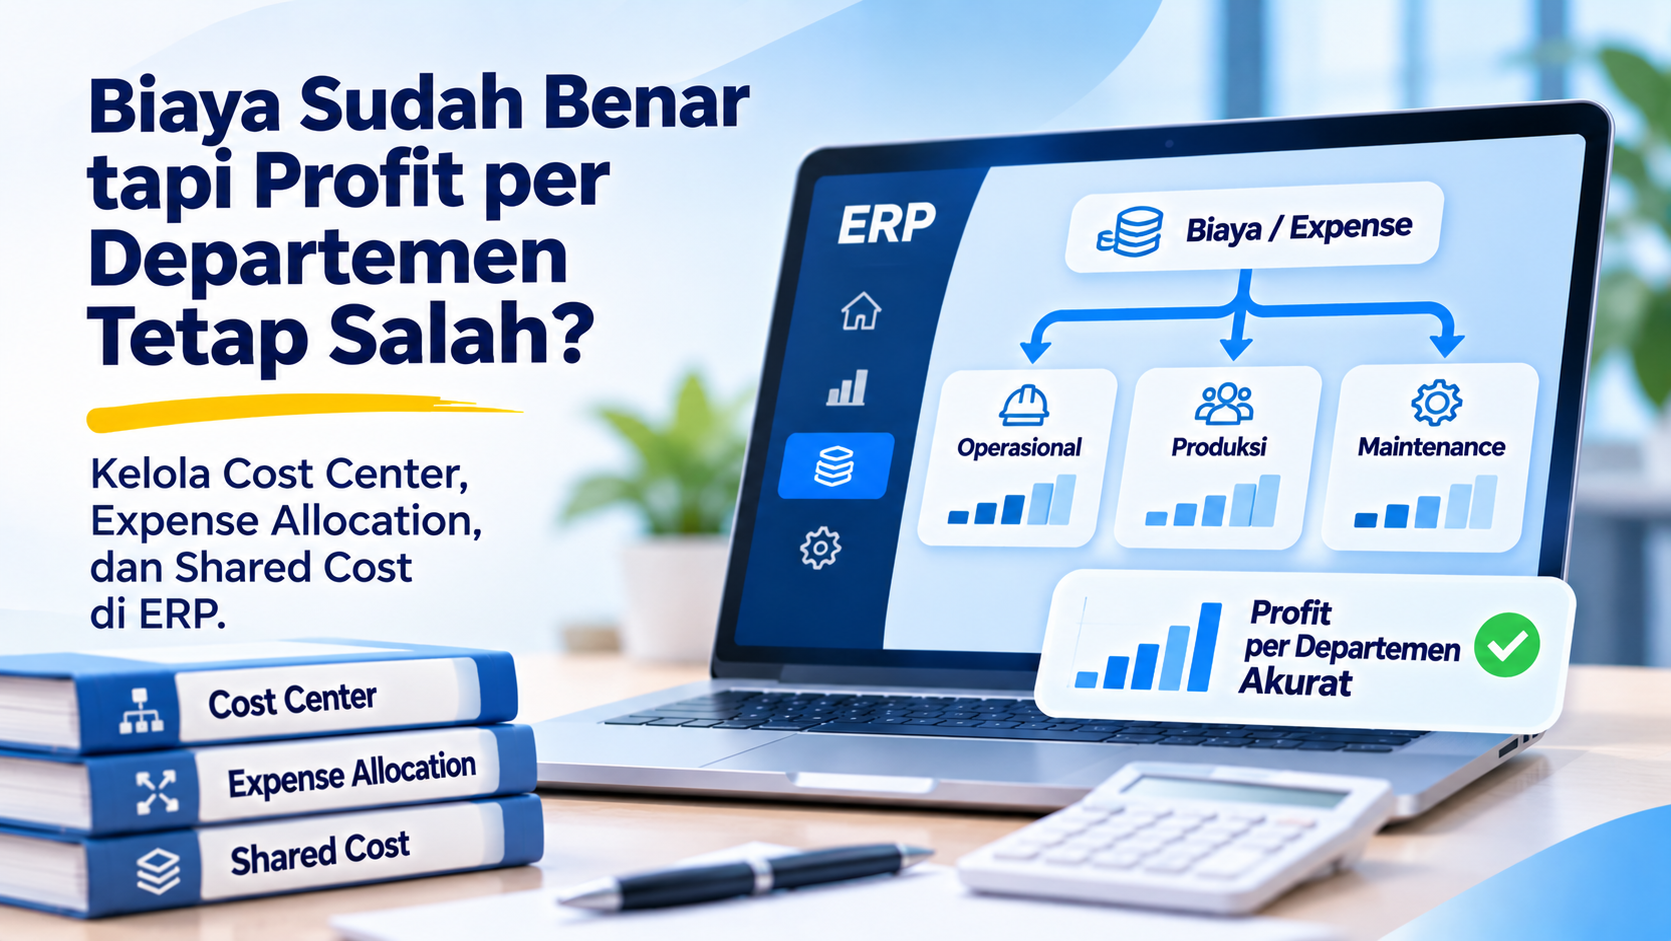
Total expense perusahaan sudah benar.
Trial Balance balance.
Profit & Loss perusahaan juga terlihat wajar.
Namun ketika management melihat profit per department, branch, atau business unit, angkanya terasa aneh.
Contohnya:
Sales Department terlihat terlalu profitable.
Production terlihat menanggung terlalu banyak biaya.
Head Office memiliki expense sangat besar.
Branch tertentu terlihat rugi padahal operational performance-nya bagus.
Setelah ditelusuri, masalahnya bukan karena nominal journal salah.
Masalahnya adalah:
biaya masuk ke Cost Center yang salah atau belum dialokasikan dengan benar.
Situasi ini cukup sering terjadi dalam perusahaan yang memiliki:
banyak department
beberapa branch
shared service
central purchasing
shared office
corporate IT
centralized HR
shared warehouse
Secara accounting, total biaya perusahaan dapat benar.
Namun dari sisi management reporting, profit per unit dapat salah jika biaya tidak dibebankan ke unit yang benar.
Karena itu, ERP tidak hanya membutuhkan:
Chart of Accounts
tetapi juga:
Cost Center, Dimension, dan Expense Allocation.
Cost Center adalah unit organisasi yang digunakan untuk mengidentifikasi tempat biaya terjadi atau unit yang bertanggung jawab terhadap biaya tersebut.
Contohnya:
Finance
HR
Sales
Marketing
Production
Warehouse
IT
Maintenance
Dengan Cost Center, Accounting tidak hanya mengetahui:
“Biaya listrik Rp100 juta.”
Tetapi juga:
“Biaya listrik Rp100 juta untuk Factory A.”
Account menjawab: Biaya apa?
Cost Center menjawab: Biaya milik siapa?
Contohnya:
Account: Electricity Expense.
Cost Center: Production.
Nilai: Rp100 juta.
Tanpa Cost Center, Accounting hanya mengetahui total electricity expense perusahaan.
Karena management biasanya tidak cukup melihat Profit & Loss seluruh perusahaan.
Management juga ingin melihat:
Expense per Department
Expense per Branch
Profit per Business Unit
Project Cost
Cost per Factory
Cost per Division
Cost Center membantu menyediakan detail tersebut tanpa membuat Chart of Accounts terlalu besar.
Contohnya perusahaan memiliki:
Kemudian untuk electricity:
Alternatifnya:
Account: Salary Expense
dan gunakan:
Cost Center: Finance / HR / Sales / IT
Struktur menjadi lebih scalable.
Salary Expense: Rp500 juta.
Breakdown:
Finance: Rp100 juta.
Sales: Rp150 juta.
Production: Rp200 juta.
HR: Rp50 juta.
Total tetap: Rp500 juta.
Namun management dapat melihat biaya per fungsi.
Ini penting.
Cost Center biasanya fokus pada biaya.
Contohnya:
Sedangkan Profit Center dapat memiliki tanggung jawab terhadap:
Revenue + Cost.
Contohnya:
Keduanya dapat digunakan bersama sesuai struktur perusahaan.
Branch Jakarta:
Revenue: Rp10 miliar.
COGS: Rp6 miliar.
Operating Expense: Rp2 miliar.
Profit: Rp2 miliar.
Profit Center membantu management melihat profitability unit tersebut.
Contohnya:
Profit Center: Branch Jakarta.
Cost Center: Sales Jakarta; Warehouse Jakarta; Finance Jakarta.
Management dapat melihat P&L branch sekaligus detail expense di dalamnya.
Shared Cost adalah biaya yang digunakan oleh lebih dari satu department, branch, project, atau business unit.
Contohnya:
Biaya tersebut tidak selalu dapat dibebankan langsung ke satu unit.
Head Office Rent: Rp200 juta/bulan.
Office digunakan oleh:
Jika seluruh Rp200 juta masuk ke Finance hanya karena Finance yang memproses invoice, report menjadi salah.
Finance terlihat terlalu mahal.
Department lain terlihat terlalu murah.
Ini salah satu kesalahan umum.
Finance memproses invoice.
Tetapi bukan berarti expense milik Finance.
Purchasing membuat PO.
Tetapi bukan berarti biaya milik Purchasing.
Cost Center harus mencerminkan unit yang menggunakan resource atau menerima benefit.
Expense Allocation adalah proses membagi biaya dari satu cost center atau account ke beberapa unit berdasarkan rule tertentu.
Contohnya:
Head Office Rent: Rp200 juta.
Allocation:
Hasil:
Sales: Rp80 juta.
Finance: Rp40 juta.
HR: Rp40 juta.
IT: Rp40 juta.
Total tetap: Rp200 juta.
Karena tanpa allocation: profitability unit bisa misleading.
Contohnya:
Business Unit A menggunakan banyak resource corporate.
Business Unit B menggunakan sedikit.
Jika corporate cost tidak dialokasikan, kedua unit terlihat lebih profitable daripada sebenarnya.
Sebelum allocation, bedakan dua jenis biaya.
Dapat langsung dikaitkan dengan unit tertentu.
Contohnya:
Salesperson Salary → Sales Department.
Machine Repair → Production.
Project Material → Project A.
Digunakan bersama.
Contohnya:
Indirect cost biasanya membutuhkan allocation rule.
Jika sudah jelas expense milik: Project A,
jangan masukkan dulu ke Head Office lalu dialokasikan.
Lebih baik direct posting ke Project A sejak awal.
Allocation sebaiknya digunakan hanya ketika biaya memang shared.
Alur ideal:
Expense yang diketahui owner-nya
↓
langsung ke Cost Center terkait.
Expense shared
↓
masuk Shared Cost Center.
↓
dialokasikan.
Ini membuat process lebih jelas.
Allocation Driver adalah basis yang digunakan untuk menentukan pembagian shared cost.
Contohnya:
Headcount
Floor Area
Revenue
Number of Employees
Machine Hours
Transaction Volume
Usage
Units Produced
Driver sebaiknya memiliki hubungan logis dengan biaya.
HR Shared Cost: Rp100 juta.
Jumlah karyawan:
Production: 50 orang.
Sales: 30 orang.
Finance: 20 orang.
Total: 100 orang.
Allocation:
Production: 50%.
Sales: 30%.
Finance: 20%.
Nilai: Rp50 juta; Rp30 juta; Rp20 juta.
Headcount dapat cocok untuk biaya seperti:
HR
employee insurance tertentu
office facilities
employee-related services
Tetapi belum tentu cocok untuk semua biaya.
Building Rent: Rp500 juta.
Floor Area:
Production: 50%.
Warehouse: 30%.
Office: 20%.
Allocation:
Production Rp250 juta.
Warehouse Rp150 juta.
Office Rp100 juta.
Untuk rent dan utility tertentu, floor area mungkin lebih relevan.
Corporate Marketing: Rp1 miliar.
Business Unit A: 60% revenue.
Business Unit B: 30%.
Business Unit C: 10%.
Allocation:
Tetapi penggunaan revenue sebagai driver harus memiliki business rationale.
Business Unit dengan revenue terbesar belum tentu menggunakan resource paling besar.
Jangan memilih driver hanya karena mudah tersedia.
Driver sebaiknya mencerminkan consumption atau benefit.
Corporate Cloud Cost: Rp300 juta.
Usage:
Allocation berdasarkan actual usage lebih representatif daripada revenue jika datanya tersedia.
Shared Finance Cost dapat dianalisis menggunakan jumlah:
invoice
payment
transaction
Business unit dengan transaction volume lebih besar menggunakan lebih banyak resource Finance.
Namun proses ini dapat menjadi kompleks jika datanya tidak tersedia.
Jangan:
Tanpa business reason, trend menjadi sulit dibandingkan.
Rule harus terdokumentasi.
Namun jika business model berubah, driver dapat direview.
Contohnya sebelumnya rent dialokasikan berdasarkan headcount.
Setelah office menjadi hybrid, floor area mungkin lebih relevan.
Perubahan harus documented dan memiliki effective date.
Cara paling sederhana: dibagi rata.
Contohnya: Rp120 juta. 4 department.
Masing-masing: Rp30 juta.
Metode ini mudah tetapi tidak selalu fair.
Gunakan jika perbedaannya tidak material atau consumption memang relatif sama.
Sebagian biaya dapat tetap berada di Corporate.
Contohnya:
Sebagian perusahaan memilih tidak mengalokasikan biaya tertentu ke business unit.
Ini merupakan management reporting policy.
Management dapat melihat dua jenis profitability.
Menunjukkan performance unit sebelum shared corporate cost.
Menunjukkan profitability setelah corporate cost dibebankan.
Keduanya dapat berguna.
Sales Manager mungkin lebih cocok dinilai berdasarkan controllable profit.
CFO mungkin ingin melihat fully-loaded profitability.
Karena itu ERP reporting dapat menyediakan beberapa view.
Manager tidak selalu dapat mengontrol biaya yang dialokasikan.
Contohnya:
Corporate IT Cost.
Department manager tidak menentukan kontrak IT.
Management perlu membedakan:
Controllable Cost
dan
Allocated Cost
agar KPI lebih fair.
Revenue: Rp5 miliar.
Direct Cost: Rp3 miliar.
Direct Operating Expense: Rp500 juta.
Contribution: Rp1,5 miliar.
Allocated Corporate Cost: Rp300 juta.
Net Contribution: Rp1,2 miliar.
Management mendapatkan view yang lebih lengkap.
Perusahaan dapat memiliki struktur:
Company
↓
Division
↓
Department
↓
Cost Center
Contohnya:
Operations
↓
Manufacturing
↓
Factory A
↓
Production Line 1.
Hierarchy membantu roll-up reporting.
Jika setiap meja atau employee dibuat menjadi Cost Center, maintenance menjadi sulit.
Cost Center harus cukup detail untuk management decision.
Tidak lebih dari yang benar-benar diperlukan.
Jika seluruh perusahaan hanya memiliki:
General Cost Center,
management tidak dapat menganalisis expense.
Balance diperlukan.
Contohnya:
Coding yang konsisten memudahkan master data dan reporting.
Master dapat mencakup:
Cost Center Code
Name
Department
Branch
Manager
Active Status
Effective Date
Governance diperlukan agar Cost Center tidak duplicate.
Owner membantu memastikan:
expense yang masuk masih relevan.
Contohnya Production Manager dapat review:
semua expense Production.
Ini menambah accountability.
Setiap bulan manager dapat melihat:
ERP dapat membantu drill-down sampai source.
Contohnya:
Marketing Budget: Rp500 juta.
Actual: Rp650 juta.
Variance: Rp150 juta.
Manager dapat melihat transaksi penyebab overspend.
Cost Center membuat budget control lebih meaningful.
Tanpa dimension, budget department sulit dibandingkan dengan actual GL.
Travel Expense total perusahaan: Rp300 juta.
Tanpa Cost Center: hanya tahu total.
Dengan Cost Center:
Management langsung melihat driver biaya.
Invoice Marketing: Rp100 juta.
Masuk Cost Center Finance.
Marketing Actual terlihat lebih rendah.
Finance terlihat over budget.
Total expense perusahaan tetap benar.
Tetapi budget monitoring salah.
Journal: Debit Marketing Expense.
Cost Center: blank.
Total P&L tetap benar.
Namun report per department tidak memiliki transaksi tersebut.
Missing dimension perlu exception report.
Perusahaan dapat membuat rule: Expense Account wajib memiliki Cost Center.
Jika kosong: posting blocked.
Ini membantu meningkatkan data quality.
Contohnya:
Belum tentu perlu department dimension.
Rule sebaiknya disesuaikan dengan account nature.
Contohnya:
Expense Account → Cost Center mandatory.
Project Expense → Project mandatory.
Revenue → Profit Center mandatory.
Validation mengurangi incomplete data.
ERP dapat menyediakan default berdasarkan:
User
Employee
Supplier
Item
Department
Branch
Default mengurangi manual input.
Supplier dapat menyediakan jasa untuk banyak department.
Jika default selalu Finance, transaksi lain bisa salah.
Default adalah bantuan, bukan pengganti validation.
Contohnya supplier internet corporate.
Default: IT.
Padahal biaya digunakan seluruh company.
Mungkin lebih tepat masuk: Shared IT Cost Center.
Kemudian dialokasikan.
Purchasing membuat PO untuk seluruh department.
Cost Center sebaiknya berasal dari requester atau kebutuhan, bukan selalu Purchasing.
Ini penting agar expense tidak menumpuk di Procurement.
Purchase Request dapat membawa:
Informasi tersebut kemudian mengalir ke:
Dengan begitu dimension tidak perlu diinput ulang.
Purchase Request
↓
PO
↓
Goods / Service Receipt
↓
Supplier Invoice
↓
Journal
Jika Cost Center dibawa sejak awal, risiko salah classification menurun.
Untuk profitability, Sales dapat membawa:
Branch
Sales Channel
Business Unit
Profit Center
Revenue dan COGS perlu menggunakan dimension yang konsisten.
Revenue biasanya lebih cocok menggunakan:
Namun terminology tergantung desain ERP perusahaan.
Yang penting dimension dapat mendukung profitability.
Revenue Product A masuk: Business Unit A.
Namun COGS masuk: Business Unit B.
Total company margin tetap benar.
Margin per BU salah.
Ini masalah dimension mapping.
Allocation dapat menghasilkan journal seperti:
Total expense company: tidak berubah.
Hanya distribution yang berubah.
Shared IT Expense: Rp100 juta.
Initial: Debit IT Shared Cost Rp100 juta.
Allocation:
Shared Cost Center kembali nol atau tersisa sesuai policy.
Perusahaan dapat menggunakan:
Account yang sama, dimension berbeda.
Atau:
Allocation Account khusus.
Desain tergantung kebutuhan reporting.
Allocation internal seharusnya memindahkan biaya antar dimension.
Total company expense tetap sama.
Jika setelah allocation total expense naik, journal design perlu diperiksa.
Risk:
Shared Cost Rp100 juta.
Dialokasikan manual.
System allocation juga berjalan.
Total allocation menjadi Rp200 juta.
Expense department double.
ERP perlu memiliki status dan audit trail.
Contohnya:
Status membantu menghindari duplicate.
Shared cost seperti rent dapat dialokasikan setiap bulan dengan rule yang sama.
ERP dapat menggunakan recurring allocation sesuai konfigurasi.
Ini mengurangi journal manual.
Beberapa driver berubah setiap bulan.
Contohnya headcount.
January: 100 karyawan.
February: 110.
Allocation percentage harus diperbarui berdasarkan data terbaru.
Fixed percentage.
Contohnya 40%-30%-30%.
Dihitung dari actual data.
Contohnya headcount bulan tersebut.
Dynamic lebih representatif tetapi membutuhkan data integration.
Contohnya revenue share.
Gunakan:
Masing-masing menghasilkan allocation berbeda.
Rule harus jelas.
Hati-hati dengan rule yang saling mengalokasikan.
Contohnya:
IT dialokasikan ke HR.
HR dialokasikan kembali ke IT.
Bisa terjadi circular allocation.
System dan policy perlu mencegah recursion yang tidak diinginkan.
Untuk shared service, perusahaan dapat menggunakan step-down.
Contohnya:
HR cost dialokasikan ke semua department termasuk IT.
Kemudian IT cost yang sudah menerima bagian HR dialokasikan ke operating units.
Metode lebih kompleks dan harus digunakan jika memang diperlukan.
Jika management tidak menggunakan hasilnya untuk keputusan, allocation model yang sangat rumit hanya menambah pekerjaan.
Gunakan prinsip:
cukup akurat untuk decision-making.
Pada perusahaan besar, shared service dapat melakukan internal charge ke business unit.
Contohnya:
Ini lebih kompleks daripada simple expense allocation.
Department menerima biaya berdasarkan actual usage.
Contohnya:
IT Infrastructure: Rp1 miliar.
Usage:
BU A 70%.
BU B 30%.
Chargeback: Rp700 juta dan Rp300 juta.
Management dapat melihat true cost.
Warehouse Cost: Rp500 juta.
Dapat dialokasikan berdasarkan:
pallet
volume
order lines
shipment
floor usage
Driver harus mencerminkan consumption.
Freight untuk beberapa product dapat dialokasikan berdasarkan:
weight
volume
value
quantity
Mirip konsep landed cost, tetapi tujuan reporting dapat berbeda.
Manufacturing memiliki shared overhead seperti:
Electricity
Supervisor Salary
Factory Rent
Maintenance
Cost dapat dialokasikan ke product atau production line menggunakan:
machine hours
labor hours
production volume
Ini masuk area cost accounting yang lebih kompleks.
Product A menggunakan mesin intensif.
Product B tidak.
Jika overhead dibagi hanya berdasarkan quantity, Product B mungkin menerima biaya terlalu besar.
Driver perlu mencerminkan resource consumption.
Untuk kebutuhan lebih advanced, perusahaan dapat menggunakan Activity-Based Costing.
Cost dialokasikan berdasarkan activity driver.
Contohnya:
Setup Cost berdasarkan jumlah setup.
Quality Cost berdasarkan inspection count.
Warehouse Cost berdasarkan number of movements.
Namun implementation lebih kompleks.
Untuk banyak perusahaan, simple allocation sudah cukup.
Complexity harus sebanding dengan manfaat decision-making.
Product memiliki Gross Margin tinggi.
Namun membutuhkan:
banyak warehousing
customer support
delivery frequency tinggi
Setelah shared cost allocation, profitability bisa lebih rendah.
Customer A memiliki sales besar.
Namun:
banyak delivery kecil
banyak complaint
long payment term
high service cost
Customer profitability dapat membutuhkan allocation beyond COGS.
Cost-to-Serve mencoba menghitung biaya untuk melayani customer atau channel.
Contohnya:
ERP data dapat menjadi dasar analisis tersebut.
Gross Margin: Revenue – COGS.
Namun management juga dapat melihat:
Tiap level menjawab pertanyaan berbeda.
Revenue: Rp10 M.
COGS: Rp6 M.
Gross Profit: Rp4 M.
Direct Expense: Rp1 M.
Contribution: Rp3 M.
Allocated Shared Cost: Rp1 M.
Fully Loaded Profit: Rp2 M.
Tanpa allocation:
BU A dan B sama-sama profit Rp3 miliar.
Setelah allocation:
BU A Rp2,5 miliar.
BU B Rp500 juta.
Management dapat melihat resource consumption lebih jelas.
Allocated cost kadang bukan avoidable cost.
Jika Business Unit B ditutup, corporate rent atau HR cost belum tentu langsung turun.
Karena itu management perlu membedakan: allocated cost dan avoidable cost.
Untuk keputusan tertentu, contribution sebelum shared cost lebih relevan.
Untuk long-term portfolio analysis, fully-loaded cost juga berguna.
Gunakan dua view.
Department dapat:
merge
split
rename
close
Cost Center master harus memiliki effective date.
Historical transaction jangan berubah hanya karena struktur organisasi berubah.
Contohnya:
CC-100 dahulu HR.
Sekarang tidak digunakan.
Jangan reuse menjadi Marketing.
Historical report menjadi membingungkan.
Buat Cost Center baru.
Cost Center lama dapat dibuat inactive.
Historical data tetap tersedia.
Transaction baru tidak boleh menggunakan Cost Center tersebut.
Saat implementasi ERP baru, perusahaan perlu membawa:
Cost Center Master
Hierarchy
Opening Budget
Mapping
Active Status
Jangan migrasi semua kode lama tanpa cleanup.
Contohnya:
ketiganya sebenarnya department sama.
Migration adalah kesempatan standardisasi.
Buat mapping:
Ini membantu comparative reporting.
Jika structure berubah, management mungkin tetap ingin membandingkan: 2025 vs 2026.
Mapping hierarchy dapat membantu roll-up ke group yang sama.
Budget harus mengikuti Cost Center baru.
Jika actual menggunakan kode baru tetapi budget masih kode lama, Budget vs Actual tidak match.
Pada month-end, Accounting perlu memeriksa:
missing dimension
abnormal cost center
shared cost belum dialokasi
allocation belum posted
allocation gagal
Semua dapat memengaruhi management report.
Company P&L mungkin sudah benar.
Namun P&L per BU belum final sebelum shared cost allocation selesai.
Closing calendar perlu memasukkan allocation task.
Contohnya:
Day 2: Operational close.
Day 3: Shared cost allocation.
Day 4: Management P&L review.
Day 5: Final close.
Urutan tergantung process perusahaan.
Jika rule salah, jangan menghapus journal.
Reverse.
Correct driver.
Re-run allocation.
Audit trail tetap tersedia.
System atau schedule sebaiknya menunjukkan:
Source Pool
Driver
Percentage
Destination
Amount
Period
Created By
Approved By
Ini membantu audit dan management review.
Contohnya:
IT Shared Cost: Rp1 miliar.
Driver: Active Users.
Destination: BU A, BU B, BU C.
Allocation calculation dapat ditelusuri.
Total Source: Rp1 miliar.
Total Allocated: Rp1 miliar.
Difference: Rp0.
Jika tidak, perlu investigasi.
Kadang rounding menghasilkan residual kecil.
Contohnya:
Rp1.
Rp100.
Treatment harus jelas.
Jangan biarkan residual besar menggantung.
Tergantung policy:
Balance dapat menjadi nol.
Atau masih menyimpan corporate portion.
Yang penting dapat dijelaskan.
Contohnya:
Source cost belum dialokasikan.
Missing driver.
Cost Center inactive.
Percentage tidak 100%.
Journal failed.
Accounting dapat fokus pada exception.
Headcount allocation membutuhkan HR data.
Jika HR data belum tersedia:
allocation tidak dapat dihitung.
Ini menunjukkan dependency antar module.
Jika HR, Sales, Inventory, dan Finance terintegrasi, driver dapat berasal dari data aktual.
Contohnya:
Namun konfigurasi harus sesuai kebutuhan.
Proses umum:
Risiko:
formula salah
source file salah
duplicate
wrong period
Automation dapat mengurangi repetitive step.
ERP tidak bisa menentukan sendiri bahwa:
rent harus berdasarkan floor area.
Management dan Finance yang menentukan rule.
System hanya menjalankan logic tersebut.
Dokumen dapat menjelaskan:
Expense Pool
Allocation Driver
Frequency
Data Source
Owner
Review Frequency
Approval
Policy membuat allocation konsisten.
Driver tidak perlu diubah setiap bulan.
Tetapi dapat direview: quarterly. annually. atau ketika organisasi berubah.
Menggunakan formula sangat kompleks belum tentu membuat hasil lebih benar.
Jika input driver tidak reliable, output juga tidak reliable.
Gunakan driver yang:
Jika manager tidak memahami kenapa mendapatkan biaya Rp500 juta dari Corporate, mereka akan mempertanyakan report.
Allocation sebaiknya transparan.
Report dapat menunjukkan:
Direct Expense: Rp2 M.
Allocated IT: Rp300 Jt.
Allocated HR: Rp200 Jt.
Allocated Rent: Rp500 Jt.
Total: Rp3 M.
Manager dapat memahami sumber biaya.
Idealnya user dapat melihat: Allocated IT Rp300 juta.
Klik.
Lihat:
Ini meningkatkan transparency.
Dashboard dapat menampilkan:
Budget
Actual
Variance
Direct Cost
Allocated Cost
Trend
Top Expense
Unusual Transaction
Manager mendapatkan visibility.
Contohnya:
KPI disesuaikan dengan fungsi.
HR/Office cost: Rp1 miliar.
Employee: 200.
Cost per employee: Rp5 juta.
Trend dapat dibandingkan.
Namun jangan gunakan KPI tanpa context.
Selling Expense: Rp2 miliar.
Revenue: Rp20 miliar.
Ratio: 10%.
Management dapat memonitor efficiency.
Total Production Cost: Rp1 miliar.
Output: 100.000 unit.
Cost per unit: Rp10.000.
Allocation overhead dapat memengaruhi angka tersebut.
IT Cost: Rp5 miliar.
Active Users: 1.000.
IT Cost per User: Rp5 juta.
KPI dapat digunakan untuk trend internal.
Department over budget.
Kemudian biaya dipindahkan ke Corporate agar terlihat baik.
Ini merusak management reporting.
Allocation rule harus konsisten dan tidak dimanipulasi untuk target.
Reclassification besar antar department dapat memengaruhi KPI manager.
Karena itu manual journal dimension correction perlu review.
Account benar.
Cost Center salah.
Journal correction dapat memindahkan dimension.
Namun jika terjadi terus-menerus, source process perlu diperbaiki.
Kemungkinan:
requester salah
supplier default salah
user memilih manual
master data salah
integration kehilangan dimension
Cari root cause.
Accounting dapat memonitor:
Journal Lines without Cost Center.
Target dapat dibuat mendekati nol untuk expense account yang wajib dimension.
Jika setiap closing terdapat:
200 cost center reclass,
data quality perlu diperbaiki.
Jika allocation sangat banyak dan repetitive, automation dapat dievaluasi.
Level awal: hanya Company P&L.
Berikutnya: Department Expense.
Kemudian: Business Unit P&L.
Kemudian: Customer/Product Profitability.
Cost Center dan allocation menjadi fondasinya.
Jika department saja masih sering salah, advanced profitability report juga akan salah.
Perbaiki data foundation terlebih dahulu.
ERP dapat menghubungkan:
Source Transaction
↓
Account
↓
Cost Center / Dimension
↓
Allocation
↓
Management P&L
Jika dimension terbawa sejak transaksi awal, Accounting tidak perlu banyak reclassification di akhir bulan.
Venus ERP membantu mengintegrasikan Purchasing, Sales, Inventory, Finance, dan Accounting dalam satu sistem.
Data transaksi dapat dikaitkan dengan struktur organisasi dan accounting sesuai kebutuhan perusahaan.
Area yang dapat mendukung analysis antara lain:
Menentukan nature transaksi.
Membantu mengelompokkan expense sesuai unit.
Membawa informasi department atau kebutuhan transaksi.
Menyimpan hasil posting accounting.
Menjadi dasar analisis biaya dan profitability berdasarkan struktur perusahaan.
Data actual dapat digunakan untuk dibandingkan dengan budget sesuai kebutuhan implementasi.
Konfigurasi aktual dapat disesuaikan dengan struktur dan policy perusahaan.
System dapat menghitung:
Namun management yang harus menentukan apakah pembagian tersebut benar.
Allocation adalah kombinasi antara:
data + management judgment.
Coba jawab:
Apakah setiap expense memiliki Cost Center yang jelas?
Apakah department masih dibuat sebagai bagian dari nomor account?
Apakah shared cost memiliki allocation rule?
Apakah allocation driver terdokumentasi?
Apakah shared cost masih menumpuk di Head Office?
Apakah Budget vs Actual dapat dilihat per Cost Center?
Apakah Cost Center salah sering direclass saat closing?
Apakah Revenue dan COGS menggunakan dimension yang konsisten?
Apakah manager dapat melihat direct vs allocated cost?
Apakah allocation masih dihitung manual di banyak spreadsheet?
Jika banyak jawabannya belum, management reporting perusahaan masih memiliki ruang untuk diperkuat.
Ini poin terpenting.
Company Expense: Rp10 miliar.
Total tersebut bisa 100% benar.
Tetapi jika:
Finance menerima biaya Production.
Sales tidak menerima shared cost.
Corporate expense tidak dialokasikan.
Profitability per unit akan tetap salah.
Karena itu, financial accuracy tidak hanya bicara tentang: Amount
tetapi juga: Dimension.
Jika ketiganya jelas, struktur Cost Center lebih mudah dipelihara.
Tanpa tiga hal tersebut, allocation mudah menjadi subjektif.
Total expense yang benar belum tentu menghasilkan profitability per department yang benar.
Selain Chart of Accounts, perusahaan perlu mengelola:
Cost Center
Profit Center
Branch
Project
Shared Cost
Expense Allocation
Direct cost sebaiknya masuk langsung ke unit yang menerima manfaat.
Shared cost dapat dialokasikan menggunakan driver yang relevan seperti:
Headcount
Floor Area
Revenue
Usage
Transaction Volume
Production Activity
Yang terpenting, allocation harus:
konsisten, transparan, dan dapat dijelaskan.
Dengan Cost Center dan dimension yang terstruktur, management tidak hanya mengetahui:
“Berapa total expense perusahaan?”
tetapi juga:
“Department mana yang menggunakan biaya tersebut dan unit mana yang benar-benar menghasilkan profit?”
Jika total expense perusahaan sudah benar tetapi management masih sulit mempercayai P&L per department, branch, atau business unit, masalahnya mungkin berada pada Cost Center, dimension, atau allocation process.
Venus ERP membantu mengintegrasikan transaksi Purchasing, Sales, Inventory, Finance, dan Accounting dalam satu sistem.
Dengan account, dimension, General Ledger, dan management reporting yang lebih terstruktur, perusahaan memiliki dasar data yang lebih baik untuk menganalisis biaya, budget, dan profitability per unit.
Hubungi PT Sinergi Teknologi Solusindo untuk konsultasi dan demo Venus ERP sesuai kebutuhan perusahaan Anda.