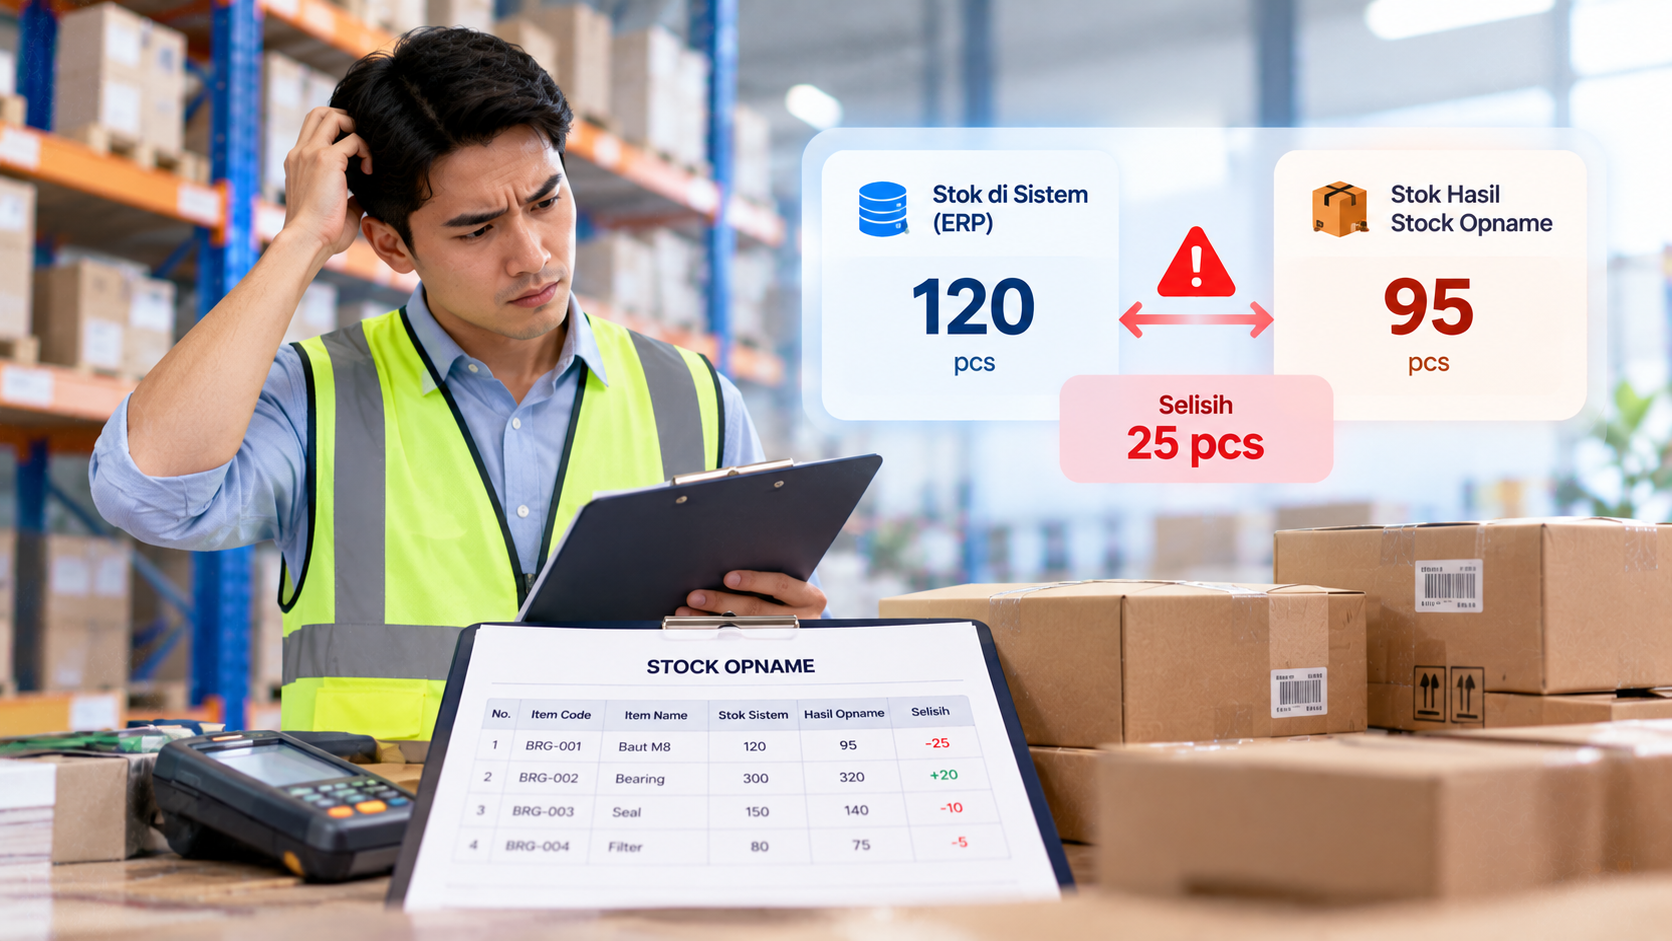
Stock di sistem menunjukkan: 10.000 unit.
Ketika dihitung secara fisik, ternyata hanya ada: 9.650 unit.
Selisih: 350 unit.
Warehouse mulai mencari penyebab.
Apakah ada barang keluar yang belum diposting?
Apakah ada Goods Receipt yang salah quantity?
Apakah ada transfer antar warehouse yang belum selesai?
Apakah terjadi salah picking?
Atau memang ada kehilangan fisik?
Masalahnya, selisih tersebut baru diketahui saat perusahaan melakukan stock opname besar di akhir bulan atau bahkan akhir tahun.
Pada saat itu, transaksi yang menyebabkan selisih mungkin sudah terjadi berbulan-bulan sebelumnya.
Semakin lama jaraknya, semakin sulit melakukan investigasi.
Karena itu, banyak perusahaan tidak hanya mengandalkan stock opname tahunan.
Salah satu metode yang dapat digunakan adalah Cycle Count.
Dengan Cycle Count, perusahaan menghitung sebagian inventory secara berkala sehingga kesalahan dapat ditemukan lebih cepat tanpa harus menunggu seluruh warehouse dihitung sekaligus.
Stock Opname adalah proses menghitung inventory secara fisik dan membandingkannya dengan saldo yang tercatat di sistem.
Tujuannya adalah memastikan:
Physical Stock = System Stock
Contohnya:
System: 5.000 unit.
Physical: 4.950 unit.
Variance: -50 unit.
Selisih tersebut perlu diperiksa sebelum adjustment dilakukan.
Inventory merupakan aset perusahaan.
Jika saldo inventory tidak akurat, dampaknya dapat menyebar ke:
purchasing
sales
warehouse
production
HPP
inventory valuation
financial reporting
Contohnya sistem menunjukkan barang tersedia.
Sales menjanjikan barang ke customer.
Ketika warehouse melakukan picking, barang ternyata tidak ada.
Masalah inventory accuracy akhirnya menjadi masalah customer service.
Inventory Accuracy menunjukkan tingkat kesesuaian antara stock yang tercatat di sistem dengan stock fisik di warehouse.
Secara sederhana:
Jika sistem mencatat: 1.000 unit.
Physical count: 1.000 unit.
Maka inventory tersebut akurat.
Namun jika physical: 950 unit,
terdapat variance: 50 unit.
Salah satu pendekatan sederhana:
Inventory Accuracy % = Item yang Sesuai ÷ Total Item yang Dihitung × 100%
Contohnya:
100 SKU dihitung.
95 SKU sesuai.
Inventory Accuracy:
95%.
Metode pengukuran dapat berbeda antar perusahaan.
Ada yang menggunakan:
SKU accuracy
quantity accuracy
value accuracy
Yang penting adalah definisi KPI konsisten.
Ada banyak penyebab.
Barang sudah datang secara fisik.
Tetapi receiving belum dibuat.
Akibatnya:
Physical Stock > System Stock.
Barang sudah keluar dari warehouse.
Namun sistem belum dikurangi.
Akibatnya:
System Stock > Physical Stock.
Barang yang diterima: 100 unit.
User input: 1.000 unit.
Selisih langsung muncul.
Barang A secara fisik masuk.
Tetapi user memposting Item B.
Akibatnya:
Item A kurang di sistem.
Item B terlalu banyak.
Barang diterima di Warehouse A.
Transaksi diposting ke Warehouse B.
Total inventory perusahaan mungkin benar.
Namun stock per warehouse salah.
Warehouse Jakarta mengirim: 500 unit.
Barang sudah keluar.
Warehouse Surabaya belum melakukan receipt.
Jika proses transfer tidak dikelola dengan benar, saldo antar lokasi dapat membingungkan.
Barang damaged masih tercatat sebagai available stock.
Secara quantity mungkin ada.
Namun secara usable quantity berbeda.
Customer mengembalikan barang.
Secara fisik barang kembali.
Tetapi sistem belum diperbarui.
Atau sebaliknya, supplier return sudah keluar secara fisik tetapi belum diposting.
Production mengambil material: 1.000 kg.
Sistem hanya mencatat: 900 kg.
Variance: 100 kg.
Jika terjadi berkali-kali, selisih material semakin besar.
Warehouse menghitung carton.
Sistem menggunakan pcs.
Konversi salah.
Contohnya:
1 carton = 24 pcs.
Tetapi user memasukkan:
1 carton = 20 pcs.
Selisih dapat terus muncul.
Operator mengambil item atau quantity yang salah.
Jika transaksi sistem mengikuti order tetapi barang fisik berbeda, saldo akan bergeser.
User memasukkan transaksi lama setelah banyak transaksi lain terjadi.
Historical balance berubah dan reconciliation menjadi lebih sulit.
Ini salah satu kesalahan yang sering terjadi.
Physical: 950.
System: 1000.
User langsung membuat adjustment: -50.
Saldo memang kembali sesuai.
Namun perusahaan kehilangan kesempatan untuk mengetahui:
kenapa 50 unit tersebut hilang?
Jika akar masalah tidak ditemukan, kejadian akan berulang.
Stock Adjustment adalah alat untuk memperbaiki saldo.
Bukan untuk menjelaskan penyebab.
Sebelum adjustment, perusahaan sebaiknya memeriksa:
Goods Receipt
Goods Issue
Sales Delivery
Return
Stock Transfer
Production Issue
Adjustment sebelumnya
User history
Dengan begitu, selisih dapat ditelusuri.
Cycle Count adalah proses menghitung sebagian inventory secara berkala tanpa menunggu seluruh warehouse dihitung dalam satu waktu.
Contohnya:
Senin: 20 SKU.
Selasa: 20 SKU.
Rabu: 20 SKU.
Dan seterusnya.
Dalam satu periode, seluruh inventory dapat diperiksa secara bertahap.
Stock opname tahunan biasanya:
menghitung banyak atau seluruh item
dilakukan dalam periode tertentu
dapat membutuhkan stop operation
melibatkan banyak manpower
Cycle Count:
dilakukan secara rutin
fokus pada subset inventory
dapat berjalan sepanjang tahun
masalah ditemukan lebih cepat
Keduanya tidak harus saling menggantikan.
Perusahaan dapat menggunakan keduanya.
Bayangkan kesalahan terjadi pada Januari.
Perusahaan baru melakukan stock opname pada Desember.
Sudah hampir satu tahun.
Sulit mencari transaksi mana yang menyebabkan selisih.
Dengan Cycle Count bulanan atau mingguan, error dapat ditemukan lebih dekat dengan waktu kejadian.
Investigasi menjadi lebih mudah.
Warehouse memiliki: 10.000 SKU.
Daripada menghitung semuanya sekaligus, perusahaan menentukan:
200 SKU per minggu.
Dalam satu tahun, banyak item dapat diperiksa beberapa kali sesuai prioritas.
Item kritis dapat dihitung lebih sering.
Perusahaan dapat menggunakan prioritas.
Contohnya:
Nilai tinggi.
Movement tinggi.
Dihitung setiap bulan.
Nilai menengah.
Dihitung setiap kuartal.
Nilai rendah.
Dihitung setiap enam bulan.
Frekuensi harus menyesuaikan risiko.
ABC Analysis dapat digunakan untuk menentukan frekuensi.
Contohnya:
10% SKU.
Kontribusi nilai terbesar.
Cycle Count:
Monthly.
20% SKU.
Cycle Count:
Quarterly.
70% SKU.
Cycle Count:
Semi-Annual.
Ini hanya contoh.
Policy perlu disesuaikan dengan perusahaan.
Barang bernilai Rp100 juta per unit tentu memiliki risiko berbeda dengan consumable seharga Rp5.000.
Walaupun movement sama, impact financial berbeda.
Cycle Count dapat memprioritaskan high-value inventory.
Barang sering bergerak memiliki lebih banyak transaksi.
Semakin banyak:
receipt
issue
transfer
picking
semakin besar peluang terjadi error.
Karena itu, fast moving item dapat membutuhkan cycle count lebih sering.
Nilai item mungkin kecil.
Tetapi jika stock-nya salah, production dapat berhenti.
Contohnya:
O-ring kecil.
Nilainya rendah.
Tetapi tanpa komponen tersebut, mesin tidak dapat dijalankan.
Jadi prioritas cycle count tidak boleh hanya melihat nilai.
Cycle Count juga dapat dilakukan berdasarkan lokasi.
Contohnya:
Week 1: Rack A.
Week 2: Rack B.
Week 3: Rack C.
Metode ini mempermudah operasional karena tim fokus pada area tertentu.
Contohnya:
Minggu ini: Raw Material.
Minggu depan: Packaging.
Minggu berikutnya: Spare Part.
Pendekatan ini dapat digunakan jika struktur inventory lebih mudah dikelola berdasarkan kategori.
Dalam beberapa proses digunakan konsep Blind Count.
Counter tidak melihat quantity sistem sebelum melakukan physical count.
Tujuannya agar angka sistem tidak memengaruhi hasil hitungan.
Contohnya:
Jika user tahu sistem menunjukkan 100 unit, ada kecenderungan berhenti menghitung ketika mendekati 100.
Blind Count membantu mengurangi bias.
Jika hasil berbeda, perusahaan dapat melakukan recount.
Contohnya:
System: 1.000.
First Count: 950.
Recount: 952.
Variance tetap ada.
Baru setelah itu dilakukan investigasi.
Recount membantu memastikan bahwa variance bukan sekadar counting error.
Tidak semua variance berasal dari transaksi.
Counter dapat salah menghitung.
Terutama jika:
barang kecil
quantity besar
packaging berbeda
lokasi tidak rapi
UOM kompleks
Karena itu, recount penting untuk variance material.
Perusahaan dapat menentukan tolerance.
Contohnya:
Item tertentu:
Tolerance ±1%.
Jika variance berada di bawah tolerance, treatment dapat berbeda dibanding variance besar.
Namun tolerance tidak berarti selisih kecil selalu boleh diabaikan.
Jika selisih kecil terjadi terus-menerus, tetap ada masalah proses.
Contohnya:
Item A: Variance 100 unit.
Harga: Rp1.000.
Value variance: Rp100.000.
Item B: Variance 1 unit.
Harga: Rp50 juta.
Value variance: Rp50 juta.
Jika hanya melihat quantity, Item A terlihat lebih buruk.
Jika melihat value, Item B jauh lebih material.
Karena itu, inventory variance perlu dianalisis berdasarkan quantity dan value.
Report dapat berisi:
| Item | System | Physical | Variance | Value |
|---|---|---|---|---|
| A | 1.000 | 990 | -10 | Rp100.000 |
| B | 500 | 510 | +10 | Rp2.000.000 |
| C | 100 | 99 | -1 | Rp10.000.000 |
Management dapat memprioritaskan investigasi berdasarkan impact.
Negative variance berarti:
Physical < System.
Contohnya:
System: 1.000.
Physical: 950.
Variance: -50.
Kemungkinan penyebab:
issue belum dicatat
picking error
damage
shrinkage
salah posting
Positive variance berarti:
Physical > System.
Contohnya:
System: 1.000.
Physical: 1.050.
Variance: +50.
Kemungkinan:
receipt belum dicatat
return belum masuk sistem
wrong item posting
counting error
Positive variance juga harus diperiksa.
Setelah variance ditemukan, inventory movement menjadi alat utama investigasi.
Contohnya:
Opening: 1.000.
Receipt: +500.
Issue: -300.
Transfer Out: -100.
Expected Ending: 1.100.
Physical: 1.050.
Variance: -50.
User kemudian menelusuri transaksi selama periode tersebut.
Audit trail dapat menunjukkan:
siapa membuat transaksi
kapan transaksi dibuat
kapan diedit
referensi dokumen
quantity
warehouse
Data tersebut membantu mempercepat root cause analysis.
Jika cycle count selalu menemukan selisih pada area tertentu, masalah mungkin bukan random.
Contohnya:
Rack B selalu memiliki variance.
Perusahaan dapat memeriksa:
layout
labeling
picking process
barcode
operator
UOM
Cycle Count dapat menjadi alat untuk menemukan kelemahan proses.
System menunjukkan:
Rack A: 100.
Rack B: 0.
Physical:
Rack A: 0.
Rack B: 100.
Total warehouse sebenarnya benar.
Namun lokasi salah.
Jika warehouse menggunakan location management, masalah ini perlu diperbaiki.
Barcode dapat membantu mengurangi kesalahan identifikasi item.
Operator scan:
Item.
Location.
Quantity.
Dengan proses yang lebih terstruktur, risiko salah item atau salah lokasi dapat berkurang.
Namun teknologi tetap membutuhkan master data yang benar.
Jika label salah ditempel, scan juga menghasilkan data salah.
Jika user scan satu item tetapi mengambil item lain, masalah tetap terjadi.
Inventory accuracy membutuhkan:
Technology + SOP + Discipline
Untuk batch-controlled item, count dapat dilakukan per batch.
Contohnya:
Item A total: 1.000.
Batch 001: 400.
Batch 002: 600.
Physical:
Batch 001: 350.
Batch 002: 650.
Total tetap: 1.000.
Jika hanya menghitung total item, masalah batch tidak terlihat.
Padahal traceability menjadi salah.
Serialized item membutuhkan kontrol lebih detail.
Contohnya sistem menunjukkan serial: SN001–SN010.
Physical ternyata: SN001–SN009.
Satu serial hilang.
Quantity variance hanya satu.
Tetapi traceability unit tersebut sangat penting.
Saat menghitung, inventory perlu dibedakan berdasarkan status.
Contohnya:
Released: 500.
Quarantine: 200.
Rejected: 50.
Total physical: 750.
Jika counter hanya menghitung total 750 tanpa status, sistem status dapat salah meskipun total quantity benar.
Perusahaan perlu memastikan:
item benar
quantity benar
warehouse benar
location benar
batch benar
status benar
Sistem menunjukkan total yang benar belum tentu berarti inventory benar.
Barang yang masih In Transit jangan dihitung sebagai stock fisik warehouse tujuan.
Contohnya:
Transfer: 500 unit.
Barang masih di perjalanan.
Warehouse tujuan belum menerima.
Jika sistem sudah memasukkan quantity ke destination terlalu cepat, stock terlihat lebih besar dari kondisi fisik.
Saat melakukan stock opname, perusahaan perlu menentukan cut-off transaksi.
Misalnya selama counting:
receipt dihentikan sementara
issue dihentikan
atau seluruh movement dicatat dengan kontrol tertentu
Tanpa cut-off, barang terus bergerak ketika sedang dihitung.
Hasil count menjadi sulit dibandingkan.
Karena sebagian stock sudah diverifikasi secara rutin, perusahaan memiliki inventory control sepanjang tahun.
Pada beberapa bisnis, hal ini dapat membantu mengurangi beban stock opname besar.
Namun tetap mengikuti policy audit dan accounting perusahaan.
Inventory accuracy sangat penting saat monthly atau year-end closing.
Jika stock system salah:
inventory value salah.
HPP dapat salah.
Gross profit dapat salah.
Accounting akhirnya harus melakukan banyak adjustment.
Semakin baik cycle count, semakin kecil potensi kejutan saat closing.
Misalnya barang hilang: 100 unit.
Cost: Rp500.000/unit.
Inventory variance: Rp50 juta.
Jika baru ditemukan pada akhir tahun, perusahaan harus menentukan treatment accounting sesuai policy.
Jumlah tersebut dapat memengaruhi financial result.
Saldo inventory yang terlalu tinggi di sistem dapat membuat management berpikir perusahaan memiliki aset lebih besar daripada kondisi fisik sebenarnya.
Sebaliknya, saldo terlalu rendah dapat menyebabkan unnecessary purchasing.
Inventory accuracy penting untuk working capital decision.
Purchasing menggunakan stock system untuk menentukan kebutuhan.
Jika system menunjukkan: 1.000 unit,
padahal physical: 500,
purchasing mungkin terlambat order.
Jika system menunjukkan: 500,
padahal physical: 1.000,
purchasing dapat membeli barang yang sebenarnya tidak diperlukan.
Sales juga bergantung pada inventory accuracy.
Jika available stock salah, sales dapat:
overpromise
menolak order yang sebenarnya bisa dipenuhi
memberikan delivery date yang salah
Stock accuracy langsung memengaruhi customer service.
Production membutuhkan material yang benar.
System: 5.000 kg.
Physical: 4.000 kg.
Production Plan membutuhkan: 4.500 kg.
Secara sistem terlihat cukup.
Secara fisik kurang.
Production akhirnya terlambat.
Warehouse dapat menggunakan KPI seperti:
Kesesuaian system dan physical.
Jumlah atau nilai selisih.
Item yang berulang kali bermasalah.
Nilai stock adjustment.
Ketepatan lokasi barang.
KPI membantu melihat kualitas proses warehouse.
Item yang sekali selisih mungkin terjadi karena error tertentu.
Namun jika item yang sama selalu selisih setiap bulan, ada masalah sistemik.
Contohnya:
Warehouse sering dinilai dari:
berapa cepat receiving.
berapa cepat picking.
Namun kecepatan tanpa accuracy dapat menimbulkan masalah.
Order yang dipicking cepat tetapi item salah tetap merupakan kegagalan.
Balance antara:
Speed + Accuracy
lebih penting.
Adjustment langsung mengubah inventory.
Karena itu, perusahaan dapat menerapkan approval berdasarkan:
quantity
value
item category
Contohnya:
Variance < Rp1 juta:
Warehouse Supervisor.
Rp1–10 juta:
Warehouse Manager.
Rp10 juta:
Management / Finance Approval.
Threshold mengikuti policy perusahaan.
Contohnya:
Counting Difference
Damage
Expired
Wrong Posting
Shrinkage
UOM Correction
Dengan reason code, perusahaan dapat menganalisis penyebab adjustment dari waktu ke waktu.
Misalnya selama satu tahun:
40% adjustment:
Wrong Picking.
30%: Goods Issue Delay.
20%: Damage.
10%: Other.
Management sekarang mengetahui area improvement terbesar.
Jika semua adjustment hanya diberi keterangan:
“Stock Opname”
perusahaan tahu terjadi selisih.
Tetapi tidak tahu kenapa.
Semakin detail reason yang valid, semakin baik data improvement.
Perusahaan dapat membuat jadwal.
Contohnya:
High-risk item.
Fast moving.
High-value.
Medium priority.
Low-risk item.
Frekuensi sebenarnya harus menyesuaikan volume dan risiko bisnis.
Selain scheduled count, perusahaan juga dapat melakukan random count.
Tujuannya untuk mengecek area atau item tanpa pola tetap.
Hal ini dapat menjadi bagian dari internal control.
Count juga dapat dilakukan berdasarkan kejadian.
Contohnya:
negative stock
unusual adjustment
repeated picking error
customer complaint
supplier discrepancy
Item dengan exception tertentu langsung masuk daftar count.
Inventory lama juga dapat diprioritaskan.
Contohnya barang >365 hari.
Selain memeriksa apakah masih dibutuhkan, perusahaan juga memastikan physical stock benar-benar ada.
Dead stock yang hanya ada di sistem tetapi tidak ditemukan secara fisik akan memperburuk laporan aging.
Slow moving item lebih jarang disentuh.
Akibatnya barang bisa:
pindah lokasi tanpa update
rusak
hilang
tertutup barang lain
Periodic counting membantu memastikan stock lama tetap valid.
Quarantine area juga harus dihitung.
Barang bisa lama tertahan dan lupa diproses.
Cycle Count dapat membantu menemukan:
quarantine terlalu lama
status salah
quantity berbeda
Perusahaan dengan banyak warehouse perlu menjaga accuracy di setiap lokasi.
Contohnya:
Jakarta: 99%.
Surabaya: 94%.
Medan: 88%.
Management dapat melihat lokasi mana yang membutuhkan improvement.
Dashboard dapat menampilkan:
| Warehouse | Accuracy |
|---|---|
| Jakarta | 99,2% |
| Surabaya | 96,5% |
| Medan | 91,8% |
Perbedaan tersebut membantu menentukan fokus audit dan training.
Stock dari sistem diambil ke Excel.
Setiap counter memiliki file berbeda.
Tidak jelas versi terakhir.
User memasukkan ulang variance.
Sulit mengetahui siapa menghitung dan siapa approve.
Management baru menerima report setelah proses selesai.
ERP dapat membantu mengelola proses seperti:
Count Schedule
↓
Item / Location Selection
↓
Physical Count
↓
Variance Calculation
↓
Recount
↓
Approval
↓
Stock Adjustment
↓
Audit Trail
Dengan proses terstruktur, hasil count dapat langsung dikaitkan dengan inventory.
Venus ERP membantu mengintegrasikan Inventory, Warehouse, Purchasing, Sales, Production, Finance, dan Accounting.
Dalam proses inventory control, data transaksi dapat digunakan untuk:
Mengetahui saldo sistem.
Menelusuri barang masuk dan keluar.
Mengelola lokasi dan transaksi stock.
Membandingkan physical dan system stock.
Memperbarui saldo setelah review dan approval sesuai proses perusahaan.
Menelusuri transaksi yang memengaruhi inventory.
Dengan data yang lebih terstruktur, perusahaan dapat membangun proses Cycle Count sesuai kebutuhan operasionalnya.
Misalnya warehouse sudah mengeluarkan barang.
Goods Issue belum dibuat.
Cycle Count dilakukan.
Physical pasti lebih rendah.
Counter menemukan variance.
Padahal barang bukan hilang.
Transaksinya hanya belum diposting.
Karena itu, sebelum count, perusahaan harus memastikan transaksi sudah up-to-date.
ERP menyediakan kontrol.
Namun user tetap harus:
input tepat waktu
memilih item benar
memilih warehouse benar
menggunakan UOM benar
mengikuti transfer process
mengikuti approval
Inventory accuracy adalah gabungan dari sistem dan proses kerja.
System: 500 unit.
Physical: 450.
Variance: -50.
Tim mengecek movement.
Ditemukan Sales Delivery:
50 unit
sudah keluar kemarin.
Tetapi Goods Issue belum diposting.
Root Cause:
Delayed Transaction.
Action:
Posting Goods Issue.
Tidak perlu stock adjustment.
Ini menunjukkan kenapa investigasi penting sebelum adjustment.
System: 500.
Physical: 490.
Semua receipt dan issue sudah sesuai.
Recount: 490.
Investigasi tidak menemukan transaksi outstanding.
Barang ternyata rusak dan dibuang tanpa dokumentasi.
Perusahaan kemudian dapat melakukan adjustment sesuai approval dan reason code.
Selain memperbaiki saldo, SOP disposal juga perlu diperbaiki.
Coba jawab:
Berapa inventory accuracy perusahaan saat ini?
Apakah stock opname hanya dilakukan setahun sekali?
Apakah high-value item dihitung lebih sering?
Apakah variance selalu diinvestigasi sebelum adjustment?
Apakah stock adjustment membutuhkan approval?
Apakah adjustment memiliki reason code?
Apakah batch dan location ikut diverifikasi?
Apakah item dengan variance berulang dapat diketahui?
Apakah transaction delay sering menyebabkan selisih?
Apakah Cycle Count masih dikelola manual dengan spreadsheet?
Jika banyak jawabannya belum, proses inventory control perusahaan masih memiliki ruang besar untuk diperbaiki.
Perusahaan tidak harus langsung membuat proses yang kompleks.
Mulai dari:
Gunakan:
value
movement
criticality
historical variance
Monthly, quarterly, atau sesuai kebutuhan.
Pisahkan jika diperlukan dari user yang melakukan transaksi harian.
Untuk mengurangi bias.
Pastikan hasil benar.
Cek movement.
Jangan langsung koreksi.
Cari masalah yang berulang.
Dengan pendekatan ini, Cycle Count menjadi proses improvement, bukan sekadar kegiatan menghitung barang.
Jika selisih baru diketahui saat auditor datang, perusahaan sudah terlambat melakukan kontrol.
Cycle Count membantu menjadikan inventory accuracy sebagai aktivitas rutin.
Masalah ditemukan lebih dekat dengan waktu terjadinya.
Root cause lebih mudah dicari.
Adjustment lebih terkontrol.
Dan stock yang digunakan oleh Sales, Purchasing, Production, serta Finance menjadi lebih dapat dipercaya.
Stock Opname bukan hanya kegiatan menghitung barang.
Tujuan utamanya adalah memastikan data inventory dapat dipercaya.
Jika physical stock dan system stock sering berbeda, perusahaan perlu mencari penyebabnya.
Bukan hanya melakukan adjustment.
Cycle Count membantu perusahaan memeriksa inventory secara berkala tanpa harus menunggu stock opname besar di akhir tahun.
Prioritas count dapat berdasarkan:
nilai
movement
criticality
historical variance
warehouse
item category
Ketika variance ditemukan, perusahaan dapat menelusuri:
Inventory Balance → Inventory Movement → Transaction → User → Root Cause
Dengan cara tersebut, stock accuracy dapat ditingkatkan secara bertahap.
Jika tim warehouse baru mengetahui banyak selisih saat stock opname akhir bulan atau akhir tahun, proses kontrol inventory dapat dibuat lebih proaktif.
Venus ERP membantu mengintegrasikan Inventory, Warehouse, Purchasing, Sales, Production, Finance, dan Accounting dalam satu sistem.
Dengan histori inventory movement dan transaksi yang lebih terstruktur, perusahaan dapat memiliki dasar yang lebih baik untuk melakukan stock opname, investigasi variance, dan pengendalian inventory.
Hubungi PT Sinergi Teknologi Solusindo untuk konsultasi dan demo Venus ERP sesuai kebutuhan perusahaan Anda.