Dalam operasional perusahaan, pembelian barang dan jasa dari supplier merupakan aktivitas yang terjadi hampir setiap hari.
Perusahaan dapat membeli:
bahan baku
spare part
barang dagangan
jasa transportasi
kebutuhan kantor
jasa maintenance
kebutuhan produksi
equipment
layanan pihak ketiga
Tidak semua transaksi tersebut dibayar secara tunai.
Banyak supplier memberikan termin pembayaran seperti 14 hari, 30 hari, 45 hari, atau bahkan 60 hari.
Ketika perusahaan menerima barang atau jasa tetapi belum melakukan pembayaran, kewajiban tersebut dicatat sebagai Account Payable.
Semakin banyak supplier dan transaksi pembelian, semakin kompleks pula proses pengelolaan hutang perusahaan.
Karena itu, perusahaan membutuhkan sistem yang mampu mengelola invoice supplier, jatuh tempo, outstanding, pembayaran, dan pencatatan accounting secara terintegrasi.
Di sinilah fungsi Account Payable dalam ERP menjadi penting.
Account Payable atau AP adalah kewajiban perusahaan kepada supplier atas pembelian barang atau jasa yang belum dibayar.
Contohnya:
Perusahaan membeli material senilai Rp100 juta dari supplier dengan termin pembayaran 30 hari.
Barang diterima hari ini.
Namun, pembayaran baru dilakukan 30 hari kemudian.
Selama pembayaran belum dilakukan, nilai Rp100 juta tersebut menjadi Account Payable perusahaan.
Secara sederhana, alurnya:
Purchase Order → Goods Receipt → Supplier Invoice → Account Payable → Payment → Settlement
Account Payable memiliki hubungan langsung dengan cash flow perusahaan.
Perusahaan harus mengetahui:
berapa total hutang supplier
invoice mana yang belum dibayar
kapan invoice jatuh tempo
supplier mana yang harus dibayar terlebih dahulu
berapa nilai pembayaran yang harus disiapkan
invoice mana yang sudah overdue
pembayaran digunakan untuk invoice yang mana
Jika informasi tersebut tidak dikelola dengan baik, perusahaan dapat mengalami beberapa masalah.
Contohnya:
pembayaran supplier terlambat
invoice dibayar dua kali
hubungan dengan supplier terganggu
cash flow tidak terencana
data hutang tidak sesuai
invoice hilang atau tidak tercatat
diskon pembayaran tidak dimanfaatkan
supplier melakukan penagihan berulang
Pengelolaan Account Payable yang baik membantu perusahaan menjaga kewajiban pembayaran tetap terkendali.
Account Payable dan Account Receivable sering disebut bersamaan, tetapi keduanya memiliki fungsi yang berlawanan.
Account Receivable (AR) adalah uang yang harus diterima perusahaan dari customer.
Sedangkan:
Account Payable (AP) adalah uang yang harus dibayar perusahaan kepada supplier.
Contohnya:
Perusahaan menjual barang kepada customer senilai Rp100 juta.
Nilai tersebut menjadi:
Account Receivable
Sementara perusahaan membeli material dari supplier senilai Rp60 juta.
Nilai tersebut menjadi:
Account Payable
Secara sederhana:
AR = Uang yang harus masuk
AP = Uang yang harus keluar
Keduanya sangat penting dalam pengelolaan cash flow.
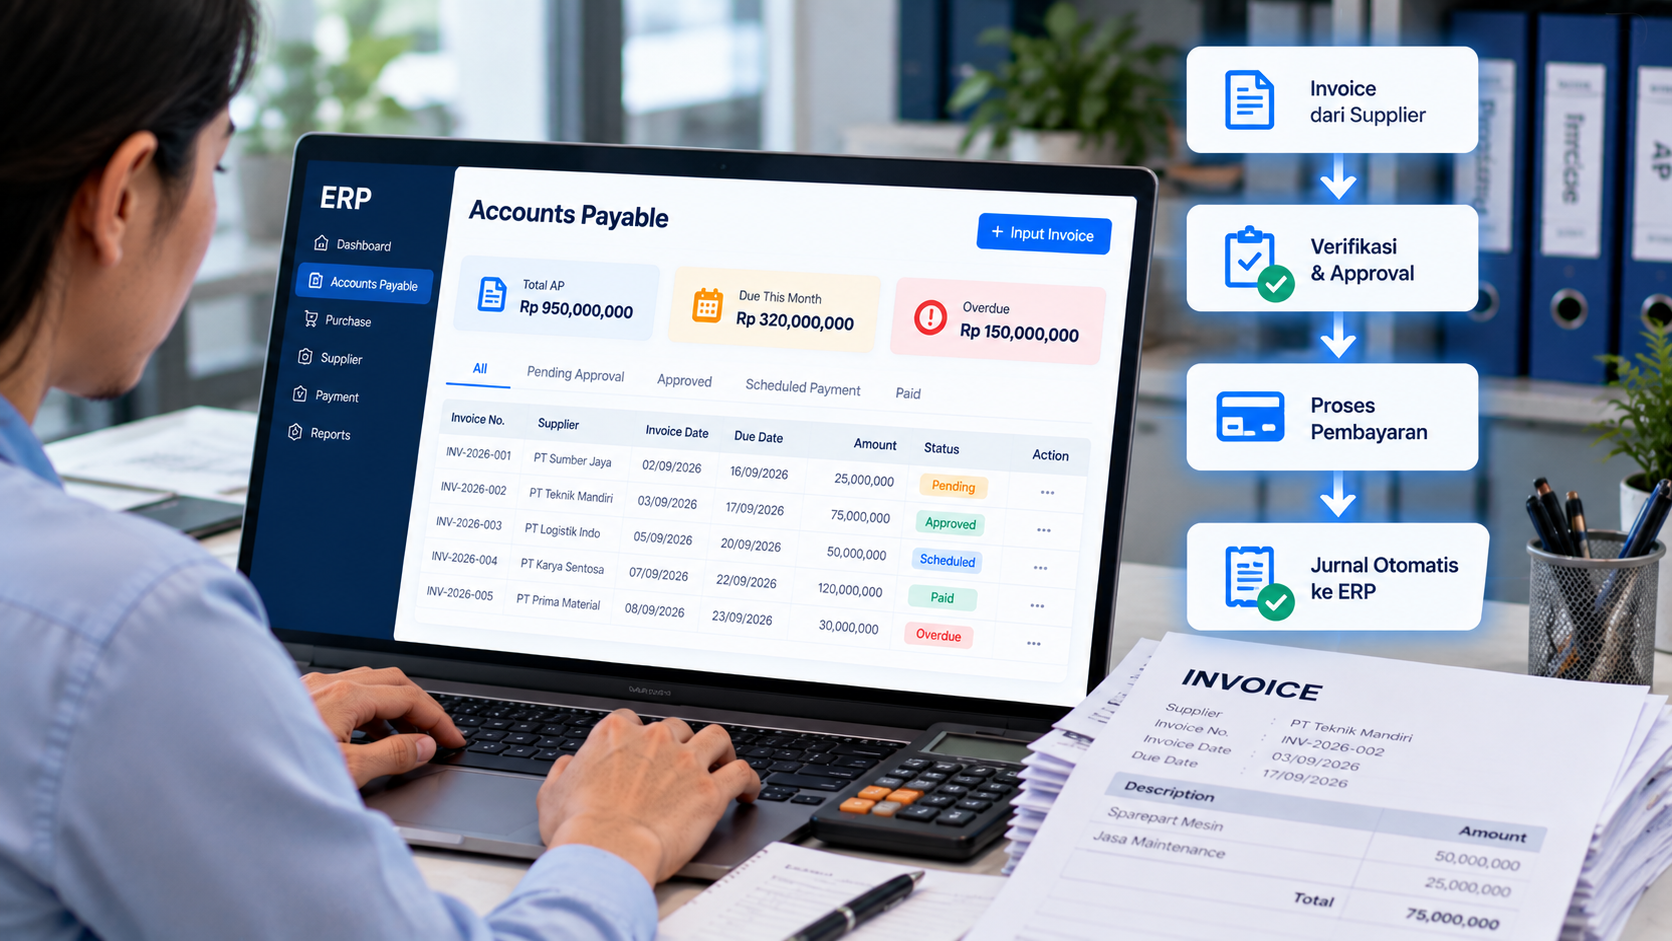
Dalam ERP, proses Account Payable biasanya dimulai dari aktivitas purchasing.
Contoh alur:
Purchase Request
↓
Purchase Order
↓
Goods Receipt
↓
Supplier Invoice
↓
Account Payable
↓
Payment
↓
Settlement
↓
General Ledger
Setiap proses saling terhubung.
Dengan demikian, finance dan accounting tidak perlu memasukkan data berulang kali dari awal.
Misalnya perusahaan membeli material dari PT Supplier ABC.
Nilai pembelian:
Rp150.000.000
Termin pembayaran:
30 hari
Purchasing membuat Purchase Order:
PO-2026-00152
Nilai:
Rp150.000.000
Supplier:
PT Supplier ABC
Warehouse menerima barang.
Goods Receipt dibuat untuk memastikan jumlah barang yang diterima sesuai dengan pesanan.
Supplier mengirim invoice:
INV-SUP-00125
Nilai:
Rp150.000.000
Due Date:
30 hari setelah tanggal invoice.
Setelah invoice diverifikasi dan diposting, sistem mencatat hutang supplier sebesar:
Rp150.000.000
Sistem dapat membuat jurnal seperti:
Debit Inventory / Expense Rp150.000.000
Credit Account Payable Rp150.000.000
Jenis akun debit bergantung pada transaksi dan konfigurasi accounting perusahaan.
Pada saat jatuh tempo, finance melakukan pembayaran.
Jurnal yang terbentuk dapat berupa:
Debit Account Payable Rp150.000.000
Credit Bank Rp150.000.000
Setelah pembayaran dan settlement selesai, outstanding supplier menjadi nol.
Outstanding Payable adalah nilai hutang yang masih belum dibayar kepada supplier.
Contoh:
Invoice Supplier:
Rp100 juta
Pembayaran:
Rp60 juta
Outstanding:
Rp40 juta
Informasi outstanding membantu finance mengetahui kewajiban pembayaran perusahaan pada suatu periode.
AP Aging adalah laporan yang mengelompokkan hutang supplier berdasarkan umur dan tanggal jatuh tempo.
Contoh:
| Supplier | Current | 1–30 Hari | 31–60 Hari | 61–90 Hari | >90 Hari |
|---|---|---|---|---|---|
| Supplier A | Rp80 jt | – | – | – | – |
| Supplier B | – | Rp25 jt | Rp15 jt | – | – |
| Supplier C | – | – | – | Rp40 jt | Rp10 jt |
Laporan ini membantu perusahaan melihat hutang mana yang sudah mendekati atau melewati jatuh tempo.
AP Aging membantu finance menyusun prioritas pembayaran.
Misalnya:
Supplier A memiliki invoice Rp50 juta yang jatuh tempo minggu depan.
Supplier B memiliki invoice Rp100 juta yang sudah overdue 45 hari.
Supplier B kemungkinan membutuhkan perhatian lebih cepat.
Dengan AP Aging, perusahaan dapat mengatur pembayaran berdasarkan:
due date
prioritas supplier
kondisi cash flow
nilai invoice
perjanjian pembayaran
status overdue
Payment Term adalah ketentuan waktu pembayaran antara perusahaan dengan supplier.
Contohnya:
Cash
Net 7
Net 14
Net 30
Net 45
Net 60
Jika supplier memberikan Net 30, maka perusahaan memiliki waktu 30 hari untuk melakukan pembayaran sesuai ketentuan yang berlaku.
Dalam ERP, payment term dapat disimpan pada master supplier.
Ketika invoice dibuat, due date dapat dihitung berdasarkan konfigurasi tersebut.
Jika invoice diterima melalui email, WhatsApp, kertas, atau file terpisah, ada risiko invoice tidak segera diproses.
Akibatnya, pembayaran bisa terlambat.
Invoice yang sama dapat dibayar dua kali jika pencatatan tidak terkontrol.
Contohnya:
Invoice dikirim ke purchasing.
Supplier juga mengirim salinan ke finance.
Kedua dokumen diproses secara terpisah.
Tanpa sistem yang terintegrasi, duplicate payment lebih sulit dideteksi.
Jika perusahaan memiliki ratusan invoice supplier, memonitor jatuh tempo menggunakan spreadsheet dapat menjadi rumit.
Manajemen membutuhkan informasi:
“Berapa hutang perusahaan bulan ini?”
Jika data tersebar di beberapa file, finance harus melakukan rekap terlebih dahulu.
Finance sudah membayar supplier, tetapi invoice belum ditandai sebagai lunas.
Akibatnya, laporan outstanding masih menunjukkan hutang yang sebenarnya sudah dibayar.
Jika jadwal pembayaran supplier tidak tersusun dengan baik, perusahaan sulit mengetahui kebutuhan dana dalam beberapa minggu ke depan.
Semua invoice supplier dapat dikelola dalam satu sistem.
Tanggal jatuh tempo dapat dihitung berdasarkan payment term.
Finance dapat melihat invoice yang belum dibayar berdasarkan supplier.
Pembayaran dapat dikaitkan dengan invoice terkait.
Perusahaan dapat melihat hutang berdasarkan umur dan overdue.
Invoice dapat ditelusuri kembali ke Purchase Order dan penerimaan barang.
Transaksi AP dapat membentuk jurnal accounting secara otomatis berdasarkan konfigurasi sistem.
Dalam proses Account Payable, perusahaan sering menggunakan konsep Three-Way Matching.
Three-Way Matching adalah proses mencocokkan tiga dokumen:
Purchase Order
Goods Receipt
Supplier Invoice
Tujuannya adalah memastikan:
barang memang dipesan
barang memang diterima
jumlah invoice sesuai
Contohnya:
Purchase Order:
100 unit
Goods Receipt:
100 unit
Supplier Invoice:
100 unit
Transaksi sesuai.
Namun, jika supplier mengirim invoice untuk 120 unit, sistem atau user perlu melakukan pengecekan sebelum pembayaran.
Three-Way Matching membantu mengurangi risiko pembayaran yang tidak sesuai dengan transaksi aktual.
Tanpa proses verifikasi, perusahaan berisiko membayar:
barang yang belum diterima
jumlah lebih besar dari PO
harga yang tidak sesuai
invoice duplicate
transaksi yang tidak memiliki dokumen pendukung
Dengan ERP, hubungan antar dokumen lebih mudah ditelusuri.
Account Payable tidak berdiri sendiri.
Proses AP dimulai dari kegiatan purchasing.
Contohnya:
Purchasing membuat Purchase Order senilai Rp100 juta.
Warehouse menerima barang senilai Rp100 juta.
Supplier mengirim invoice Rp100 juta.
Finance memproses Account Payable.
Accounting menerima jurnal.
Jika seluruh proses menggunakan sistem berbeda, tim finance harus melakukan pencocokan secara manual.
Dengan ERP, setiap dokumen dapat saling terhubung.
AR menentukan uang yang akan masuk.
AP menentukan uang yang akan keluar.
Karena itu, keduanya perlu dianalisis secara bersamaan.
Misalnya:
Account Receivable minggu depan:
Rp2 miliar
Account Payable minggu depan:
Rp1,5 miliar
Perusahaan dapat memperkirakan kebutuhan cash flow berdasarkan informasi tersebut.
Jika AP tidak terkontrol, perusahaan bisa memiliki kewajiban pembayaran besar tanpa persiapan dana yang cukup.
Tidak selalu.
Pembayaran harus mengikuti kebijakan cash management perusahaan.
Misalnya supplier memberikan termin 30 hari.
Jika perusahaan membayar seluruh invoice pada hari pertama tanpa manfaat tambahan, perusahaan kehilangan fleksibilitas penggunaan kas selama periode tersebut.
Namun, ada kondisi di mana supplier menawarkan early payment discount.
Contohnya:
2/10 Net 30
Artinya perusahaan mendapatkan diskon 2% jika membayar dalam 10 hari. Jika tidak, total invoice harus dibayar dalam 30 hari.
Pada kondisi seperti ini, finance dapat membandingkan manfaat diskon dengan kebutuhan cash flow perusahaan.
Menunjukkan total kewajiban perusahaan kepada supplier.
Menunjukkan invoice yang sudah melewati jatuh tempo.
Menunjukkan umur hutang supplier.
DPO membantu melihat rata-rata waktu yang dibutuhkan perusahaan untuk membayar supplier.
Interpretasinya harus disesuaikan dengan payment term dan kebijakan perusahaan.
Menunjukkan persentase invoice supplier yang dibayar sesuai jadwal.
Dapat digunakan untuk memantau kemungkinan invoice yang tercatat lebih dari satu kali.
Tidak semua invoice harus dibayar sekaligus.
Misalnya:
Invoice Supplier:
Rp200 juta
Pembayaran pertama:
Rp100 juta
Outstanding:
Rp100 juta
Invoice masih memiliki saldo hingga pembayaran berikutnya dilakukan.
ERP dapat mencatat pembayaran parsial dan menyimpan sisa outstanding.
Finance dapat melakukan satu pembayaran untuk beberapa invoice.
Contohnya:
Pembayaran:
Rp150 juta
Dialokasikan ke:
Invoice A: Rp50 juta
Invoice B: Rp40 juta
Invoice C: Rp60 juta
Total:
Rp150 juta
Setelah settlement, ketiga invoice dapat ditandai selesai.
Dalam beberapa transaksi, perusahaan harus memberikan uang muka kepada supplier.
Contohnya:
Nilai Purchase Order:
Rp500 juta
Down Payment:
30%
Advance Payment:
Rp150 juta
Sisa pembayaran kemudian dilakukan berdasarkan progres atau penerimaan barang.
Proses advance payment perlu dicatat secara jelas agar finance mengetahui jumlah uang muka dan sisa kewajiban.
ERP membantu perusahaan menyimpan hubungan antar transaksi.
Contohnya:
Payment
↓
Supplier Invoice
↓
Goods Receipt
↓
Purchase Order
↓
Purchase Request
Jika auditor atau manajemen ingin mengetahui alasan suatu pembayaran dilakukan, transaksi dapat ditelusuri kembali ke dokumen asal.
Informasi tersebut juga dapat mencakup:
siapa yang membuat transaksi
siapa yang melakukan approval
tanggal transaksi
tanggal posting
supplier
nominal
referensi dokumen
Pembayaran supplier juga dapat membutuhkan proses approval.
Contohnya:
Pembayaran di bawah Rp50 juta:
Finance Manager
Pembayaran Rp50–250 juta:
Finance Manager → General Manager
Pembayaran di atas Rp250 juta:
Finance Manager → Director
Workflow sebenarnya mengikuti kebijakan perusahaan.
Dengan ERP, approval dapat menjadi bagian dari proses transaksi sehingga kontrol pembayaran lebih terstruktur.
Bayangkan perusahaan membeli bahan baku.
Departemen produksi membutuhkan bahan baku.
Purchasing membuat PO ke supplier.
Warehouse menerima barang.
Supplier mengirim invoice.
Finance memeriksa kesesuaian invoice dengan transaksi.
Hutang supplier terbentuk.
Finance menentukan jadwal pembayaran berdasarkan due date.
Pembayaran dilakukan.
Pembayaran dialokasikan ke invoice.
Transaksi tercatat pada accounting.
Ini menunjukkan bahwa Account Payable merupakan bagian dari proses bisnis yang lebih besar, bukan sekadar pencatatan hutang.
Venus ERP membantu perusahaan mengelola proses pembelian hingga pembayaran supplier secara terintegrasi.
Area yang dapat dikelola meliputi:
Kelola data supplier dan informasi transaksi terkait.
Kelola proses pembelian dan Purchase Order.
Catat penerimaan barang berdasarkan transaksi pembelian.
Kelola invoice dari supplier.
Pantau hutang dan outstanding supplier.
Kelola pembayaran supplier.
Telusuri histori transaksi hutang.
Transaksi AP dapat terhubung dengan pencatatan accounting.
Gunakan data Account Payable untuk monitoring kewajiban dan pembayaran.
AP juga merupakan bagian dari kontrol bisnis perusahaan.
Data Account Payable dapat membantu manajemen memahami:
kewajiban jangka pendek
kebutuhan kas
supplier utama
invoice overdue
jadwal pembayaran
pola purchasing
konsentrasi hutang supplier
Dengan data yang terstruktur, perusahaan dapat membuat keputusan pembayaran yang lebih baik.
Pastikan pembelian memiliki dokumen yang jelas.
Pastikan barang atau jasa benar-benar diterima sebelum invoice diproses.
Lakukan pengecekan harga, jumlah, dan informasi transaksi.
Pantau invoice yang mendekati jatuh tempo.
Prioritaskan hutang berdasarkan umur dan status overdue.
Gunakan nomor invoice supplier sebagai referensi kontrol.
Gunakan informasi AP untuk memperkirakan kebutuhan pembayaran.
Jika volume transaksi sudah tinggi, hindari pengelolaan AP dengan banyak spreadsheet terpisah.
Account Payable merupakan bagian penting dari pengelolaan kewajiban dan cash flow perusahaan.
Perusahaan perlu mengetahui:
berapa total hutang supplier
invoice mana yang belum dibayar
kapan jatuh tempo
invoice mana yang sudah overdue
pembayaran digunakan untuk invoice yang mana
bagaimana umur hutang
berapa kebutuhan kas untuk pembayaran
Dengan ERP, Account Payable dapat terhubung dengan purchasing, goods receipt, supplier invoice, payment, settlement, dan general ledger.
Integrasi tersebut membantu perusahaan mengurangi double input, memperkuat kontrol transaksi, dan membuat pengelolaan hutang supplier menjadi lebih terstruktur.
Jika perusahaan masih menggunakan spreadsheet atau sistem terpisah untuk mengelola Purchase Order, invoice supplier, hutang, dan pembayaran, proses tersebut dapat menjadi semakin kompleks ketika transaksi meningkat.
Venus ERP membantu mengintegrasikan Purchasing, Account Payable, Payment, Finance, dan General Ledger dalam satu sistem.
Hubungi PT Sinergi Teknologi Solusindo untuk konsultasi dan demo Venus ERP sesuai kebutuhan perusahaan Anda.