Dalam sistem keuangan perusahaan, hampir seluruh transaksi pada akhirnya akan bermuara pada satu tempat: General Ledger.
Penjualan, pembelian, penerimaan pembayaran customer, pembayaran supplier, transaksi inventory, fixed asset, hingga jurnal adjustment akan membentuk pencatatan accounting yang masuk ke buku besar perusahaan.
Karena itu, General Ledger menjadi salah satu bagian terpenting dalam sistem ERP.
Jika modul lain mencatat aktivitas operasional, maka General Ledger membantu perusahaan melihat dampak keuangannya.
Dengan sistem ERP yang terintegrasi, transaksi tidak harus dicatat ulang secara manual dari awal. Data dari berbagai modul dapat mengalir menuju General Ledger berdasarkan konfigurasi accounting yang sudah ditentukan.
Lalu, bagaimana sebenarnya General Ledger bekerja di ERP?
General Ledger atau GL adalah buku besar yang berisi kumpulan seluruh transaksi keuangan perusahaan berdasarkan akun accounting.
Setiap transaksi akan dicatat ke akun tertentu dalam Chart of Accounts.
Contohnya:
Cash
Bank
Account Receivable
Account Payable
Inventory
Fixed Asset
Sales Revenue
Cost of Goods Sold
Operating Expense
Tax
Equity
General Ledger kemudian menjadi sumber utama untuk menghasilkan laporan keuangan.
Secara sederhana:
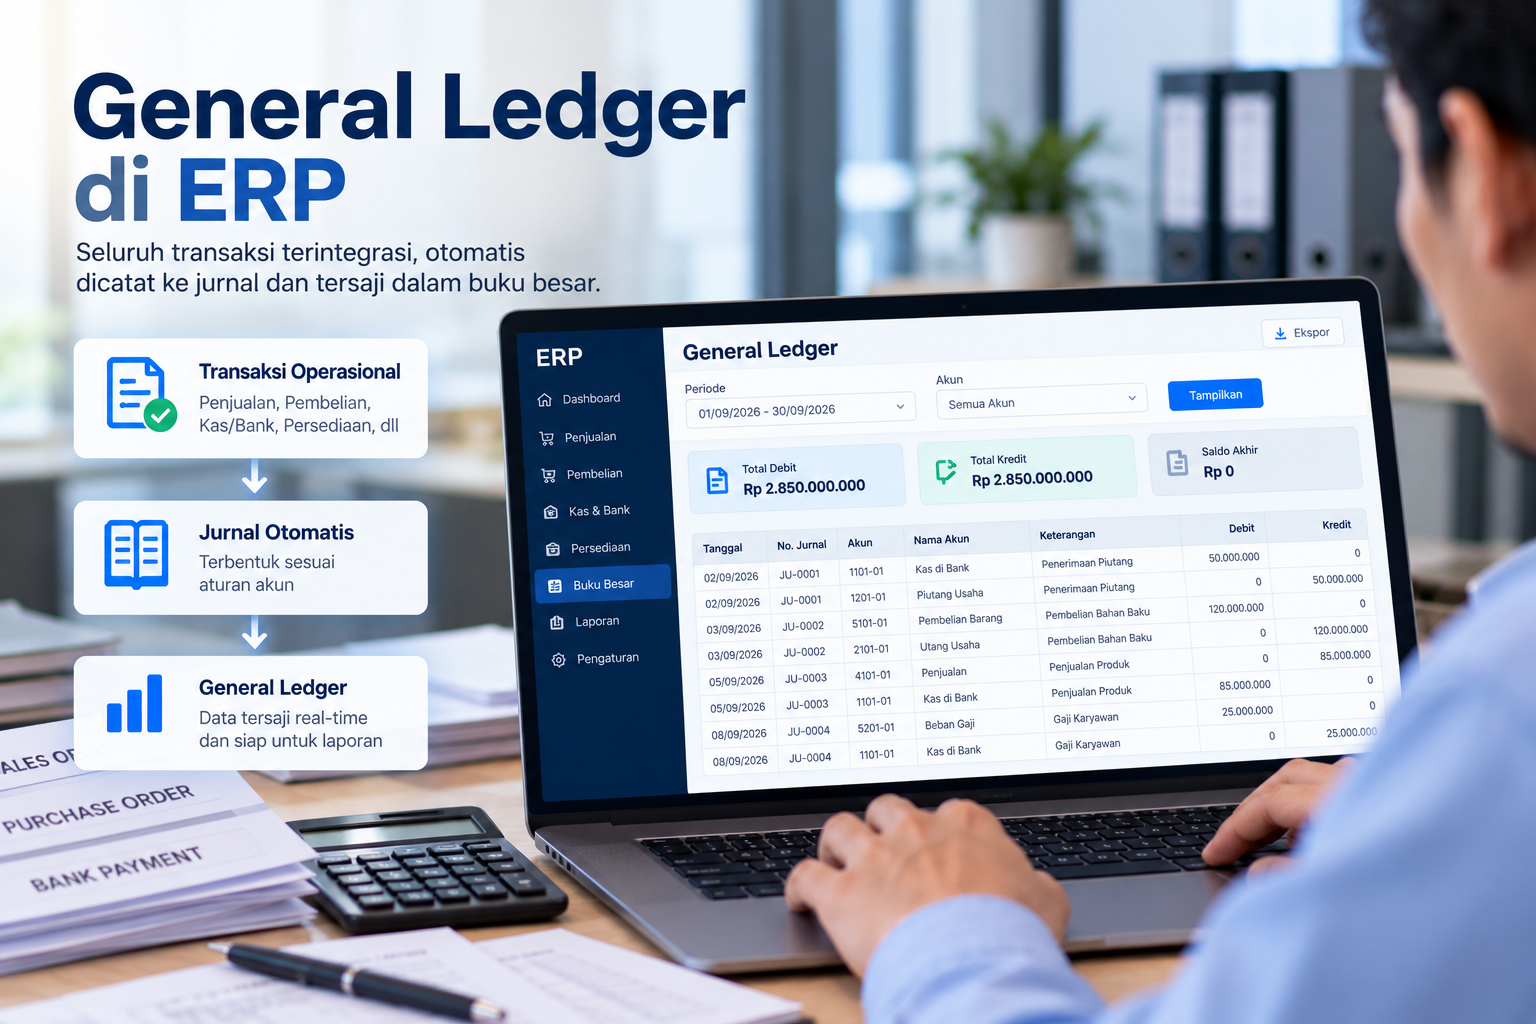
Transaksi Operasional → Jurnal → General Ledger → Laporan Keuangan
General Ledger membantu perusahaan mengelompokkan seluruh transaksi berdasarkan akun.
Contohnya, selama satu bulan terjadi:
Penjualan:
Rp1.000.000.000
Pembelian:
Rp600.000.000
Biaya operasional:
Rp100.000.000
Penerimaan pembayaran:
Rp800.000.000
Pembayaran supplier:
Rp500.000.000
Semua transaksi tersebut akan menghasilkan jurnal.
Jurnal-jurnal kemudian masuk ke akun terkait dalam General Ledger.
Dari sana, perusahaan dapat melihat saldo dan aktivitas setiap akun.
Chart of Accounts atau COA adalah daftar akun yang digunakan perusahaan untuk mencatat transaksi.
Contohnya:
| Kode Akun | Nama Akun |
|---|---|
| 110001 | Cash |
| 110002 | Bank |
| 120001 | Account Receivable |
| 130001 | Inventory |
| 210001 | Account Payable |
| 410001 | Sales Revenue |
| 510001 | Cost of Goods Sold |
| 610001 | Operating Expense |
Setiap transaksi dalam ERP akan diarahkan ke akun tertentu berdasarkan konfigurasi.
Contohnya:
Sales Invoice
akan menghasilkan jurnal:
Debit Account Receivable
Credit Sales Revenue
Ketika pembayaran diterima:
Debit Bank
Credit Account Receivable
General Ledger menyimpan seluruh pergerakan pada akun tersebut.
Dalam ERP, General Ledger tidak berdiri sendiri.
GL terhubung dengan berbagai modul operasional.
Contohnya:
Sales
↓
Account Receivable
↓
General Ledger
Purchasing
↓
Account Payable
↓
General Ledger
Inventory
↓
Inventory Accounting
↓
General Ledger
Fixed Asset
↓
Depreciation
↓
General Ledger
Cash & Bank
↓
Payment / Receipt
↓
General Ledger
Artinya, transaksi yang terjadi pada berbagai departemen dapat menghasilkan dampak accounting secara otomatis.
Misalnya perusahaan menjual barang kepada customer sebesar:
Rp100.000.000
Harga pokok barang:
Rp60.000.000
Saat invoice dibuat, sistem dapat membentuk jurnal:
Debit Account Receivable Rp100.000.000
Credit Sales Revenue Rp100.000.000
Kemudian untuk inventory:
Debit Cost of Goods Sold Rp60.000.000
Credit Inventory Rp60.000.000
Semua jurnal tersebut masuk ke General Ledger.
Dengan demikian, satu transaksi penjualan memengaruhi beberapa akun sekaligus.
Customer kemudian membayar invoice sebesar:
Rp100.000.000
Finance mencatat pembayaran.
Sistem dapat membuat jurnal:
Debit Bank Rp100.000.000
Credit Account Receivable Rp100.000.000
Dampaknya:
Saldo bank bertambah.
Saldo piutang customer berkurang.
Transaksi tersebut masuk ke General Ledger.
Perusahaan membeli barang dari supplier sebesar:
Rp80.000.000
Saat invoice supplier diproses, jurnal dapat terbentuk:
Debit Inventory Rp80.000.000
Credit Account Payable Rp80.000.000
Ketika perusahaan membayar supplier:
Debit Account Payable Rp80.000.000
Credit Bank Rp80.000.000
Seluruh transaksi tersebut kemudian tercatat di GL.
Dalam sistem ERP, General Ledger dapat dianggap sebagai pusat dari seluruh aktivitas accounting.
Modul lain menghasilkan transaksi.
GL mengumpulkan dampak keuangan dari transaksi tersebut.
Contohnya:
mencatat transaksi penjualan.
mencatat piutang customer.
mencatat pembelian.
mencatat hutang supplier.
mencatat persediaan.
mencatat aset dan penyusutan.
mencatat penerimaan dan pembayaran.
Semua transaksi pada akhirnya masuk ke General Ledger.
Journal Entry adalah pencatatan debit dan credit dari suatu transaksi.
Contohnya:
Perusahaan membayar listrik sebesar:
Rp10.000.000
Jurnal:
Debit Electricity Expense Rp10.000.000
Credit Bank Rp10.000.000
Journal Entry merupakan dasar dari pencatatan di General Ledger.
Dalam ERP, journal entry dapat berasal dari dua sumber:
Jurnal yang dibuat otomatis dari transaksi.
Contohnya:
sales invoice
customer payment
supplier invoice
supplier payment
inventory transaction
depreciation
Jurnal yang dibuat langsung oleh accounting.
Contohnya:
adjustment
accrual
reclassification
correcting entry
closing entry
Jika seluruh jurnal dimasukkan secara manual, accounting harus mengetik ulang informasi transaksi yang sebelumnya sudah dimasukkan oleh departemen lain.
Contohnya:
Sales sudah membuat invoice.
Namun accounting harus kembali membuat jurnal penjualan.
Purchasing sudah mencatat invoice supplier.
Namun accounting harus memasukkan jurnal hutang.
Hal ini dapat menyebabkan:
double input
salah nominal
salah account
transaksi terlewat
jurnal terlambat
rekonsiliasi lebih lama
Dengan ERP, transaksi operasional dapat langsung menghasilkan jurnal berdasarkan account mapping.
Account Mapping adalah konfigurasi yang menentukan transaksi harus masuk ke akun accounting tertentu.
Contohnya:
Produk A
Sales Account:
410001 – Product Sales
Inventory Account:
130001 – Finished Goods Inventory
COGS Account:
510001 – Cost of Goods Sold
Ketika Produk A dijual, ERP membaca mapping tersebut dan membentuk jurnal secara otomatis.
Account mapping sangat penting karena menjadi penghubung antara aktivitas operasional dengan accounting.
Jika mapping tidak diatur dengan benar, jurnal dapat masuk ke account yang salah.
Contohnya:
Penjualan spare part seharusnya masuk ke:
Sales Spare Part
Tetapi karena konfigurasi salah, transaksi masuk ke:
Service Revenue
Akibatnya, laporan pendapatan menjadi tidak akurat.
Karena itu, implementasi ERP harus memperhatikan struktur COA dan account mapping sejak awal.
General Ledger berkaitan erat dengan Trial Balance.
Trial Balance menampilkan saldo debit dan credit dari setiap akun.
Contohnya:
| Account | Debit | Credit |
|---|---|---|
| Cash | Rp200 jt | – |
| Bank | Rp500 jt | – |
| Account Receivable | Rp300 jt | – |
| Inventory | Rp400 jt | – |
| Account Payable | – | Rp250 jt |
| Sales | – | Rp900 jt |
| Equity | – | Rp250 jt |
Jumlah debit dan credit harus seimbang.
Trial Balance digunakan accounting untuk memeriksa kondisi pencatatan sebelum membuat laporan keuangan.
Data dari General Ledger digunakan untuk membuat Profit & Loss Statement.
Contohnya:
Revenue:
Rp1.000.000.000
Cost of Goods Sold:
Rp600.000.000
Gross Profit:
Rp400.000.000
Operating Expense:
Rp150.000.000
Operating Profit:
Rp250.000.000
Nilai tersebut berasal dari akun-akun yang sudah tercatat di General Ledger.
General Ledger juga digunakan untuk menghasilkan Balance Sheet.
Neraca terdiri dari:
cash
bank
account receivable
inventory
fixed asset
account payable
loan
accrued expense
capital
retained earnings
Saldo akun tersebut berasal dari GL.
Karena itu, kualitas laporan keuangan sangat bergantung pada kualitas pencatatan transaksi.
ERP juga dapat membantu perusahaan melihat informasi yang dibutuhkan untuk membuat laporan cash flow.
Transaksi penerimaan dan pembayaran tercatat pada akun cash dan bank.
Contohnya:
Cash In:
customer payment
other income
financing
Cash Out:
supplier payment
payroll
operating expense
investment
Dengan struktur transaksi yang baik, perusahaan dapat melakukan analisis arus kas dengan lebih mudah.
Posting adalah proses memindahkan atau mengesahkan transaksi jurnal ke General Ledger.
Dalam beberapa sistem ERP, transaksi dapat memiliki status seperti:
Draft
Approved
Posted
Cancelled
Transaksi yang masih draft belum memengaruhi GL.
Setelah transaksi diposting, jurnal menjadi bagian dari pencatatan accounting resmi.
Konsep ini membantu perusahaan menjaga kontrol terhadap transaksi.
Perusahaan biasanya membagi pencatatan keuangan berdasarkan periode.
Contohnya:
January 2026
February 2026
March 2026
Setelah proses closing selesai, periode tertentu dapat ditutup.
Tujuannya agar transaksi pada periode yang sudah selesai tidak dapat diubah sembarangan.
Contohnya:
Accounting sudah menutup periode September.
Kemudian user mencoba memasukkan transaksi tanggal 15 September.
ERP dapat membatasi transaksi tersebut atau membutuhkan otorisasi khusus.
Period closing membantu menjaga konsistensi laporan keuangan.
Jika transaksi lama terus dapat diubah setelah laporan dibuat, nilai laporan sebelumnya dapat berubah.
Dengan mekanisme closing, perusahaan dapat menjaga integritas data accounting.
Salah satu keuntungan penggunaan ERP adalah transaksi dapat ditelusuri kembali ke dokumen asal.
Contohnya:
Accounting menemukan jurnal:
Debit AR Rp250 juta
Credit Sales Rp250 juta
Dari GL, transaksi dapat ditelusuri ke:
Sales Invoice
↓
Delivery Order
↓
Sales Order
↓
Customer
Dengan proses tersebut, auditor maupun accounting dapat melihat asal transaksi.
Audit trail dapat menyimpan informasi seperti:
transaction number
reference number
transaction date
posting date
user created
approval user
journal number
customer atau supplier
document source
Semakin lengkap audit trail, semakin mudah transaksi ditelusuri.
Jika perusahaan memiliki banyak cabang, GL dapat membantu melakukan pencatatan berdasarkan lokasi atau unit bisnis.
Contohnya:
Jakarta
Surabaya
Bandung
Medan
Setiap transaksi dapat memiliki informasi cabang.
Dengan demikian, perusahaan dapat menghasilkan laporan seperti:
Profit & Loss Jakarta
Profit & Loss Surabaya
Expense per branch
Revenue per branch
AR per branch
AP per branch
Manajemen dapat membandingkan performa setiap cabang.
Selain cabang, perusahaan juga dapat menggunakan Cost Center.
Contohnya:
Sales
Marketing
Production
Finance
HR
IT
Maintenance
Setiap expense dapat dialokasikan ke cost center tertentu.
Contoh:
Biaya listrik pabrik:
Production Cost Center
Biaya digital marketing:
Marketing Cost Center
Biaya server:
IT Cost Center
Dengan cost center, perusahaan dapat menganalisis biaya berdasarkan departemen atau fungsi.
Pada perusahaan manufaktur, transaksi accounting biasanya lebih kompleks.
Proses dapat melibatkan:
Raw Material
↓
Work in Process
↓
Finished Goods
↓
Cost of Goods Sold
Contohnya:
Material dikeluarkan untuk produksi.
Jurnal:
Debit Work in Process
Credit Raw Material Inventory
Ketika produksi selesai:
Debit Finished Goods
Credit Work in Process
Ketika produk dijual:
Debit Cost of Goods Sold
Credit Finished Goods
Dengan ERP, transaksi produksi dapat terhubung dengan accounting.
ERP juga dapat menghubungkan Fixed Asset dengan GL.
Misalnya perusahaan membeli mesin:
Nilai:
Rp1.200.000.000
Jurnal:
Debit Machinery Rp1.200.000.000
Credit Account Payable / Bank Rp1.200.000.000
Kemudian setiap bulan dilakukan depreciation.
Contohnya:
Rp10.000.000 per bulan.
Jurnal:
Debit Depreciation Expense Rp10.000.000
Credit Accumulated Depreciation Rp10.000.000
Transaksi tersebut masuk ke General Ledger.
Accounting harus mengetik ulang transaksi dari departemen lain.
Data operasional dan accounting dapat berbeda.
Accounting harus mengumpulkan data dari berbagai sumber.
Input manual meningkatkan risiko kesalahan klasifikasi.
Jurnal tidak terhubung langsung dengan dokumen asal.
Manajemen harus menunggu rekap data sebelum mendapatkan laporan.
Sales, purchasing, inventory, AR, AP, bank, dan fixed asset dapat terhubung ke GL.
Transaksi rutin dapat menghasilkan jurnal berdasarkan konfigurasi.
Setiap jurnal dapat ditelusuri ke transaksi asal.
Accounting dapat mengatur periode transaksi dan closing.
Transaksi dapat dikelompokkan berdasarkan cabang atau unit bisnis.
Expense dan revenue dapat dianalisis berdasarkan departemen.
Data GL dapat digunakan untuk laporan keuangan.
Misalnya perusahaan melakukan penjualan.
Sales menerima order customer.
Warehouse mengirim barang.
Stok berkurang.
Invoice dibuat.
Piutang customer terbentuk.
Jurnal penjualan dibuat.
Customer melakukan pembayaran.
Invoice dilunasi.
Seluruh dampak transaksi tercatat dalam GL.
Data digunakan untuk menghasilkan laporan keuangan.
Dengan proses tersebut, satu transaksi dapat ditelusuri dari aktivitas sales hingga laporan accounting.
Venus ERP membantu perusahaan mengintegrasikan General Ledger dengan berbagai aktivitas operasional dan financial.
Beberapa proses yang dapat terhubung antara lain:
Transaksi penjualan dapat menghasilkan pencatatan terkait revenue dan piutang.
Invoice dan pembayaran customer dapat terhubung ke GL.
Pembelian dapat terhubung dengan transaksi supplier.
Invoice dan pembayaran supplier dapat terhubung ke GL.
Transaksi inventory dapat menghasilkan pencatatan nilai persediaan.
Penerimaan dan pengeluaran dapat terhubung dengan accounting.
Transaksi aset dan depreciation dapat masuk ke GL.
Menjadi pusat pencatatan jurnal dan saldo akun.
Dengan integrasi tersebut, perusahaan dapat mengurangi proses double input antar departemen.
GL juga memberikan informasi penting bagi manajemen.
Data dalam General Ledger dapat digunakan untuk memahami:
revenue
expense
profitability
asset
liability
cash position
piutang
hutang
biaya departemen
performa cabang
Dengan data yang konsisten, manajemen dapat melakukan analisis bisnis berdasarkan transaksi aktual.
Perusahaan dapat mempertimbangkan integrasi General Ledger ketika:
transaksi semakin banyak
accounting terlalu banyak melakukan jurnal manual
data operasional dan accounting sering berbeda
proses closing membutuhkan waktu lama
perusahaan memiliki banyak cabang
perusahaan memiliki banyak warehouse
inventory semakin kompleks
transaksi AR dan AP semakin besar
audit trail sulit dilakukan
manajemen membutuhkan laporan lebih cepat
Semakin kompleks proses bisnis, semakin penting integrasi antara operasional dan accounting.
General Ledger merupakan pusat pencatatan keuangan dalam sistem ERP.
Berbagai transaksi dari sales, purchasing, inventory, Account Receivable, Account Payable, Cash & Bank, hingga Fixed Asset dapat menghasilkan jurnal yang masuk ke General Ledger.
Dengan sistem terintegrasi, perusahaan tidak perlu mengandalkan input ulang secara manual untuk setiap transaksi.
General Ledger membantu perusahaan:
menjaga konsistensi accounting
mengurangi double input
mempercepat rekonsiliasi
meningkatkan audit trail
mempercepat closing
menghasilkan laporan keuangan
melihat kondisi bisnis secara lebih terstruktur
Bagi perusahaan dengan transaksi yang semakin besar, integrasi General Ledger dengan proses operasional menjadi bagian penting dalam digitalisasi finance dan accounting.
Jika perusahaan masih menggunakan banyak spreadsheet atau sistem terpisah untuk sales, purchasing, inventory, piutang, hutang, dan accounting, proses rekonsiliasi akan semakin kompleks seiring perkembangan bisnis.
Venus ERP membantu mengintegrasikan Sales, Purchasing, Inventory, Account Receivable, Account Payable, Cash & Bank, Fixed Asset, dan General Ledger dalam satu sistem.
Hubungi PT Sinergi Teknologi Solusindo untuk konsultasi dan demo Venus ERP sesuai kebutuhan perusahaan Anda.