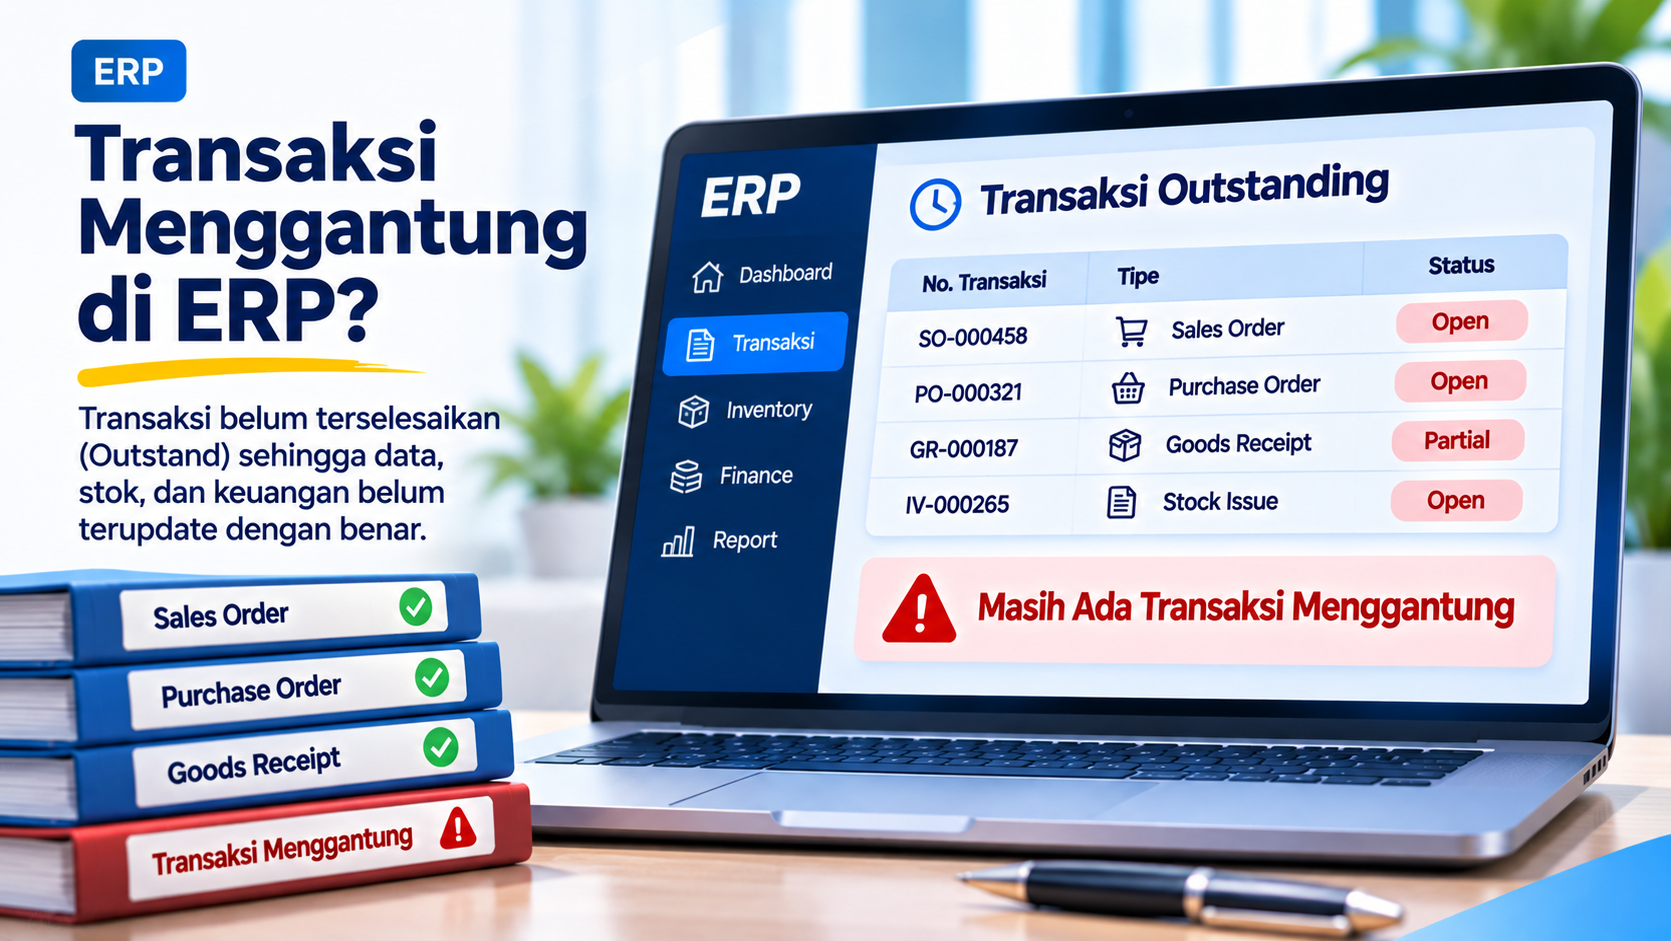
Closing hampir selesai.
AR sudah reconcile.
AP sudah reconcile.
Bank juga sudah dicek.
Namun Accounting masih melihat beberapa account dengan saldo yang sulit dijelaskan:
Suspense Account
GR/IR
Bank Clearing
Payroll Clearing
Unidentified Receipt
Temporary Holding Account
Masalahnya, saldo tersebut tidak pernah benar-benar nol.
Bulan lalu masih ada Rp200 juta.
Bulan ini menjadi Rp750 juta.
Sebagian transaksi bahkan sudah berumur lebih dari 90 hari.
Tim Accounting kemudian mulai bertanya:
“Sebenarnya saldo ini berasal dari transaksi apa?”
Clearing dan Suspense Account memang dapat digunakan dalam proses ERP.
Namun account tersebut seharusnya menjadi tempat sementara, bukan tempat permanen untuk transaksi yang belum selesai.
Jika balance terus menumpuk, perusahaan dapat menghadapi:
laporan keuangan sulit dijelaskan
reconciliation semakin lama
transaksi hilang reference
payment dianggap belum selesai
supplier invoice menggantung
customer payment belum teridentifikasi
risiko salah classification
Karena itu, perusahaan perlu memahami fungsi setiap clearing account dan memiliki proses untuk memastikan balance tersebut benar-benar diselesaikan.
Suspense Account adalah account sementara yang digunakan ketika suatu transaksi belum dapat diklasifikasikan ke account final.
Contohnya:
Bank menerima: Rp500 juta.
Namun Finance belum mengetahui:
siapa customer-nya
invoice mana yang dibayar
nature transaksi apa
Daripada langsung menebak account, transaksi dapat ditempatkan sementara di Suspense Account sesuai policy perusahaan.
Setelah informasi lengkap ditemukan, balance dipindahkan ke account yang benar.
Kata kuncinya: sementara.
Jika transaksi masuk Suspense hari ini, harus ada proses untuk mengidentifikasi dan menyelesaikannya.
Suspense bukan account untuk:
“nanti saja diperiksa.”
Jika tidak ada ownership, saldo akan menumpuk dari bulan ke bulan.
Clearing Account adalah account sementara yang digunakan untuk menjembatani dua tahapan transaksi yang belum selesai secara bersamaan.
Contohnya:
Goods Receipt terjadi hari ini.
Supplier Invoice baru datang minggu depan.
ERP dapat menggunakan:
GR/IR Clearing.
Tahap pertama masuk.
Tahap kedua kemudian akan membersihkan balance.
Secara sederhana: Suspense
digunakan karena account final atau nature transaksi belum diketahui.
Clearing
digunakan karena transaksi memang memiliki dua atau lebih tahap yang berbeda waktu.
Keduanya sama-sama sementara, tetapi alasan penggunaannya berbeda.
Goods Receipt: Rp100 juta.
Jurnal ilustratif:
Debit Inventory Rp100 juta.
Credit GR/IR Rp100 juta.
Supplier Invoice kemudian diterima:
Debit GR/IR Rp100 juta.
Credit AP Rp100 juta.
Saldo GR/IR: Rp0.
Ini contoh clearing yang bekerja sesuai tujuan.
Goods Receipt: Rp100 juta.
Supplier Invoice: tidak pernah diposting.
GR/IR tetap memiliki saldo: Rp100 juta.
Tiga bulan kemudian masih ada.
Accounting tidak tahu apakah:
invoice belum diterima
PO sudah closed
receipt salah
supplier tidak jadi menagih
Saldo menjadi “menggantung”.
GR/IR adalah clearing antara Goods Receipt dan Supplier Invoice.
Istilahnya dapat berbeda antar sistem, tetapi konsepnya sama.
Goods sudah diterima.
Invoice belum tentu diterima pada hari yang sama.
GR/IR menjembatani timing tersebut.
Tanpa GR/IR, ada gap.
Barang sudah ada di warehouse.
Inventory sudah bertambah.
Tetapi supplier invoice belum ada.
Jika Accounting hanya menunggu invoice, liability sementara tidak terlihat.
GR/IR membantu menjaga cut-off accounting lebih terstruktur.
PO: 100 unit × Rp1 juta.
Goods Receipt: 100 unit.
Value: Rp100 juta.
Jurnal ilustratif:
Debit Inventory: Rp100 juta.
Credit GR/IR: Rp100 juta.
Beberapa hari kemudian Supplier Invoice: Rp100 juta.
Jurnal:
Debit GR/IR: Rp100 juta.
Credit AP: Rp100 juta.
Balance GR/IR kembali nol.
Beberapa penyebab umum:
Goods Receipt tanpa Supplier Invoice
Supplier Invoice tanpa Goods Receipt
Quantity berbeda
Price berbeda
Partial Receipt
Partial Invoice
Duplicate Receipt
Duplicate Invoice
PO salah
transaction reversal belum selesai
GR/IR yang tidak clear perlu dianalisis sampai source transaction.
PO: 100 unit.
Supplier baru kirim: 60 unit.
Goods Receipt: Rp60 juta.
Supplier invoice: 60 unit.
Balance dapat clear untuk bagian tersebut.
Sisa 40 unit masih open di PO.
Ini normal.
Yang perlu diperhatikan adalah balance yang tidak sesuai dengan actual outstanding.
Goods sudah diterima: 100 unit.
Supplier baru invoice: 80 unit.
Maka sebagian GR/IR masih tersisa.
Ini dapat valid jika supplier memang belum menagih 20 unit.
Namun perlu dipantau.
Goods Receipt: 100 unit.
Supplier Invoice: 95 unit.
Selisih: 5 unit.
Finance perlu mengetahui:
supplier memang hanya charge 95?
receipt terlalu banyak?
invoice salah?
Jangan langsung membuat adjustment tanpa root cause.
Goods Receipt menggunakan PO Price: Rp1 juta/unit.
Invoice supplier: Rp1,05 juta/unit.
Terdapat price difference.
ERP dapat menangani variance sesuai policy dan configuration.
Jika tidak, GR/IR bisa menyisakan balance.
GR/IR sebaiknya memiliki aging.
Contohnya:
| Aging | Value |
|---|---|
| 0–30 hari | Rp500 Jt |
| 31–60 hari | Rp200 Jt |
| 61–90 hari | Rp100 Jt |
| >90 hari | Rp1 M |
Balance >90 hari perlu perhatian lebih besar.
Jika Goods Receipt sudah satu tahun tetapi invoice belum pernah datang, perlu pertanyaan:
supplier masih akan menagih?
PO sudah selesai?
receipt memang valid?
ada duplicate transaction?
Saldo lama tidak boleh dianggap normal hanya karena sudah lama ada.
Kategori dapat dibuat:
Missing Supplier Invoice
Wrong Goods Receipt
Price Variance
Quantity Variance
Closed PO
Duplicate
System Issue
Pending Dispute
Dengan kategori ini, Purchasing dan Accounting dapat menyelesaikan bersama.
Purchasing mengetahui PO.
Warehouse mengetahui Goods Receipt.
AP mengetahui Supplier Invoice.
Accounting melihat GL.
Karena itu, GR/IR reconciliation membutuhkan kolaborasi lintas fungsi.
Bank Clearing adalah account sementara yang digunakan ketika transaksi payment atau receipt sudah dicatat tetapi settlement di bank belum final.
Contohnya:
Customer Payment sudah dicatat.
Namun bank statement belum menunjukkan transaksi.
Atau:
payment instruction sudah dibuat.
Bank belum mengeksekusi.
Clearing dapat digunakan untuk menjembatani tahap tersebut sesuai process.
Customer Payment: Rp100 juta.
Jurnal ilustratif:
Debit Bank Clearing Rp100 juta.
Credit AR Rp100 juta.
Ketika transaksi benar-benar confirmed di bank:
Debit Bank Rp100 juta.
Credit Bank Clearing Rp100 juta.
Bank Clearing kembali nol.
Beberapa penyebab:
payment belum settled
bank interface gagal
transaksi gagal
duplicate receipt
salah bank account
unmatched bank statement
reversal belum diproses
Saldo bank clearing harus direconcile dengan actual bank movement.
Jika transaction sudah berumur 60 hari tetapi masih berada di Bank Clearing:
apakah pembayaran benar-benar terjadi?
Jika tidak, customer invoice mungkin sudah dianggap lunas padahal cash belum masuk.
Ini risiko besar.
Contohnya:
Customer Payment dicatat.
AR menjadi nol.
Namun bank transfer ternyata gagal atau cheque ditolak.
Jika bank clearing tidak direview, perusahaan menganggap customer sudah membayar.
Padahal cash belum diterima.
Jika bank mengembalikan payment, proses reversal harus:
membalik bank clearing
mengembalikan AR outstanding
mempertahankan audit trail
Jangan hanya membuat jurnal manual ke bank.
AP sudah dianggap paid.
Tetapi bank transfer masih pending.
Jika payment gagal:
supplier sebenarnya belum dibayar.
Clearing membantu memisahkan:
payment initiated
dan
payment settled
sesuai process.
Payroll Clearing adalah account sementara yang dapat digunakan untuk menjembatani payroll calculation dengan actual payment.
Contohnya:
Payroll total: Rp1 miliar.
Jurnal awal:
Structure sebenarnya tergantung design accounting perusahaan.
Jika salary sudah dibayar seluruhnya, clearing seharusnya dapat dijelaskan atau selesai.
Jika masih ada saldo:
employee payment gagal
payroll correction
employee resigned
bank reject
deduction issue
perlu investigasi.
Payroll: Rp1 miliar.
Bank hanya berhasil transfer:
Rp995 juta.
Rp5 juta gagal.
Clearing tetap memiliki: Rp5 juta.
Finance harus mengetahui employee mana yang belum menerima payment.
Jika saldo Rp5 juta langsung dipindahkan ke Other Expense:
masalah tidak selesai.
Employee masih belum menerima salary.
Correction seharusnya dilakukan pada source process.
Bank menerima: Rp200 juta.
Tidak tahu berasal dari siapa.
Transaksi dapat ditaruh sementara di:
Unidentified Receipt / Suspense.
Finance kemudian mencari:
sender name
amount
date
bank reference
customer remittance
Sama seperti AR Aging, unidentified receipt juga dapat di-aging.
Contohnya:
0–2 hari.
3–7 hari.
8–30 hari.
30 hari.
Transaksi yang terlalu lama tidak teridentifikasi perlu escalation.
Karena cash sudah masuk.
Namun customer invoice belum dilunasi.
Akibatnya:
AR Aging terlalu tinggi
DSO terlihat buruk
collection salah follow-up
customer complaint
Ini bukan sekadar masalah accounting.
Contohnya customer transfer: Rp500 juta.
Karena reference tidak jelas, receipt masuk Suspense.
AR customer masih outstanding.
Collector kemudian menagih customer lagi.
Customer menjawab:
“Sudah bayar minggu lalu.”
Pengalaman customer menjadi buruk.
Saldo Suspense Rp2 miliar mungkin terdiri dari:
unidentified customer payment
bank charge
intercompany
tax
duplicate
misposting
Karena itu, total balance saja tidak cukup.
Perlu detail transaction.
Contoh:
| Aging | Count | Value |
|---|---|---|
| 0–30 hari | 20 | Rp300 Jt |
| 31–60 hari | 10 | Rp200 Jt |
| 61–90 hari | 5 | Rp100 Jt |
| >90 hari | 8 | Rp1,4 M |
Nilai lama jauh lebih besar.
Prioritas review harus jelas.
Setiap transaction harus memiliki:
source
amount
reason
owner
expected resolution date
Jangan hanya masuk list “outstanding”.
Beberapa perusahaan menggunakan holding account untuk transaksi yang menunggu proses lanjutan.
Contohnya:
cash receipt pending identification
intercompany settlement
pending allocation
temporary accrual
Prinsipnya sama:
harus memiliki mechanism untuk clear.
Jika tidak jelas:
account tersebut akan berkembang menjadi “tempat parkir transaksi”.
Ini membuat Balance Sheet sulit dipercaya.
Jika user mengatakan:
“Kalau bingung masukin ke account ini dulu.”
perlu hati-hati.
Temporary account harus digunakan berdasarkan rule, bukan sebagai shortcut.
Contohnya Product Category belum memiliki mapping.
System mengirim seluruh transaction ke Suspense.
Jika ini terjadi terus-menerus, masalah sebenarnya ada di account mapping.
Perbaiki mapping.
Jangan biarkan Suspense tumbuh.
Kadang user sengaja memasukkan transaksi ke Suspense agar closing cepat.
Report utama terlihat selesai.
Tetapi masalah hanya dipindahkan ke Balance Sheet.
Ini bukan close yang berkualitas.
Clearing dapat diselesaikan melalui matching.
Contohnya:
GR: Rp100 juta.
Invoice: Rp100 juta.
System mencocokkan keduanya.
Saldo clear.
Jika matching manual, user perlu memilih transaksi yang benar.
Satu Goods Receipt.
Satu Supplier Invoice.
Nominal sama.
Ini bentuk paling sederhana.
Satu Goods Receipt: Rp500 juta.
Supplier mengirim lima invoice:
Rp100 juta masing-masing.
Clearing harus dapat menghubungkan seluruh invoice.
Beberapa receipt dapat digabung menjadi satu supplier invoice.
Contohnya:
Supplier Invoice: Rp500 juta.
ERP perlu mendukung relationship tersebut sesuai process.
Tidak semua amount harus clear sekaligus.
Contohnya:
Clearing balance: Rp100 juta.
Matched: Rp80 juta.
Remaining: Rp20 juta.
Remaining harus tetap memiliki source yang jelas.
Jika:
Debit: Rp100 juta.
Credit: Rp99 juta.
Residual: Rp1 juta.
Perlu diketahui apakah:
rounding
fee
price variance
wrong amount
Residual tidak boleh otomatis dihapus tanpa policy.
Perusahaan dapat memiliki tolerance kecil.
Namun harus:
memiliki limit
reason
approval
Tolerance bukan cara untuk membersihkan difference besar.
Ada transaksi kecil yang memang tidak ekonomis untuk ditelusuri lebih lanjut.
Perusahaan dapat memiliki policy write-off.
Namun perlu:
threshold
age
supporting
approval
correct account
Jangan semua saldo lama langsung di-write-off.
Jika setiap bulan Suspense Rp100 juta di-write-off, account menjadi nol.
Tetapi process tetap rusak.
Perusahaan harus mengetahui kenapa transaksi terus masuk Suspense.
Jangan hanya lihat closing balance.
Contohnya:
Opening: Rp0.
Debit: Rp100 miliar.
Credit: Rp99,9 miliar.
Ending: Rp100 juta.
Ending terlihat kecil.
Tetapi transaction volume sangat besar.
Pastikan matching process bekerja.
Accounting dapat melihat:
berapa banyak amount yang masuk dan keluar.
Account dengan volume tinggi membutuhkan automation dan reconciliation yang lebih kuat.
Contohnya dua transaksi salah:
Debit Suspense Rp1 miliar.
Credit Suspense Rp1 miliar.
Net: 0.
Tetapi kedua transaction tidak terkait.
Karena itu, reconciliation idealnya dilakukan pada open item level.
Open Item Management berarti setiap transaction tetap dianggap open sampai memiliki offset atau settlement yang sesuai.
Contohnya:
GR-001: Open.
Invoice-001 kemudian matched.
Status: Cleared.
Ini lebih informatif daripada hanya melihat net GL balance.
Accounting dapat mengetahui:
Ini sangat membantu closing.
Selain Posting Date, sistem dapat menyimpan:
Clearing Date.
Contohnya GR: 1 October.
Invoice: 10 October.
Cleared: 10 October.
Accounting tahu transaction outstanding selama 9 hari.
Perusahaan dapat mengukur:
berapa lama rata-rata transaction berada di clearing.
Contohnya:
GR/IR: 15 hari.
Bank Clearing: 1 hari.
Payroll Clearing: 2 hari.
KPI ini membantu menemukan bottleneck.
Berapa total balance yang masih open.
Contohnya:
GR/IR: Rp5 miliar.
Bank Clearing: Rp500 juta.
Payroll Clearing: Rp20 juta.
Tidak semua harus nol setiap saat.
Namun harus bisa dijelaskan.
Lebih penting: berapa yang sudah lama.
Contohnya:
GR/IR total: Rp5 miliar.
90 hari: Rp2 miliar.
40% balance sudah sangat lama.
Ini warning besar.
Target dapat dibuat berdasarkan:
amount
age
count
Contohnya:
Suspense >30 hari:
Target Rp0.
Actual Rp500 juta.
Total items: 1.000.
Cleared: 950.
Open: 50.
Completion: 95%.
Namun tetap lihat nilai 50 transaksi open.
Contohnya:
Bank Clearing: 1,2 hari.
GR/IR: 35 hari.
Payroll: 2 hari.
Trend membantu menunjukkan process improvement.
GR/IR oldest item: 420 hari.
Walaupun nominal kecil, transaksi sangat lama perlu cleanup.
Dashboard dapat menampilkan:
Account
Open Items
Open Value
30 Days
90 Days
Oldest Item
Owner
Root Cause
Accounting dapat lebih cepat menentukan prioritas.
Contohnya GR/IR >90 hari:
Sekarang perusahaan tahu improvement paling besar ada di AP/Purchasing.
Jika review hanya monthly, masalah menumpuk.
Untuk high-volume business, clearing review dapat dilakukan:
daily
weekly
bi-weekly
sesuai risk.
Bank clearing biasanya dapat diselesaikan cepat.
Jika lebih dari beberapa hari, exception perlu review.
GR/IR mungkin memiliki timing lebih panjang.
Review mingguan dapat memastikan:
receipt lama segera di-follow-up.
Setelah payroll selesai:
pastikan rejected transfer dan residual diselesaikan.
Jangan menunggu month-end.
Bayangkan Accounting menunggu akhir bulan untuk membersihkan:
500 GR/IR items.
100 unidentified receipts.
50 bank clearing items.
Closing akan lama.
Jika diselesaikan sepanjang bulan, month-end lebih ringan.
Clearing account sangat cocok untuk continuous reconciliation.
Normal transaction clear secara rutin.
Accounting hanya fokus pada exception.
Contohnya system otomatis match: 90% GR/IR.
Accounting hanya review 10% mismatch.
Ini lebih scalable daripada manual matching seluruh transaksi.
Matching dapat berdasarkan:
PO
Receipt Number
Invoice Reference
Amount
Supplier
Date
Rule harus cukup ketat agar tidak salah match.
Dua supplier bisa memiliki invoice: Rp100 juta.
Amount sama tidak berarti transaction sama.
Reference dan counterparty tetap penting.
Unmatched masih terlihat sebagai exception.
False match membuat transaksi terlihat selesai padahal salah pasangan.
Karena itu auto-matching perlu control.
Jika user memilih dua transaction untuk clear:
system sebaiknya mencatat:
cleared by
date
source
reference
Jika salah, dapat di-unclear atau reverse sesuai control.
Accounting perlu dapat melihat:
Jika match salah:
jangan delete.
Gunakan reversal / unclearing process.
Kemudian match ke transaction yang benar.
GR/IR sangat penting saat month-end.
Goods sudah diterima sebelum closing.
Supplier invoice belum datang.
Balance GR/IR dapat menjadi valid liability-related temporary balance.
Jangan memaksa account nol hanya agar report terlihat rapi.
Ini penting.
Account seperti GR/IR memang bisa memiliki saldo valid saat period-end karena timing difference.
Yang penting:
balance dapat dijelaskan sampai open item.
Tujuan bukan selalu nol.
Tujuan adalah tidak ada saldo yang tidak diketahui.
Goods Receipt 30 October.
Supplier Invoice expected 5 November.
Goods Receipt 15 January.
Sekarang November.
Tidak ada invoice dan tidak ada explanation.
Keduanya sama-sama open.
Tetapi risk berbeda.
Open item: Rp5 miliar.
Age: 2 hari.
Mungkin normal.
Open item: Rp50 juta.
Age: 600 hari.
Tetap perlu perhatian.
Prioritas dapat menggunakan:
Amount + Age + Risk
Jika transaction lama perlu dikoreksi setelah period closed, jangan langsung backdate.
Accounting perlu menentukan treatment sesuai policy.
Clearing cleanup harus tetap mengikuti period control.
Saldo clearing yang baru ditemukan setelah report final dapat memicu post-close adjustment.
Ini salah satu alasan clearing account perlu direview sebelum hard close.
Saat melihat Trial Balance, Accounting dapat memberi perhatian khusus pada:
Suspense
GR/IR
Clearing
Unapplied Cash
Temporary Account
Karena account tersebut secara nature memang membutuhkan resolution.
Jika Suspense Rp10 miliar, Balance Sheet secara matematis balance.
Tetapi classification belum selesai.
Balance Sheet quality menjadi lebih rendah.
Setiap clearing account sebaiknya memiliki supporting schedule.
GL: Rp5 miliar.
Open Item Schedule: Rp5 miliar.
Jika schedule tidak sama dengan GL, ada dua masalah sekaligus:
clearing process
reconciliation
Contohnya: GR/IR Open Items: Rp2 miliar.
GL GR/IR: Rp2,2 miliar.
Difference: Rp200 juta.
Accounting perlu investigasi sebelum menganalisis aging.
Schedule dapat mencakup:
Transaction ID
PO
Supplier
Date
Amount
Open Amount
Aging
Reason
Owner
Ini membuat reconciliation lebih actionable.
Contohnya:
Missing Invoice: AP.
Wrong Receipt: Warehouse.
PO Issue: Purchasing.
Bank Unknown Receipt: Treasury/AR.
Dengan ownership, Accounting tidak menjadi satu-satunya tim yang mengejar semua issue.
Contohnya:
30 hari: Supervisor review.
60 hari: Manager escalation.
90 hari: Finance Controller review.
Rule perlu disesuaikan perusahaan.
Untuk saldo material, perusahaan dapat melakukan periodic review lintas:
Tujuan: menyelesaikan old open items.
Jika legacy system memiliki ribuan old items, perusahaan dapat membuat cleanup.
Tahapan:
Export open items.
Reconcile ke GL.
Categorize by age.
Assign root cause.
Assign owner.
Resolve valid transactions.
Process approved adjustment.
Lock future process.
Contohnya Suspense lama: Rp10 miliar.
Accounting membuat: Debit/credit Other Expense Rp10 miliar.
Account jadi nol.
Tetapi perusahaan kehilangan informasi tentang source balance.
Cleanup perlu evidence dan approval.
Saat migrasi ERP, old clearing balance harus diperhatikan.
Jika hanya total GL yang dimigrasikan tanpa open item detail, future reconciliation menjadi sulit.
Jika ada Goods Receipt lama yang invoice-nya belum masuk, open item perlu dibawa atau diselesaikan sebelum go-live sesuai migration strategy.
Jangan hanya membawa saldo total tanpa reference.
Customer payment yang belum dialokasikan perlu tetap memiliki:
customer
amount
date
reference
agar dapat diselesaikan di sistem baru.
Migration adalah kesempatan untuk membersihkan saldo lama.
Jangan membawa seluruh historical suspense jika sebenarnya sudah tidak dapat dijelaskan.
Perlu review dan approved treatment sebelum go-live.
Auditor biasanya tertarik pada:
old open items
large balances
unusual adjustments
clearing without support
Supporting schedule dan aging sangat membantu.
“Saldo Rp1,5 miliar ini terdiri dari apa?”
Accounting sebaiknya dapat menjawab sampai transaction level.
Bukan: “Ini saldo dari tahun lalu.”
Artikel sebelumnya membahas Closing Quality.
Clearing Account dapat menjadi salah satu KPI utama.
Contohnya:
Suspense >90 Days.
GR/IR >90 Days.
Bank Clearing >7 Days.
Payroll Clearing after Pay Day.
Saldo lama dapat menunjukkan process issue.
| KPI | Target | Actual |
|---|---|---|
| Suspense >90 Days | Rp0 | Rp300 Jt |
| GR/IR >90 Days | <Rp100 Jt | Rp1,2 M |
| Bank Clearing >7 Days | Rp0 | Rp50 Jt |
| Payroll Clearing | Rp0 | Rp5 Jt |
Management langsung tahu area yang perlu attention.
Unidentified receipt dapat membuat AR terlihat lebih tinggi.
Bank clearing pending dapat membuat cash position tidak akurat.
Clearing yang buruk tidak hanya memengaruhi GL.
Ia juga memengaruhi treasury decision.
Customer sudah bayar tetapi payment masih Suspense.
AR tetap tinggi.
DSO terlihat buruk.
Working capital analysis menjadi misleading.
Supplier sudah invoice tetapi receipt mismatch.
AP belum diproses.
Supplier belum dibayar.
GR/IR issue dapat berakhir menjadi supplier complaint.
Goods Receipt salah quantity dapat menyebabkan:
Inventory salah.
GR/IR salah.
Supplier Invoice mismatch.
Satu transaction error memengaruhi beberapa module.
PO.
Goods Receipt.
Supplier Invoice.
Ketiganya saling berkaitan.
GR/IR adalah salah satu accounting reflection dari timing antara receipt dan invoice.
Three-Way Matching yang baik dapat membantu mengurangi old GR/IR.
Cash application yang cepat membantu membersihkan clearing dan AR Aging sekaligus.
ERP dapat menghubungkan:
Source Transaction
↓
Temporary / Clearing Account
↓
Matching
↓
Settlement
↓
Final Account
Jika transaction reference jelas, Accounting dapat mengetahui apa yang masih open.
Venus ERP membantu mengintegrasikan Purchasing, Inventory, Account Payable, Account Receivable, Cash/Bank, Finance, dan Accounting.
Data yang saling terhubung dapat membantu perusahaan membangun proses seperti:
Dengan transaction reference yang lebih terstruktur, Accounting memiliki dasar lebih baik untuk menelusuri saldo clearing dan suspense.
Jika user tidak melakukan:
matching
follow-up
correction
allocation
balance tetap akan menumpuk.
Sistem memberikan visibility.
Process owner tetap harus menyelesaikannya.
Coba jawab:
Apakah Suspense Account memiliki aging?
Apakah setiap open item memiliki owner?
Apakah GR/IR >90 hari masih banyak?
Apakah Bank Clearing dapat diselesaikan cepat?
Apakah Payroll Clearing nol setelah payment selesai?
Apakah unidentified receipt ditindaklanjuti setiap hari?
Apakah clearing account reconcile dengan GL?
Apakah old open items memiliki root cause?
Apakah saldo lama dibersihkan dengan journal tanpa source?
Apakah management mengetahui nilai clearing yang sudah lama outstanding?
Jika banyak jawabannya belum, perusahaan mungkin memiliki banyak transaksi “menggantung” yang belum benar-benar diselesaikan.
Clearing account tidak harus selalu nol setiap saat.
Yang lebih penting:
setiap balance harus dapat dijelaskan.
GR/IR Rp5 miliar bisa valid jika berasal dari receipt minggu ini.
Suspense Rp50 juta bisa bermasalah jika sudah satu tahun tanpa source.
Konteks jauh lebih penting daripada sekadar angka nol.
Jika tiga hal tersebut tersedia, balance lebih mudah dikontrol.
Suspense dan Clearing Account memang dibutuhkan dalam banyak proses ERP, tetapi sifatnya seharusnya sementara.
Contohnya:
Masalah muncul ketika saldo tersebut:
tidak memiliki source
tidak memiliki owner
terlalu lama outstanding
selalu dibawa ke bulan berikutnya
Karena itu, perusahaan perlu memonitor:
Open Item
Aging
Amount
Root Cause
Owner
Clearing Date
Tujuannya bukan sekadar membuat account menjadi nol.
Tujuannya adalah memastikan setiap saldo sementara memiliki penjelasan dan proses penyelesaian yang jelas.
Jika setiap closing tim Accounting masih menemukan saldo GR/IR, Suspense, Bank Clearing, atau transaksi menggantung yang sulit dijelaskan, perusahaan membutuhkan visibility yang lebih baik dari source transaction sampai General Ledger.
Venus ERP membantu mengintegrasikan Purchasing, Inventory, Account Payable, Account Receivable, Cash/Bank, Finance, dan Accounting dalam satu sistem.
Dengan reference transaksi dan proses reconciliation yang lebih terstruktur, perusahaan memiliki dasar yang lebih baik untuk menelusuri open item, aging, dan clearing balance.
Hubungi PT Sinergi Teknologi Solusindo untuk konsultasi dan demo Venus ERP sesuai kebutuhan perusahaan Anda.