Tim Account Receivable mengatakan saldo customer sudah benar.
Tim Account Payable juga sudah selesai mengecek hutang supplier.
Warehouse memastikan nilai inventory sudah sesuai.
Namun saat Accounting membuka General Ledger, muncul masalah:
saldo control account berbeda dengan detail subledger.
Contohnya:
Total Accounts Receivable berdasarkan customer:
Rp10.000.000.000.
Tetapi saldo Account Receivable di General Ledger:
Rp10.250.000.000.
Ada selisih:
Rp250.000.000.
Masalah serupa bisa terjadi pada:
Accounts Payable
Inventory
Fixed Asset
Cash/Bank
Tax
Intercompany
Situasi seperti ini sering membuat proses closing menjadi lama.
Accounting harus mencari:
jurnal manual
transaksi gagal posting
backdated transaction
salah periode
reversal yang belum lengkap
transaksi subledger tanpa jurnal
jurnal GL tanpa transaksi subledger
Karena itu, ERP membutuhkan proses Subledger Reconciliation.
Tujuannya sederhana:
detail transaksi pada subledger harus dapat dijelaskan dan direkonsiliasi dengan saldo control account di General Ledger.
Subledger adalah catatan detail transaksi yang mendukung saldo tertentu di General Ledger.
Contohnya:
Accounts Receivable Subledger menyimpan detail piutang per:
customer
invoice
payment
credit note
outstanding balance
Accounts Payable Subledger menyimpan detail per:
supplier
supplier invoice
payment
debit note
outstanding balance
Inventory Subledger menyimpan detail:
item
warehouse
batch
quantity
movement
inventory value
General Ledger tidak perlu menyimpan seluruh detail operasional tersebut.
GL menyimpan summary accounting melalui control account.
General Ledger atau GL adalah buku besar utama yang menyimpan saldo account perusahaan.
Contohnya:
Data dari berbagai module akan diposting ke General Ledger.
Secara sederhana:
Customer Invoice
↓
AR Subledger
↓
AR Control Account
↓
General Ledger
Atau:
Supplier Invoice
↓
AP Subledger
↓
AP Control Account
↓
General Ledger
Subledger menjelaskan detail.
GL menunjukkan total.
Customer A: Rp2 miliar.
Customer B: Rp3 miliar.
Customer C: Rp1 miliar.
Customer D: Rp4 miliar.
Total AR: Rp10 miliar
Maka secara prinsip:
AR Control Account di GL juga harus dapat direkonsiliasi menjadi: Rp10 miliar
Jika GL menunjukkan Rp10,5 miliar, terdapat difference yang perlu dijelaskan.
Control Account adalah account GL yang mewakili total saldo dari suatu subledger.
Contohnya:
Accounts Receivable Control
Accounts Payable Control
Inventory Control
Fixed Asset Control
Control account membuat Accounting dapat melihat total financial value tanpa harus membuka ribuan transaksi detail.
Bayangkan perusahaan memiliki:
5.000 customer.
50.000 invoice.
Accounting tidak perlu membuat account GL untuk setiap customer.
Detail customer berada di AR Subledger.
General Ledger cukup memiliki:
Accounts Receivable Control Account
Dengan demikian struktur COA tetap terkontrol.
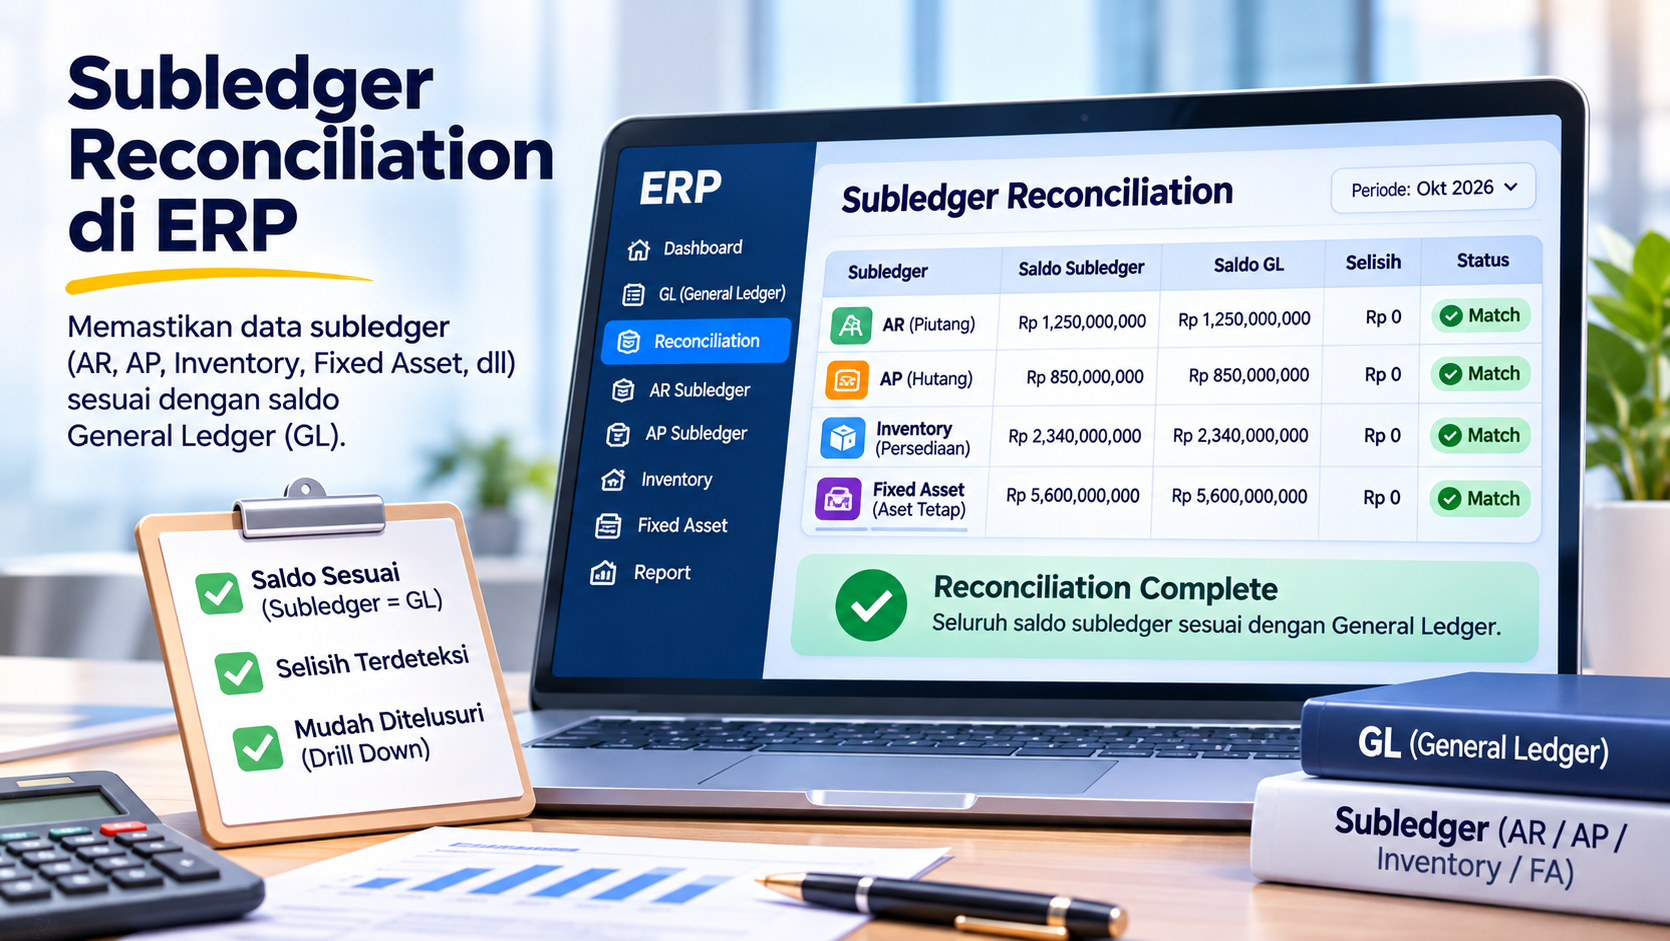
Subledger Reconciliation adalah proses membandingkan saldo detail subledger dengan saldo control account pada General Ledger.
Contohnya:
AR Subledger: Rp10 miliar.
AR GL: Rp10 miliar.
Status: Reconciled
Jika:
AR Subledger: Rp10 miliar.
AR GL: Rp10,2 miliar.
Difference: Rp200 juta.
Status: Unreconciled
Accounting kemudian mencari penyebab selisih tersebut.
Karena Trial Balance tetap dapat balance meskipun subledger salah.
Contohnya manual journal:
Debit AR Control Rp100 juta.
Credit Revenue Rp100 juta.
Debit dan Credit balance.
Trial Balance tetap balance.
Tetapi tidak ada customer invoice Rp100 juta di AR Subledger.
Akibatnya:
GL AR: lebih besar Rp100 juta.
AR Detail: tidak berubah.
Inilah alasan Trial Balance balance belum tentu berarti accounting sudah benar.
Untuk AR, Accounting membandingkan:
Total Customer Outstanding
dengan:
AR Control Account
Contohnya:
Customer Detail: Rp15 miliar.
GL: Rp15 miliar.
Match.
Tetapi reconciliation tidak berhenti pada total.
Accounting juga perlu memastikan transaksi memiliki periode yang konsisten.
Beberapa penyebab umum:
manual journal ke AR Control
Customer Invoice gagal posting ke GL
payment sudah masuk AR tetapi GL belum update
backdated transaction
credit note belum diposting
transaction reversal tidak lengkap
opening balance migration salah
Accounting membuat:
Debit AR Control: Rp500 juta.
Credit Revenue: Rp500 juta.
Tidak ada Customer Invoice.
Sekarang:
GL AR bertambah Rp500 juta.
Tetapi customer detail tidak berubah.
Hasil:
GL > AR Subledger
Ini salah satu alasan control account perlu dibatasi.
Untuk AP:
Total Supplier Outstanding
harus dapat direkonsiliasi dengan:
AP Control Account
Contohnya:
Supplier A: Rp1 miliar.
Supplier B: Rp2 miliar.
Supplier C: Rp500 juta.
Total AP: Rp3,5 miliar.
GL AP: Rp3,5 miliar.
Status: Reconciled.
Beberapa kemungkinan:
jurnal manual ke AP Control
Supplier Invoice belum posting
Supplier Payment salah periode
Debit Note belum update
duplicate posting
reversal incomplete
opening balance migration
Masalah prinsipnya mirip dengan AR.
Inventory reconciliation lebih kompleks karena memiliki dua sisi:
Quantity
dan
Value
Warehouse mungkin mengatakan:
quantity sudah benar.
Namun Accounting melihat:
Inventory GL berbeda dengan Inventory Valuation Report.
Contohnya:
Inventory Subledger: Rp20 miliar.
GL Inventory: Rp21 miliar.
Difference: Rp1 miliar.
Accounting perlu mencari penyebab.
Beberapa penyebab:
manual journal langsung ke Inventory Account
stock adjustment belum posting
costing belum selesai
backdated inventory movement
landed cost belum dialokasikan
transaction gagal interface
valuation method issue
opening balance migration
Contohnya:
Physical: 1.000 unit.
System Quantity: 1.000 unit.
Stock opname: match.
Namun:
Inventory Cost System: Rp100.000/unit.
Cost yang seharusnya: Rp110.000/unit.
Quantity benar.
Tetapi inventory valuation tetap salah.
Subledger reconciliation perlu memperhatikan value.
Fixed Asset Register dapat berisi:
Asset Number
Acquisition Cost
Accumulated Depreciation
Net Book Value
Total tersebut harus dapat direkonsiliasi dengan:
Fixed Asset GL
Accumulated Depreciation GL
Contohnya:
Asset Register: Rp50 miliar.
Fixed Asset GL: Rp50 miliar.
Accumulated Depreciation Register: Rp15 miliar.
GL: Rp15 miliar.
Contohnya:
asset purchase diposting manual ke GL
asset disposal belum diproses
depreciation belum posting
manual journal ke depreciation
asset category salah
opening migration difference
Karena itu, fixed asset sebaiknya memiliki reference yang jelas terhadap journal.
Cash/Bank module juga dapat dibandingkan dengan Bank GL.
Contohnya:
Cash Book: Rp5 miliar.
GL Bank: Rp5,2 miliar.
Difference: Rp200 juta.
Jika terdapat manual journal ke Bank Account, Cash Book dan GL dapat berbeda.
Ada dua tahap berbeda.
Cash/Bank Subledger
vs
General Ledger.
ERP Bank Balance
vs
Bank Statement.
Keduanya perlu benar.
Contohnya:
Cash Book: Rp10 miliar.
GL: Rp10,5 miliar.
Bank Statement: Rp9,8 miliar.
Sebelum menjelaskan difference terhadap bank, Finance perlu memastikan dulu Cash Book dan GL sinkron.
Jika tidak, sumber difference menjadi bercampur.
Kesalahan paling sederhana adalah membandingkan periode berbeda.
Contohnya:
AR Aging: per 31 Oktober.
GL: per 1 November.
Terdapat customer payment tanggal 1 November.
Difference akan muncul.
Karena itu, reconciliation harus menggunakan:
cut-off date yang sama.
Misalnya Invoice Date: 31 Oktober.
Posting Date: 1 November.
AR report menggunakan Invoice Date.
GL menggunakan Posting Date.
Jika definisi report berbeda, reconciliation dapat terlihat selisih.
Perusahaan perlu menentukan basis tanggal secara konsisten.
Keduanya dapat memiliki fungsi berbeda.
Document Date
tanggal dokumen bisnis.
Posting Date
tanggal transaksi masuk accounting period.
Accounting harus mengetahui report mana menggunakan tanggal mana.
October sudah reconcile.
Tanggal 5 November user memasukkan transaction dengan posting date: 31 October.
Sekarang saldo October berubah.
Reconciliation yang sebelumnya selesai menjadi tidak valid.
Karena itu, period lock sangat penting.
Setelah closing:
October Closed.
November Open.
Jika user mencoba posting ke October, system harus:
block
atau membutuhkan authority khusus
sesuai policy.
Dengan demikian angka closing tidak berubah sembarangan.
Urutan sederhananya:
Complete Transactions
↓
Subledger Close
↓
Subledger Reconciliation
↓
GL Review
↓
Adjustment
↓
Final Reconciliation
↓
Period Lock
Proses ini membantu closing lebih terstruktur.
Contohnya:
Opening difference: Rp100 juta.
Current month difference: -Rp100 juta.
Ending difference: Rp0.
Saldo akhir match.
Tetapi dua error saling menutup.
Karena itu, reconciliation idealnya juga melihat movement.
Contohnya AR:
Opening: Rp10 miliar.
Invoice: +Rp5 miliar.
Payment: -Rp3 miliar.
Credit Note: -Rp500 juta.
Closing: Rp11,5 miliar.
Accounting dapat membandingkan movement subledger dengan movement GL.
Ini lebih kuat daripada hanya membandingkan ending balance.
Format sederhana:
Opening Balance
Addition
Settlement
± Adjustment = Closing Balance
Contohnya Fixed Asset:
Opening Asset: Rp50 miliar.
Addition: Rp5 miliar.
Disposal: Rp2 miliar.
Closing: Rp53 miliar.
GL seharusnya mengikuti movement yang sama.
Opening AR: Rp20 miliar.
Customer Invoice: +Rp10 miliar.
Payment: -Rp8 miliar.
Credit Note: -Rp1 miliar.
Closing AR: Rp21 miliar.
Jika GL closing Rp21,5 miliar, Accounting dapat menelusuri movement mana yang berbeda.
Opening AP: Rp15 miliar.
Supplier Invoice: +Rp7 miliar.
Payment: -Rp5 miliar.
Debit Note: -Rp500 juta.
Closing AP: Rp16,5 miliar.
Perbandingan movement membantu mempersempit root cause.
Opening Inventory: Rp30 miliar.
Goods Receipt: +Rp10 miliar.
Production Receipt: +Rp5 miliar.
Goods Issue / COGS: -Rp8 miliar.
Production Issue: -Rp4 miliar.
Adjustment: -Rp500 juta.
Closing: Rp32,5 miliar.
Jika Inventory GL berbeda, Accounting dapat menelusuri jenis movement yang bermasalah.
Daripada mencari seluruh transaksi, pecah berdasarkan source:
Customer Invoice
Payment
Credit Note
Supplier Invoice
Supplier Payment
Goods Receipt
Inventory Adjustment
Kemudian bandingkan total Subledger vs GL.
Ini mempercepat investigasi.
GL line sebaiknya memiliki source module.
Contohnya:
Jika AR Control Account memiliki source:
Manual Journal,
itu dapat menjadi red flag.
AR Control Account seharusnya hanya berasal dari:
AR Module.
Namun ditemukan:
Source: Manual Journal.
Amount: Rp250 juta.
Accounting langsung memiliki kandidat penyebab selisih.
Tidak semua manual journal pasti salah.
Namun harus memiliki business reason yang jelas.
Contohnya migration adjustment tertentu.
Tetapi transaksi normal tidak seharusnya menggunakan jalur ini.
Report dapat menampilkan:
Account
Subledger Balance
GL Balance
Difference
Source
Posting Date
Reference
User
Dengan exception report, Accounting tidak perlu membandingkan seluruh transaksi secara manual.
Difference yang sudah lama belum selesai perlu diprioritaskan.
Contohnya:
Difference <7 hari: Rp10 juta.
8–30 hari: Rp50 juta.
31–90 hari: Rp200 juta.
90 hari: Rp500 juta.
Difference lama biasanya semakin sulit ditelusuri.
Jika setiap bulan terdapat difference: Rp50 juta.
Dan selalu dibawa ke bulan berikutnya.
Setelah satu tahun bisa menjadi jumlah besar.
Lebih buruk lagi, tim baru mungkin tidak mengetahui asal selisih.
Difference sebaiknya diselesaikan sedekat mungkin dengan periode terjadinya.
Perusahaan dapat menentukan prioritas berdasarkan materiality.
Contohnya:
Difference Rp1.000 mungkin tidak memiliki impact sama dengan Rp1 miliar.
Namun threshold bukan alasan untuk mengabaikan error sistemik.
Selisih kecil yang terjadi setiap hari dapat menunjukkan masalah proses.
Inventory dapat memiliki:
Quantity Difference: 0.
Value Difference: Rp100 juta.
Atau:
Quantity Difference: 100 unit.
Value Difference: kecil.
Keduanya membutuhkan treatment berbeda.
Jika mapping salah, subledger dan GL belum tentu berbeda.
Contohnya:
Inventory Subledger: Rp10 miliar.
GL Inventory: Rp10 miliar.
Tetapi seluruh Raw Material masuk ke Finished Goods Account.
Total masih sama.
Reconciliation balance match.
Tetapi classification salah.
Jadi reconciliation bukan pengganti mapping review.
Ada dua kontrol berbeda:
Apakah total subledger dan GL sama?
Apakah transaksi masuk ke account yang benar?
Keduanya diperlukan.
Accounting dapat melakukan:
Subledger Reconciliation.
Trial Balance Review.
Account Mapping Review.
Analytical Review.
Setiap kontrol menangkap jenis error yang berbeda.
Contohnya Inventory tahun lalu: Rp20 miliar.
Bulan ini tiba-tiba: Rp80 miliar.
Subledger dan GL sama.
Tetapi kenaikan 300% tetap perlu dijelaskan.
Analytical review membantu mendeteksi transaksi yang technically reconcile tetapi economically unusual.
Setiap control account dapat memiliki supporting schedule.
Contohnya:
AR: AR Aging.
AP: AP Aging.
Inventory: Inventory Valuation.
Fixed Asset: Asset Register.
Bank: Bank Reconciliation.
Tax: Tax Schedule.
Accounting kemudian menghubungkan schedule tersebut ke GL.
Accounting dapat membuat checklist per account.
Checklist membantu memastikan tidak ada account penting yang terlewat.
Setiap account sebaiknya memiliki owner.
Contohnya:
AR: AR Accountant.
AP: AP Accountant.
Inventory: Cost Accounting.
Bank: Treasury.
Fixed Asset: Asset Accountant.
GL team melakukan final review.
Ownership membuat masalah lebih cepat ditindaklanjuti.
Reconciliation dapat menggunakan konsep:
Prepared By.
Reviewed By.
Approved By.
Pemisahan ini membantu internal control.
Terutama untuk account material.
Supporting evidence dapat berupa:
report
schedule
transaction listing
explanation
adjustment journal
Dokumentasi membantu audit dan period berikutnya.
Kalimat tersebut terlalu umum.
Lebih baik:
“Rp250 juta berasal dari Customer Payment CP-00125 tanggal 31 Oktober yang diposting ke GL pada 1 November.”
Explanation spesifik lebih mudah diverifikasi.
Jika difference benar-benar timing:
October: Rp250 juta outstanding.
November: harus clear.
Jika masih ada tiga bulan kemudian, kemungkinan bukan lagi timing difference.
Banyak perusahaan merasa closing lama karena Accounting harus:
export AR
export AP
export Inventory
export GL
VLOOKUP
mencari manual journal
menghubungi user
Jika data ERP terintegrasi, sebagian proses dapat dibuat lebih terstruktur.
Closing cepat bukan hanya pekerjaan Accounting.
Sales harus menyelesaikan invoicing.
Purchasing harus menyelesaikan supplier documents.
Warehouse harus menyelesaikan inventory movement.
Finance harus menyelesaikan payment.
Jika subledger belum complete, GL juga belum final.
Jika AR belum final tetapi GL sudah closed, adjustment berikutnya menjadi lebih rumit.
Closing sequence perlu jelas.
Contoh timeline harus disesuaikan dengan perusahaan.
Saat migration, opening balance menjadi area risiko besar.
Contohnya:
AR GL Opening: Rp10 miliar.
Customer Outstanding Migration: Rp9,8 miliar.
Sejak hari pertama sudah ada difference: Rp200 juta.
Jika tidak diselesaikan sebelum go-live, selisih tersebut akan terus terbawa.
Untuk AR: Customer Detail = GL.
Untuk AP: Supplier Detail = GL.
Untuk Inventory: Item Value = GL.
Untuk Fixed Asset: Register = GL.
Migration sebaiknya tidak dianggap selesai sebelum angka tersebut dapat dijelaskan.
Jika perusahaan ingin tetap memiliki detail outstanding customer, migration perlu mempertimbangkan invoice-level opening.
Kalau hanya saldo GL yang dibawa:
Accounting memiliki total.
Tetapi collection tidak memiliki detail invoice.
Perusahaan perlu menentukan:
berapa detail historis yang dibawa.
Contohnya: Open Invoice saja.
Atau: seluruh transaction history.
Keputusan tergantung kebutuhan operasional, audit, dan kemampuan migration.
UAT sebaiknya tidak hanya test transaksi satu per satu.
Lakukan juga end-to-end reconciliation.
Contohnya:
Buat 10 customer invoice.
Buat 5 payment.
Buat 2 credit note.
Kemudian cek:
AR Subledger Closing
vs
AR GL.
Jika match, integration accounting lebih teruji.
Buat:
Kemudian bandingkan:
Inventory Valuation
vs
Inventory GL.
Ini penting sebelum production go-live.
Buat:
Kemudian cek:
Supplier Outstanding
vs
AP GL.
Jika ERP memiliki module atau sistem terpisah, interface dapat menjadi sumber difference.
Contohnya:
Warehouse System mengirim data ke ERP setiap malam.
Satu batch gagal.
Inventory Subledger lokal berubah.
GL belum menerima data.
Interface monitoring diperlukan.
Jangan sampai transaksi gagal diam-diam.
System sebaiknya menunjukkan:
Failed
Pending
Retry
Posted
Finance atau IT kemudian dapat mengambil action.
Risiko kebalikannya:
satu batch dikirim dua kali.
GL posting double.
Subledger source hanya satu.
Reconciliation akan menemukan difference.
Reference unik membantu mencegah duplicate posting.
Contohnya setiap transaction ID hanya boleh masuk GL sekali.
Ini merupakan control teknis yang penting.
Original posting: Rp100 juta.
Kemudian reversal: -Rp100 juta.
Jika subledger sudah reversed tetapi GL reversal gagal, difference muncul.
Karena itu reversal juga harus end-to-end.
Jika posted transaction dihapus dari subledger tetapi journal tetap di GL, reconciliation langsung berbeda.
Lebih aman menggunakan reversal dengan reference.
AR dapat terdiri dari:
USD.
SGD.
IDR.
Reconciliation perlu membedakan:
Transaction Currency.
Base Currency.
FX Revaluation.
Subledger dan GL mungkin match dalam transaction amount tetapi memiliki revaluation entry di GL.
Contohnya AR USD:
Original Base Value: Rp1,5 miliar.
Closing Revaluation: +Rp50 juta.
AR GL: Rp1,55 miliar.
Jika subledger report hanya menunjukkan original Rp1,5 miliar, difference Rp50 juta sebenarnya berasal dari FX revaluation.
Report perlu memiliki basis yang konsisten.
Tax subledger atau tax schedule juga perlu direkonsiliasi.
Contohnya:
Output Tax Report: Rp1 miliar.
GL Output Tax: Rp1,1 miliar.
Difference dapat berasal dari:
manual journal
tax code salah
period difference
adjustment
Tax reconciliation penting sebelum tax reporting.
Company A mencatat: Receivable Rp2 miliar.
Company B mencatat: Payable Rp1,8 miliar.
Difference: Rp200 juta.
Sebelum consolidation, intercompany balance perlu direkonsiliasi.
invoice belum diterima entity lain
FX rate berbeda
timing difference
salah entity
one-sided journal
ERP group perlu memiliki reference yang jelas.
Beberapa KPI yang dapat dipantau:
Persentase control account yang sudah reconcile.
Total nilai difference.
Difference yang belum selesai.
Jumlah manual entry berisiko.
Adjustment setelah closing.
Lama proses closing.
Contohnya:
20 control account.
18 sudah reconcile.
2 belum.
Completion:
90%.
Namun tetap lihat materiality dua account yang belum selesai.
10 difference baru mungkin masih dalam proses.
Satu difference berumur enam bulan bisa menjadi masalah lebih besar.
Dashboard sebaiknya menunjukkan:
Age + Amount + Owner.
Difference dapat dikategorikan:
Manual Journal
Posting Failure
Timing
Master Data
Migration
Reversal
Interface
Setelah beberapa bulan, perusahaan dapat melihat sumber masalah terbesar.
Jika setiap bulan masalah yang sama muncul:
“Manual Journal ke Inventory Control”
maka solusinya bukan terus membuat reconciliation.
Perusahaan perlu memblok atau memperketat posting manual tersebut.
Reconciliation seharusnya menjadi feedback untuk memperbaiki sistem.
Jika sebagian besar account sudah otomatis reconcile, Accounting dapat fokus pada exception.
Ini jauh lebih efisien dibanding memeriksa setiap transaksi satu per satu.
ERP menghubungkan:
Source Transaction
↓
Subledger
↓
Auto Journal
↓
Control Account
↓
General Ledger
Jika setiap posting memiliki source reference, Accounting dapat menelusuri difference dengan lebih cepat.
Venus ERP membantu mengintegrasikan Sales, Purchasing, Inventory, Account Receivable, Account Payable, Cash/Bank, Finance, dan Accounting.
Data transaksi yang saling terhubung dapat membantu perusahaan membangun proses reconciliation antara:
Customer outstanding dengan AR Control.
Supplier outstanding dengan AP Control.
Inventory valuation dengan Inventory GL.
Cash transaction dengan Bank GL.
Menjadi pusat hasil posting accounting.
Dengan reference transaksi yang lebih terstruktur, tim Accounting dapat lebih mudah menelusuri sumber perbedaan dan melakukan closing.
Walaupun auto journal berjalan, reconciliation tetap diperlukan.
Karena masalah masih dapat berasal dari:
master data
interface
manual journal
backdate
reversal
configuration
Automation mengurangi error manual.
Reconciliation memastikan hasil akhirnya tetap benar.
Coba jawab:
Apakah AR Detail selalu sama dengan AR GL?
Apakah AP Detail selalu sama dengan AP GL?
Apakah Inventory Valuation reconcile dengan Inventory GL?
Apakah user dapat membuat manual journal ke control account?
Apakah reconciliation menggunakan cut-off date yang sama?
Apakah backdated transaction masih bisa masuk setelah closing?
Apakah difference memiliki owner dan explanation?
Apakah difference lama dapat diketahui?
Apakah reconciliation masih dilakukan dengan VLOOKUP di banyak file?
Apakah semua subledger sudah reconcile sebelum period ditutup?
Jika banyak jawabannya belum, proses closing accounting masih memiliki risiko reconciliation yang tinggi.
Ketika muncul difference: Rp500 juta,
jalan tercepat memang membuat adjustment.
Namun angka yang cocok belum tentu berarti masalah selesai.
Accounting perlu mengetahui:
dari transaksi mana selisih berasal?
Jika tidak, error yang sama dapat muncul lagi bulan berikutnya.
Contoh: Rp250 juta.
Contoh:
Manual Journal ke AR Control.
Contoh:
Reverse manual journal dan proses melalui Customer Invoice.
Jika tiga hal tersebut jelas, reconciliation menjadi alat kontrol yang efektif.
Subledger Reconciliation memastikan detail transaksi operasional tetap konsisten dengan General Ledger.
Perusahaan perlu memastikan hubungan seperti:
AR Subledger = AR Control Account
AP Subledger = AP Control Account
Inventory Valuation = Inventory Control Account
Fixed Asset Register = Fixed Asset GL
Cash Book = Bank GL
Jika terdapat selisih, jangan langsung membuat adjustment.
Cari terlebih dahulu kemungkinan:
manual journal
failed posting
backdated transaction
reversal
timing difference
migration issue
interface error
Reconciliation yang dilakukan secara rutin membuat error ditemukan lebih cepat dan membantu mempercepat closing.
Tujuannya bukan sekadar membuat dua angka terlihat sama.
Tujuannya adalah memastikan setiap saldo General Ledger memiliki detail transaksi yang dapat dijelaskan.
Jika tim Accounting masih membutuhkan banyak spreadsheet untuk mencocokkan AR, AP, Inventory, Cash/Bank, dan General Ledger setiap akhir bulan, proses reconciliation dapat menjadi sangat memakan waktu.
Venus ERP membantu mengintegrasikan transaksi Sales, Purchasing, Inventory, Account Receivable, Account Payable, Cash/Bank, Finance, dan Accounting dalam satu sistem.
Dengan source transaction dan posting accounting yang lebih terstruktur, perusahaan memiliki dasar data yang lebih baik untuk melakukan reconciliation dan mempercepat monthly closing.
Hubungi PT Sinergi Teknologi Solusindo untuk konsultasi dan demo Venus ERP sesuai kebutuhan perusahaan Anda.