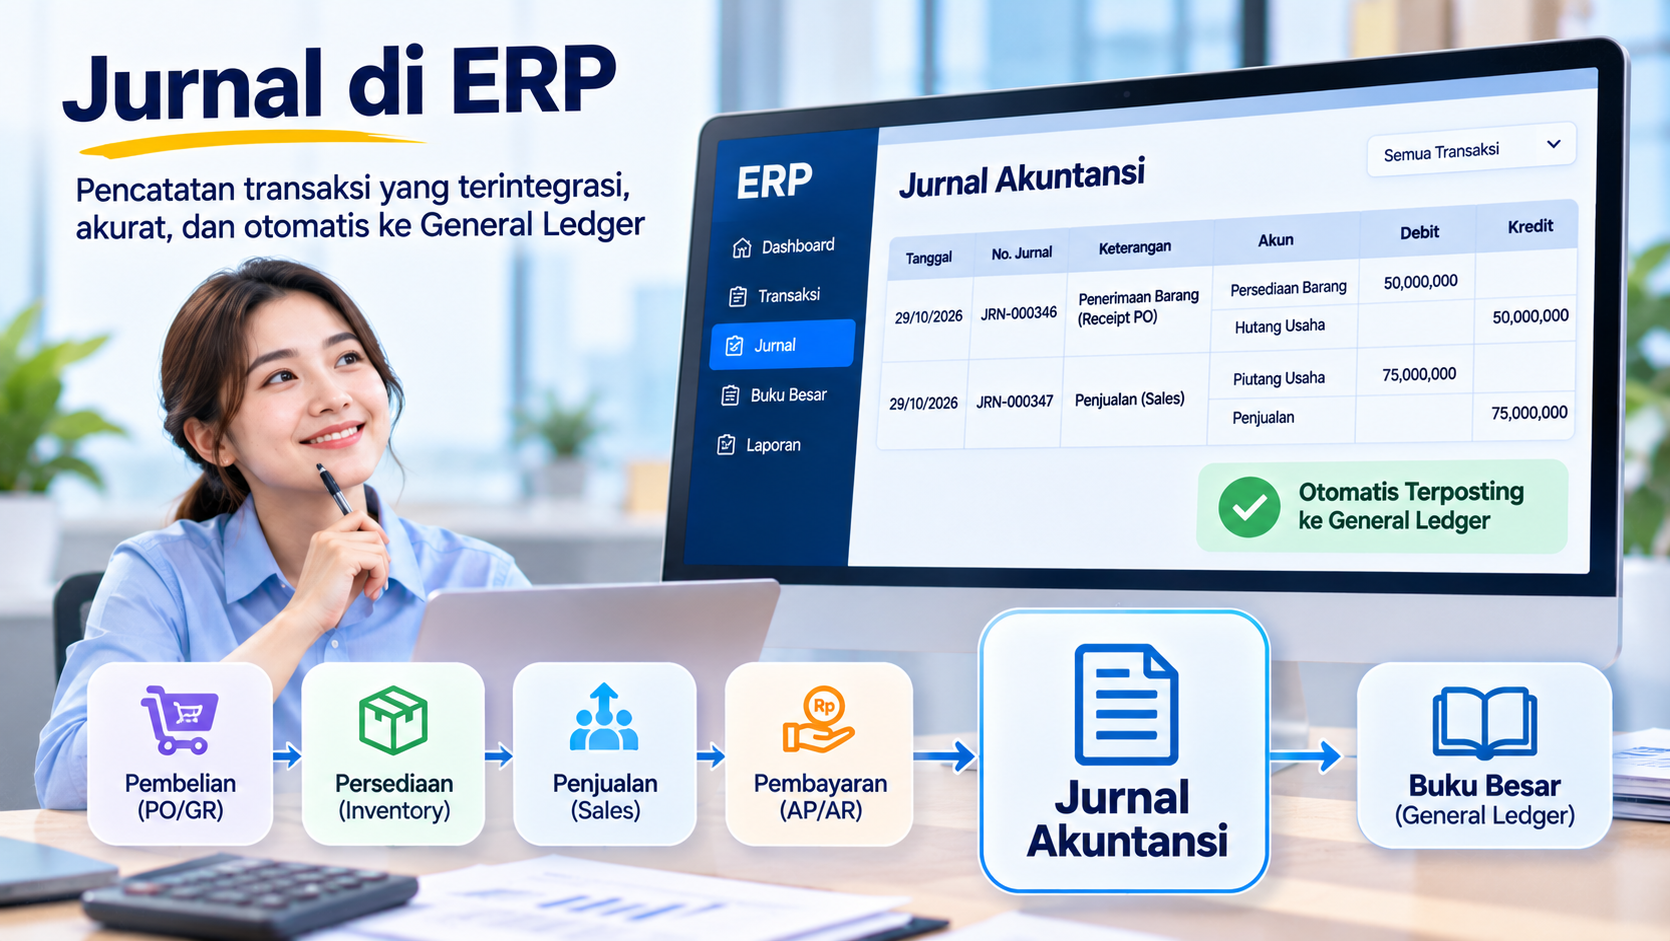
Transaksi operasional sudah berjalan.
Barang sudah diterima.
Supplier invoice sudah dibuat.
Customer sudah ditagihkan.
Payment sudah diposting.
Namun saat Accounting membuka General Ledger, muncul pertanyaan:
“Kenapa jurnalnya masuk ke account ini?”
Atau bahkan:
“Kenapa transaksi ini belum membuat jurnal?”
Masalah jurnal di ERP tidak selalu berasal dari user Accounting.
Sering kali sumbernya justru berasal dari konfigurasi transaksi di belakang layar, seperti:
account mapping salah
item category salah
warehouse salah
customer atau supplier account belum sesuai
tax mapping salah
transaction type salah
posting period tertutup
jurnal belum diposting
interface gagal
user membuat manual journal untuk memperbaiki transaksi operasional
Dalam ERP, jurnal seharusnya tidak berdiri sendiri.
Jurnal merupakan hasil dari transaksi bisnis.
Contohnya:
Goods Receipt
↓
Supplier Invoice
↓
Payment
atau:
Sales Delivery
↓
Customer Invoice
↓
Customer Payment
Setiap transaksi dapat menghasilkan dampak accounting yang berbeda.
Karena itu, untuk memahami jurnal ERP, perusahaan perlu memahami tiga hal:
Transaction
Account Mapping
General Ledger Posting
Jurnal ERP adalah pencatatan accounting yang terbentuk dari transaksi bisnis dan kemudian diposting ke General Ledger.
Secara dasar, jurnal mengikuti prinsip:
Debit = Credit
Contohnya perusahaan menerima biaya listrik:
Debit:
Electricity Expense.
Credit:
Accounts Payable atau Cash/Bank.
Namun di ERP, jurnal tidak selalu diketik manual.
Sebagian besar transaksi operasional idealnya menghasilkan jurnal berdasarkan rule yang sudah dikonfigurasi.
Dalam ERP terdapat dua konsep utama.
Jurnal terbentuk dari transaksi operasional.
Contohnya:
Purchase
Sales
Inventory
Payment
Fixed Asset
Production
Jurnal dibuat langsung oleh user Accounting.
Biasanya digunakan untuk:
accrual
adjustment
reclassification
provision
closing entry
Keduanya penting.
Namun fungsi dan kontrolnya berbeda.
Karena transaksi operasional sudah memiliki source document.
Contohnya:
Supplier Invoice memiliki:
Supplier
Invoice Number
Amount
Tax
Due Date
Jika Accounting masih membuat jurnal ulang secara manual, terjadi double work.
Selain itu, risiko:
salah account
salah amount
salah periode
duplicate posting
menjadi lebih tinggi.
Misalnya perusahaan membeli barang: Rp100 juta.
PPN: Rp11 juta.
Total invoice: Rp111 juta.
Secara ilustratif, jurnal dapat berupa:
Debit Inventory: Rp100 juta.
Debit Input Tax: Rp11 juta.
Credit Accounts Payable: Rp111 juta.
Jurnal sebenarnya harus mengikuti konfigurasi dan kebijakan perusahaan.
Payment: Rp111 juta.
Jurnal dapat menjadi:
Debit Accounts Payable: Rp111 juta.
Credit Bank: Rp111 juta.
Dengan demikian, alurnya:
Purchase Invoice
↓
AP
↓
Payment
↓
Bank
menjadi satu rangkaian accounting.
Perusahaan menjual: Rp200 juta.
Tax: Rp22 juta.
Customer Invoice: Rp222 juta.
Secara ilustratif:
Debit Accounts Receivable: Rp222 juta.
Credit Sales Revenue: Rp200 juta.
Credit Output Tax: Rp22 juta.
Ketika customer membayar:
Debit Bank.
Credit Accounts Receivable.
Jika barang keluar dari inventory, transaksi sales juga dapat berhubungan dengan:
Debit HPP.
Credit Inventory.
Timing jurnal tergantung desain proses.
Sebagian sistem membentuk HPP saat Goods Issue atau Delivery.
Sebagian proses lain mengikuti konfigurasi tertentu.
Yang penting adalah Revenue, HPP, dan Inventory dapat direkonsiliasi.
Account Mapping adalah aturan yang menentukan transaksi tertentu harus masuk ke account General Ledger yang mana.
Contohnya:
Raw Material Inventory: 1101-001.
Finished Goods Inventory: 1101-002.
Accounts Payable: 2101-001.
Sales Revenue: 4101-001.
COGS: 5101-001.
Tanpa mapping yang benar, ERP tidak mengetahui jurnal harus masuk ke account mana.
User Warehouse mungkin hanya melihat:
Goods Receipt.
User Accounting melihat:
Inventory Debit.
User Purchasing melihat:
Supplier Invoice.
Accounting melihat:
AP Credit.
ERP menghubungkan kedua perspektif tersebut melalui account mapping.
Tergantung desain ERP, mapping dapat dipengaruhi oleh:
Item Category
Product Group
Warehouse
Branch
Customer Group
Supplier Group
Transaction Type
Tax Code
Cost Center
Department
Karena itu, satu jenis transaksi belum tentu selalu masuk ke account yang sama.
Raw Material:
Inventory Raw Material Account.
Finished Goods: Finished Goods Account.
Spare Part: Spare Part Inventory Account.
Office Supplies: Expense atau inventory sesuai policy.
Jika Item Category salah, jurnal juga bisa masuk ke account yang salah.
Karena banyak auto journal menggunakan data dari master.
Contohnya Product A seharusnya:
Category: Raw Material.
Namun user memilih: Finished Goods.
Saat receiving, transaksi tetap berhasil.
Tetapi jurnal masuk ke account Finished Goods.
Dari sisi operational quantity benar.
Dari sisi accounting salah.
Ini prinsip penting dalam ERP.
Masalah accounting tidak selalu dimulai dari Accounting.
Kesalahan dapat berasal dari:
Item Master
Customer Master
Supplier Master
Warehouse Master
Tax Master
Karena itu, governance master data sangat penting.
Setelah transaksi menghasilkan journal entry, entry tersebut perlu masuk ke General Ledger.
Proses ini disebut:
Posting
Setelah posting, transaksi menjadi bagian dari accounting record pada periode tertentu.
Beberapa sistem membedakan:
Contohnya:
Jurnal sudah dibuat tetapi belum posted.
Artinya Accounting belum menganggap jurnal sebagai final.
Hal ini memungkinkan review sebelum masuk General Ledger.
Beberapa penyebab:
transaksi masih Draft
approval belum selesai
posting process belum dijalankan
accounting interface gagal
period tertutup
mapping account belum lengkap
User perlu mengetahui status transaksi sebelum membuat jurnal manual pengganti.
Contohnya Supplier Invoice: Rp100 juta.
Auto journal gagal karena mapping kosong.
Accounting melihat GL belum ada.
Kemudian membuat manual journal.
Besok mapping diperbaiki dan auto journal berhasil.
Sekarang jurnal menjadi double.
Ini salah satu risiko paling umum.
Setiap jurnal otomatis sebaiknya memiliki reference ke source transaction.
Contohnya:
Journal No: JV-00125.
Source: Supplier Invoice AP-INV-0055.
Dengan reference tersebut, Accounting dapat drill-down dari jurnal ke transaksi asal.
Jika satu account memiliki amount: Rp150 juta,
Accounting dapat klik untuk melihat:
source document
user
date
supplier/customer
item
amount
Kemampuan drill down membuat investigasi jauh lebih cepat dibanding hanya melihat journal line.
Idealnya:
Operational Transaction
↓
Accounting Entry
↓
General Ledger
Jika jurnal berdiri sendiri tanpa reference, sulit mengetahui alasan angka tersebut muncul.
Secara sederhana:
Purchase Order
↓
biasanya belum selalu membuat jurnal.
Goods Receipt
↓
dapat memengaruhi inventory dan GR/IR atau accrual sesuai process.
Supplier Invoice
↓
membentuk AP.
Payment
↓
mengurangi Bank dan AP.
Setiap tahap memiliki accounting impact berbeda.
PO adalah commitment.
Barang belum tentu diterima.
Invoice belum tentu ada.
Karena itu, dalam banyak proses PO belum langsung menjadi jurnal financial.
Namun PO tetap penting untuk:
budget commitment
cash forecast
purchasing control
Barang sudah diterima.
Inventory bertambah.
Tetapi invoice supplier mungkin belum datang.
Beberapa perusahaan menggunakan konsep:
GR/IR.
Goods Received Not Invoiced.
atau accrual.
Tujuannya menjaga inventory dan liability tetap terkontrol.
Barang diterima: Rp100 juta.
Supplier invoice belum ada.
Secara ilustratif:
Debit Inventory: Rp100 juta.
Credit GR/IR: Rp100 juta.
Kemudian ketika invoice datang:
Debit GR/IR.
Credit AP.
Konfigurasi sebenarnya mengikuti accounting policy perusahaan.
Karena barang sudah menjadi bagian dari inventory.
Jika accounting hanya menunggu supplier invoice, terdapat timing gap.
GR/IR membantu menjembatani:
Receipt
dan
Invoice
Contohnya:
Goods Receipt sudah 90 hari.
Invoice belum datang.
GR/IR masih outstanding.
Kemungkinan:
supplier belum invoice
invoice belum diproses
receipt salah
PO bermasalah
Outstanding GR/IR dapat menjadi bagian dari closing review.
Secara sederhana:
Sales Order
↓
Delivery / Goods Issue
↓
Customer Invoice
↓
Account Receivable
↓
Customer Payment
↓
Bank
Setiap tahap menghasilkan dampak operasional dan accounting yang berbeda.
Sales Order menunjukkan order customer.
Customer Invoice atau kondisi revenue recognition tertentu yang relevan kemudian masuk ke accounting sesuai policy.
Karena itu, jangan membuat journal revenue hanya karena Sales Order sudah dibuat.
Tidak semua movement inventory memiliki dampak accounting yang sama.
Contohnya:
Transfer antar location dalam warehouse yang sama mungkin tidak mengubah total inventory value.
Namun:
Inventory Adjustment
dapat memiliki impact ke expense atau adjustment account.
System Stock: 100.
Physical: 90.
Adjustment: -10.
Cost: Rp1 juta/unit.
Value adjustment: Rp10 juta.
Secara ilustratif:
Debit Inventory Variance Expense.
Credit Inventory.
Reason dan approval sangat penting karena adjustment memengaruhi financial statement.
Jika hanya memindahkan inventory antar lokasi dalam legal entity yang sama, total value perusahaan tidak berubah.
Namun jika cost center, branch, atau legal entity berbeda, accounting treatment dapat berbeda.
Konfigurasi harus mengikuti struktur perusahaan.
Pada manufaktur, production dapat melibatkan:
Raw Material
Work in Process
Finished Goods
Labor
Overhead
Variance
Contohnya material issue ke production dapat memindahkan nilai dari Raw Material ke WIP.
Raw Material: Rp100 juta.
Ketika digunakan: Debit WIP.
Credit Raw Material Inventory.
Setelah production selesai:
Debit Finished Goods.
Credit WIP.
Perhitungan sebenarnya bergantung pada production costing perusahaan.
Standard Cost: Rp100 juta.
Actual Cost: Rp110 juta.
Variance: Rp10 juta.
ERP dapat membantu menunjukkan variance berdasarkan rule costing.
Ini penting untuk manufacturing performance.
Contohnya membeli mesin:
Debit Fixed Asset.
Credit AP.
Kemudian depreciation:
Debit Depreciation Expense.
Credit Accumulated Depreciation.
Jika Fixed Asset terintegrasi dengan Accounting, depreciation dapat diproses lebih sistematis.
Payroll juga memiliki accounting impact.
Contohnya secara ilustratif:
Ketika payroll dibayar:
Detailnya mengikuti struktur payroll dan accounting perusahaan.
Tax tidak boleh hanya dianggap sebagai persentase.
ERP juga perlu mengetahui account.
Contohnya:
Jika Tax Code salah, journal tax juga salah.
User memilih:
Non-Taxable.
Padahal transaksi seharusnya taxable.
Invoice amount dan journal tax menjadi salah.
Accounting kemudian harus melakukan correction.
Karena itu Tax Master perlu dikontrol.
General Ledger menjawab: account apa?
Cost Center menjawab: biaya ini untuk unit mana?
Contohnya:
Electricity Expense: Rp100 juta.
Cost Center: Factory A.
Management dapat mengetahui expense berdasarkan unit.
Jurnal juga dapat memiliki dimensi:
Branch
Department
Project
Cost Center
Business Unit
Dengan dimensi ini, management dapat membuat P&L lebih detail.
Expense Account: Travel Expense.
Amount: Rp20 juta.
Department: Sales.
Branch: Jakarta.
Project: Project A.
Tanpa dimension, Accounting hanya tahu perusahaan mengeluarkan travel Rp20 juta.
Dengan dimension, analisis lebih detail.
Chart of Accounts atau COA adalah struktur account yang digunakan dalam General Ledger.
Contohnya:
1xxxx: Asset.
2xxxx: Liability.
3xxxx: Equity.
4xxxx: Revenue.
5xxxx: Cost.
6xxxx: Expense.
Struktur sebenarnya mengikuti kebutuhan perusahaan.
Contohnya perusahaan membuat account:
Telephone Expense Jakarta Sales.
Telephone Expense Jakarta HR.
Telephone Expense Surabaya Sales.
Jumlah COA menjadi sangat besar.
Padahal detail dapat menggunakan:
Account:
Telephone Expense.
Branch.
Department.
Dengan dimensi, COA dapat lebih terkontrol.
Jika terdapat ribuan account mirip, user sulit menentukan mapping.
Risiko salah account meningkat.
COA design perlu mempertimbangkan ERP dimensions.
Accounting sebaiknya memiliki mapping matrix.
Contohnya:
| Transaction | Debit | Credit |
|---|---|---|
| Customer Invoice | AR | Revenue / Tax |
| Customer Payment | Bank | AR |
| Supplier Invoice Inventory | Inventory / Tax | AP |
| Supplier Payment | AP | Bank |
| Inventory Adjustment | Variance | Inventory |
Matrix ini menjadi referensi implementasi dan testing.
Mapping matrix dapat lebih detail.
Contohnya:
Dengan dokumentasi, perubahan konfigurasi lebih mudah dikontrol.
Tim IT dapat mengkonfigurasi ERP.
Tetapi Accounting yang menentukan:
COA
posting logic
control account
tax account
cost allocation
Konfigurasi accounting tidak seharusnya diputuskan hanya berdasarkan kebutuhan teknis.
Beberapa account berfungsi sebagai control account.
Contohnya:
Accounts Receivable Control.
Accounts Payable Control.
Inventory Control.
Saldo account tersebut harus dapat direkonsiliasi dengan subledger terkait.
Total Customer AR Detail: Rp10 miliar.
GL AR Control: Rp10 miliar.
Jika berbeda, perlu investigasi.
User sebaiknya tidak sembarang membuat manual journal ke AR Control Account.
Total Supplier AP: Rp8 miliar.
GL AP: Rp8 miliar.
Manual journal langsung ke AP Control dapat menyebabkan subledger dan GL berbeda.
Inventory Detail: Rp20 miliar.
GL Inventory: Rp20 miliar.
Jika user membuat manual journal ke Inventory account tanpa inventory transaction:
GL bisa berubah.
Quantity inventory tetap sama.
Reconciliation menjadi bermasalah.
Contohnya Inventory Subledger: Rp100 juta.
GL Inventory: Rp100 juta.
Accounting membuat manual journal: Debit Inventory Rp20 juta.
Sekarang:
GL: Rp120 juta.
Subledger: Rp100 juta.
Selisih: Rp20 juta.
Tidak ada quantity atau item yang menjelaskan difference.
Bukan berarti manual journal harus dilarang.
Manual journal dibutuhkan untuk transaksi seperti:
accrual
prepaid expense adjustment
provision
reclassification
closing adjustment
depreciation tertentu
correction
Namun harus memiliki governance.
Perusahaan dapat menerapkan approval berdasarkan:
amount
account
type
period
Contohnya:
< Rp10 juta: Accounting Supervisor.
Rp10–100 juta: Accounting Manager.
Rp100 juta: Finance Head.
Rule mengikuti policy perusahaan.
Manual journal sebaiknya memiliki:
description
reason
supporting document
reference
attachment
approver
Jangan hanya menulis:
“Adjustment”.
Keterangan tersebut terlalu umum.
Beberapa jurnal terjadi rutin.
Contohnya:
Recurring Journal dapat membantu mengurangi input manual berulang jika sistem mendukung proses tersebut.
Expense sudah terjadi.
Invoice supplier belum diterima.
Accounting dapat membuat accrual sesuai policy.
Contohnya:
Electricity Expense: Rp100 juta.
Invoice belum datang.
Jurnal ilustratif:
Bulan berikutnya dapat direverse atau diselesaikan ketika invoice datang.
Beberapa accrual dibuat dengan automatic reversal.
Contohnya:
31 Oktober: Accrual.
1 November: Reversal.
Ketika actual invoice masuk November, expense tidak menjadi double.
Perusahaan membayar insurance:
Rp120 juta untuk 12 bulan.
Tidak seluruhnya langsung menjadi expense satu bulan jika policy memperlakukannya sebagai prepaid.
Secara ilustratif:
Saat payment: Debit Prepaid Expense, Credit Bank.
Setiap bulan:
Debit Insurance Expense Rp10 juta.
Credit Prepaid Expense Rp10 juta.
Closing accounting dapat melibatkan:
accrual
depreciation
amortization
FX revaluation
provision
inventory adjustment
tax adjustment
ERP membantu mengorganisasi proses, tetapi accounting judgment tetap diperlukan.
ERP perlu mengetahui periode yang masih terbuka.
Contohnya:
October: Closed.
November: Open.
User tidak boleh bebas memposting jurnal ke October setelah laporan final.
Jika journal bulan lalu masih dapat berubah:
P&L.
Balance Sheet.
Trial Balance.
Semua dapat berubah setelah management menerima report.
Period control menjaga finality.
User membuat journal tanggal: 31 Oktober
pada: 10 November.
Jika October sudah closed, system seharusnya memberikan control.
Exception perlu approval sesuai policy.
Beberapa ERP membedakan:
Document Date.
Posting Date.
Contohnya supplier invoice tertanggal 31 Oktober.
Diterima Finance 5 November.
Posting period dapat mengikuti rule perusahaan.
Perbedaan tanggal perlu dipahami karena berpengaruh pada aging dan GL.
Setiap jurnal sebaiknya memiliki nomor unik.
Contohnya:
JV/202611/00001.
Numbering membantu:
traceability
audit
search
reference
Auto numbering mengurangi duplicate number.
Contohnya:
Status membantu user memahami posisi journal.
Journal sudah Posted.
Kemudian diketahui salah.
Daripada menghapus history, perusahaan dapat menggunakan reversal.
Original tetap ada.
Correction tetap ada.
Audit trail lebih jelas.
Original:
Debit Expense Rp100 juta.
Credit AP Rp100 juta.
Ternyata salah.
Reversal:
Debit AP Rp100 juta.
Credit Expense Rp100 juta.
Kemudian posting journal yang benar.
Jika journal yang sudah masuk financial report dapat dihapus tanpa jejak:
audit trail hilang
report historis berubah
fraud risk meningkat
ERP sebaiknya memiliki control terhadap posted transaction.
Audit trail dapat menunjukkan:
Created By
Created Date
Approved By
Posting Date
Reversal Reference
Source Transaction
Informasi ini penting untuk internal control.
Auditor melihat:
Debit Expense Rp500 juta.
Pertanyaannya:
Dari transaksi apa?
Jika ERP menyediakan drill-down:
Journal
↓
Supplier Invoice
↓
PO
↓
Goods Receipt
audit menjadi lebih mudah.
Secara double-entry, total debit dan credit harus sama.
Jika:
Debit Rp100 juta.
Credit Rp90 juta.
Journal tidak balance.
Sistem seharusnya tidak membiarkan posting.
Kemungkinan:
mapping account kosong
invalid account
period closed
branch mapping tidak ada
tax mapping salah
transaction data incomplete
integration error
Error sebaiknya muncul jelas agar user tahu apa yang perlu diperbaiki.
Beberapa sistem menggunakan suspense account jika mapping belum ditemukan.
Ini dapat membantu sementara.
Namun jika suspense balance menumpuk, Accounting kehilangan visibility.
Suspense harus direview secara rutin.
Contohnya:
Suspense:
Rp500 juta.
Sebagian sudah 90 hari.
Ini warning.
Setiap balance harus memiliki owner dan resolution.
Clearing account digunakan untuk menampung transaksi sementara yang seharusnya kemudian clear.
Contohnya:
GR/IR.
Bank Clearing.
Payroll Clearing.
Saldo clearing account sebaiknya tidak menumpuk tanpa penjelasan.
Accounting dapat memonitor:
Opening.
Debit.
Credit.
Ending.
Outstanding Item.
Jika ending balance besar, perlu drill-down.
Trial Balance menampilkan saldo seluruh account.
Total Debit harus sama dengan total Credit.
Trial Balance menjadi salah satu dasar closing.
Namun Trial Balance balance belum berarti seluruh transaksi benar.
Contohnya Expense seharusnya:
Marketing Expense.
Tetapi masuk ke:
Office Expense.
Debit dan Credit tetap balance.
Trial Balance tetap balance.
Namun management report salah.
Karena itu, journal accuracy bukan hanya masalah balancing.
Tidak cukup Debit = Credit.
Jurnal juga harus benar dari sisi:
Account
Amount
Period
Dimension
Source Document
Baru setelah itu data accounting benar-benar berguna.
Expense harus masuk ke account yang sesuai.
Nominal harus sesuai source transaction.
Transaksi harus masuk periode yang tepat.
Branch, Cost Center, Project harus sesuai.
Journal harus memiliki reference yang dapat ditelusuri.
General Ledger kemudian digunakan untuk menghasilkan:
Balance Sheet
Profit & Loss
Trial Balance
Cash Flow Statement
Jika mapping jurnal salah, report di atas juga salah.
Contohnya pembelian mesin: Rp1 miliar.
Seharusnya Fixed Asset.
Salah mapping menjadi: Expense.
Profit tahun berjalan langsung turun Rp1 miliar.
Padahal seharusnya asset dikapitalisasi dan didepresiasi sesuai policy.
Barang purchase: Rp500 juta.
Seharusnya Inventory.
Masuk ke Purchase Expense.
Inventory value tidak terbentuk dengan benar.
HPP dan Balance Sheet dapat salah.
Input Tax masuk ke expense.
Tax position menjadi salah.
Karena itu, mapping test harus dilakukan sebelum go-live.
UAT tidak hanya memeriksa:
“Transaksi berhasil disimpan.”
Accounting juga harus memeriksa:
Jurnalnya benar atau tidak?
Contohnya test:
Purchase
Goods Receipt
Supplier Invoice
Payment
Sales
Delivery
Customer Invoice
Receipt
Return
Adjustment
Setiap skenario harus diperiksa journal result-nya.
Perusahaan dapat membuat tabel:
| Scenario | Debit | Credit | Status |
|---|---|---|---|
| Supplier Invoice | Inventory | AP | Pass |
| Supplier Payment | AP | Bank | Pass |
| Customer Invoice | AR | Revenue | Pass |
| Customer Payment | Bank | AR | Pass |
Ini membantu memastikan konfigurasi accounting benar sebelum go-live.
Test juga skenario:
partial payment
return
tax
discount
foreign currency
branch berbeda
backdate
reversal
negative adjustment
Edge case sering menjadi sumber error setelah go-live.
Accounting perlu melakukan reconciliation antara:
Subledger
dan
General Ledger
Contohnya:
AR vs GL.
AP vs GL.
Inventory vs GL.
Fixed Asset vs GL.
Bank vs GL.
Jika semua terintegrasi dengan baik, perbedaan lebih mudah ditemukan.
Idealnya dilakukan rutin.
Contohnya monthly closing.
Semakin cepat difference ditemukan, semakin mudah root cause dicari.
Jika setiap bulan Accounting membuat ratusan manual journal untuk:
inventory
AP
AR
HPP
bank
kemungkinan ada proses operasional atau mapping yang belum optimal.
Manual journal seharusnya bukan penutup semua masalah sistem.
Beberapa KPI:
Januari: 200 journal.
Februari: 300.
Maret: 500.
Trend naik dapat menunjukkan:
volume meningkat
automation kurang
mapping sering salah
proses belum terintegrasi
Accounting perlu mengetahui penyebabnya.
Laporan sudah selesai.
Kemudian banyak journal tambahan masuk ke periode lama.
Ini menunjukkan closing control masih lemah.
Tujuan ERP adalah membantu mengurangi kejutan setelah closing.
User yang membuat jurnal tidak selalu harus menjadi user yang approve.
Contohnya:
Pemisahan tugas disesuaikan dengan ukuran organisasi dan risk.
Contohnya:
Manual journal ke account tertentu dapat memerlukan approval tambahan.
Jangan:
“Adjustment November.”
Lebih baik:
“Accrual electricity expense Factory A Oct 2026 based on estimated usage.”
Description membantu review dan audit.
Manual journal dapat memiliki:
invoice
calculation
approval
reconciliation
schedule
Attachment membuat evidence lebih mudah ditemukan.
Sebelum closing:
Setelah itu period dapat ditutup.
Contohnya:
Asset account memiliki credit balance.
Revenue account memiliki debit besar.
AP supplier negatif.
Situasi tidak selalu salah.
Namun perlu review.
ERP report dapat membantu menemukan abnormal account.
Accounting dapat menganalisis journal berdasarkan:
source
user
account
amount
date
manual vs automatic
branch
Analisis membantu menemukan pola unusual.
Contohnya manual journal:
Rp10 miliar.
Perusahaan dapat memiliki approval khusus karena nilai material.
Audit analytics dapat melihat transaction timing.
Journal unusual tidak otomatis fraud.
Namun dapat menjadi exception untuk review.
Manual journal dapat terinput dua kali.
Contohnya accrual Rp500 juta dibuat oleh dua user.
Jika tidak ada reference control, expense double.
ERP dapat membantu dengan numbering dan review.
Group company memiliki transaksi antar entity.
Entity A: Receivable.
Entity B: Payable.
Kedua sisi perlu konsisten agar consolidation tidak mismatch.
Contohnya:
Company A mencatat receivable: Rp1 miliar.
Company B mencatat payable: Rp900 juta.
Difference: Rp100 juta.
Reconciliation diperlukan sebelum consolidation.
Transaksi USD dapat menghasilkan nilai base currency berdasarkan exchange rate.
Saat payment atau closing, exchange difference dapat muncul.
Contohnya:
Invoice: USD 10.000.
Payment dilakukan ketika kurs berbeda.
ERP dapat menghasilkan realized FX gain/loss sesuai policy.
Saldo AR, AP, atau Bank foreign currency dapat direvalue saat closing.
Perubahan nilai dapat menghasilkan unrealized gain/loss sesuai accounting policy.
Ini berbeda dari realized FX pada settlement.
Supplier invoice USD menjadi lebih mahal karena kurs.
Itu berbeda dengan supplier menaikkan unit price.
ERP reporting sebaiknya membantu membedakan kedua efek tersebut.
Expense journal dapat dikaitkan dengan budget jika perusahaan memiliki proses budget control.
Contohnya department sudah menggunakan 95% budget.
Transaksi baru dapat memerlukan warning atau approval.
Expense atau material dapat memiliki Project Code.
Management kemudian dapat melihat:
Revenue Project.
Cost Project.
Margin Project.
Tanpa dimension project, analisis harus dilakukan manual.
Perusahaan dapat menggunakan Profit Center untuk melihat profitability per:
branch
business unit
product line
Satu GL account dapat digunakan lintas Profit Center.
ERP menghubungkan:
Operational Transaction
↓
Account Mapping
↓
Auto Journal
↓
Approval / Posting
↓
General Ledger
↓
Financial Statement
Dengan alur tersebut, Accounting tidak perlu menginput ulang seluruh transaksi operasional.
Venus ERP membantu mengintegrasikan Sales, Purchasing, Inventory, Account Receivable, Account Payable, Cash/Bank, Finance, dan Accounting.
Transaksi dari berbagai modul dapat menjadi sumber data untuk proses accounting sesuai konfigurasi perusahaan.
Area yang dapat terhubung antara lain:
Dengan mapping yang terstruktur, perusahaan dapat mengurangi kebutuhan input jurnal ulang dari transaksi operasional.
Justru Accounting memiliki peran lebih strategis.
Accounting perlu:
merancang COA
menentukan account mapping
review journal
melakukan reconciliation
membuat accrual
melakukan closing
menganalisis financial statement
Automation mengurangi pekerjaan entry.
Bukan menghilangkan accounting judgment.
Coba jawab:
Apakah transaksi operasional menghasilkan jurnal otomatis?
Apakah setiap jurnal dapat ditelusuri ke source document?
Apakah account mapping sudah terdokumentasi?
Apakah user sering membuat manual journal untuk memperbaiki transaksi?
Apakah AR reconcile dengan GL?
Apakah AP reconcile dengan GL?
Apakah Inventory reconcile dengan GL?
Apakah posted journal masih bisa dihapus?
Apakah period lama dikunci setelah closing?
Apakah Accounting masih menginput ulang transaksi dari Excel?
Jika banyak jawabannya belum, proses jurnal dan General Ledger perusahaan masih memiliki ruang untuk diperkuat.
Sebuah jurnal bisa balance tetapi tetap salah.
Contohnya:
Debit: Office Expense.
Credit: AP.
Nominal benar.
Debit = Credit.
Tetapi transaksi sebenarnya pembelian mesin.
Seharusnya masuk Fixed Asset.
Karena itu, jurnal yang baik harus memastikan:
Account benar.
Amount benar.
Period benar.
Dimension benar.
Reference benar.
Jurnal dalam ERP seharusnya menjadi hasil dari transaksi bisnis yang terintegrasi, bukan pekerjaan input ulang Accounting.
Alurnya dapat berupa:
Transaction
↓
Account Mapping
↓
Journal Entry
↓
General Ledger
↓
Financial Statement
Account Mapping menjadi komponen penting karena menentukan bagaimana transaksi Purchasing, Sales, Inventory, AR, AP, dan Cash diterjemahkan menjadi jurnal accounting.
Kesalahan master data atau mapping dapat membuat transaksi operasional terlihat benar tetapi financial reporting menjadi salah.
Karena itu, perusahaan perlu mengontrol:
Chart of Accounts
Account Mapping
Control Account
Posting Period
Journal Approval
Reversal
Audit Trail
Subledger Reconciliation
Dengan konfigurasi dan proses yang tepat, Accounting dapat mengurangi pekerjaan manual dan lebih fokus pada reconciliation, analysis, serta closing.
Jika tim Accounting masih harus membuat ulang jurnal dari transaksi Sales, Purchasing, Inventory, AR, AP, dan Bank setiap akhir bulan, proses keuangan perusahaan masih memiliki potensi besar untuk diintegrasikan.
Venus ERP membantu menghubungkan transaksi operasional dengan Finance dan Accounting dalam satu sistem.
Dengan account mapping dan reference transaksi yang lebih terstruktur, perusahaan dapat memiliki proses jurnal, General Ledger, reconciliation, dan closing yang lebih mudah ditelusuri.
Hubungi PT Sinergi Teknologi Solusindo untuk konsultasi dan demo Venus ERP sesuai kebutuhan perusahaan Anda.