Customer sudah melakukan pembayaran.
Dana sudah masuk ke rekening perusahaan.
Namun Finance masih memiliki pertanyaan:
“Pembayaran ini untuk invoice yang mana?”
Masalah menjadi lebih kompleks ketika customer:
membayar sebagian invoice
membayar beberapa invoice sekaligus
mentransfer nominal yang berbeda dari total invoice
melakukan pembayaran tanpa mencantumkan nomor invoice
melakukan potongan tertentu
memiliki credit note
membayar dalam foreign currency
mengirim satu transfer untuk beberapa customer entity
Jika pembayaran hanya dicatat sebagai:
Cash In
tanpa dialokasikan ke invoice yang benar, Account Receivable tetap terlihat outstanding.
Akibatnya:
AR Aging salah
customer dianggap overdue padahal sudah membayar
collection team melakukan follow-up yang tidak perlu
customer statement tidak sesuai
reconciliation menjadi sulit
closing accounting lebih lama
Karena itu, perusahaan membutuhkan proses Payment Allocation dan AR Reconciliation yang terstruktur.
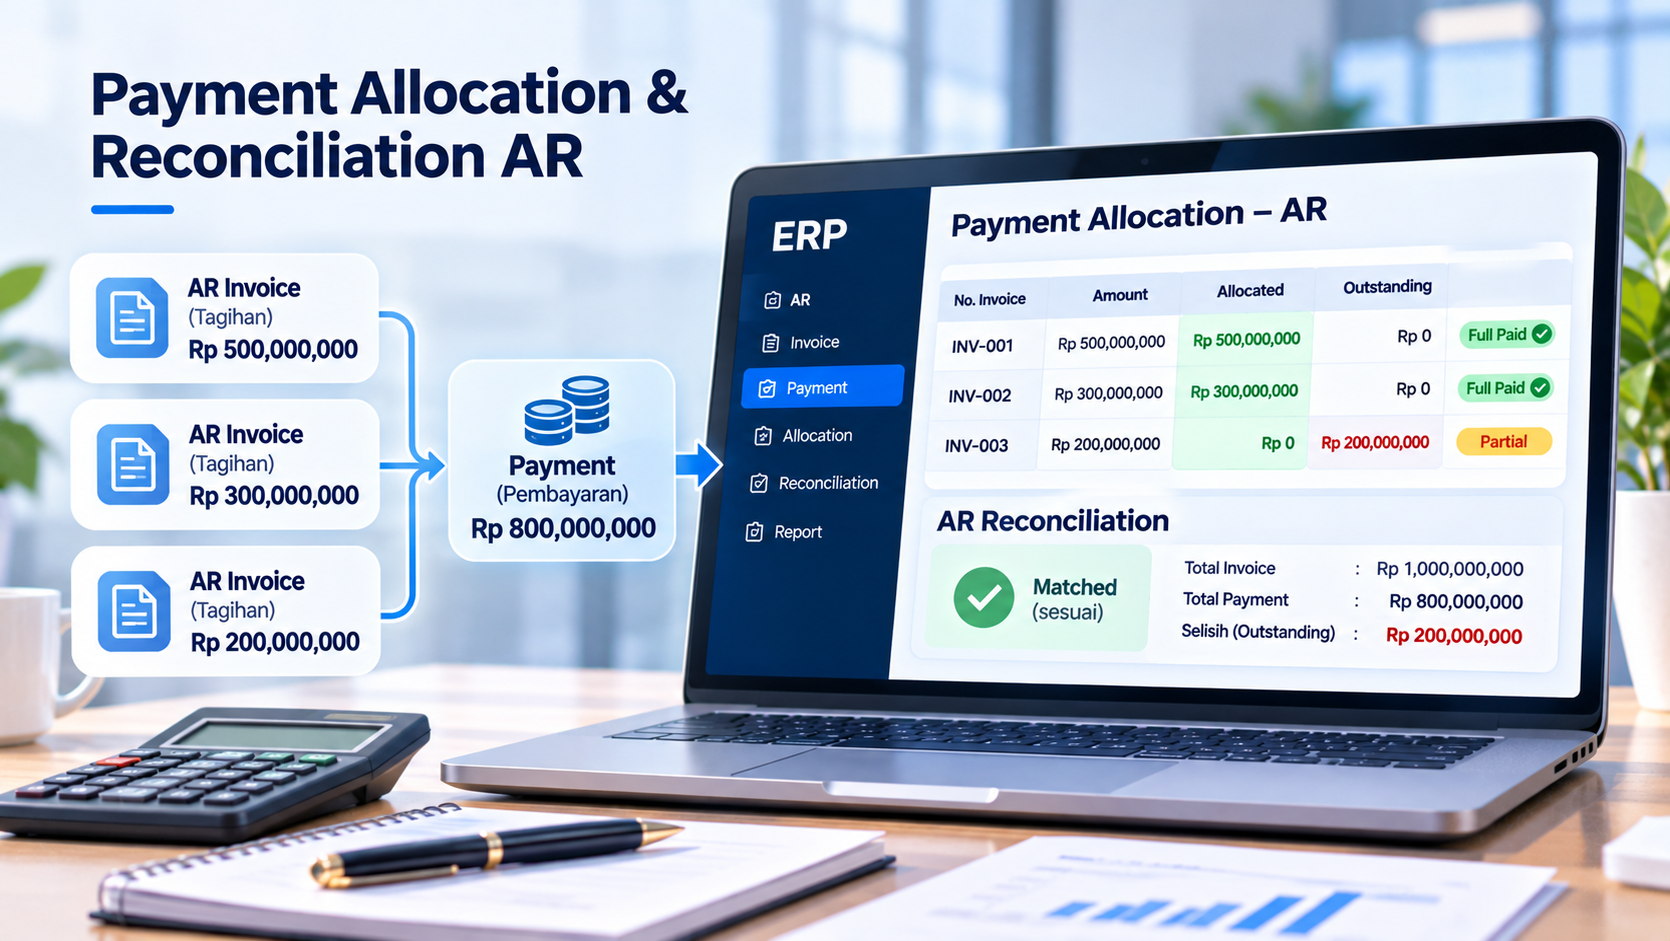
Payment Allocation adalah proses menghubungkan pembayaran customer dengan invoice atau transaksi Account Receivable yang sesuai.
Contohnya:
Customer memiliki Invoice: INV-001 Rp100 juta.
Customer membayar: Rp100 juta.
Finance mengalokasikan payment tersebut ke: INV-001.
Setelah allocation: Outstanding INV-001: Rp0.
Status invoice: Paid.
Karena menerima uang dan menyelesaikan piutang adalah dua hal berbeda.
Bank menunjukkan: Cash masuk Rp100 juta.
Tetapi Account Receivable masih menunjukkan: Invoice Rp100 juta outstanding.
Sampai Finance menghubungkan payment tersebut dengan invoice yang benar, subledger AR belum selesai.
Contohnya:
Customer A memiliki:
Invoice 001: Rp100 juta.
Payment masuk: Rp100 juta.
Jika payment hanya dicatat sebagai penerimaan kas tanpa reference:
Cash: bertambah Rp100 juta.
Namun Invoice 001: masih outstanding Rp100 juta.
Akibatnya customer terlihat memiliki piutang meskipun sudah membayar.
Secara sederhana:
Customer Invoice
↓
Account Receivable
↓
Customer Payment
↓
Payment Allocation
↓
Invoice Settlement
↓
Outstanding AR Updated
↓
General Ledger / Bank Reconciliation
Alur ini memastikan cash dan receivable sama-sama diperbarui.
Invoice Settlement adalah proses menyelesaikan atau mengurangi outstanding invoice menggunakan pembayaran, credit note, atau transaksi lain yang valid.
Settlement dapat berupa:
Full Settlement
Partial Settlement
Multi-Invoice Settlement
Credit Note Settlement
Advance Allocation
Setelah settlement, remaining balance dihitung kembali.
Contoh paling sederhana:
Invoice: Rp250 juta.
Payment: Rp250 juta.
Allocated: Rp250 juta.
Outstanding: Rp0.
Invoice dianggap fully settled.
Customer tidak selalu membayar seluruh invoice sekaligus.
Contohnya:
Invoice: Rp500 juta.
Payment pertama: Rp200 juta.
Outstanding: Rp300 juta.
Kemudian customer membayar: Rp150 juta.
Outstanding: Rp150 juta.
Payment terakhir: Rp150 juta.
Outstanding: Rp0.
ERP perlu mempertahankan histori ketiga pembayaran tersebut.
Invoice awal tetap: Rp500 juta.
Yang berubah adalah:
Outstanding Balance
Histori dapat menunjukkan:
Original Invoice: Rp500 juta.
Payment 1: Rp200 juta.
Payment 2: Rp150 juta.
Payment 3: Rp150 juta.
Remaining: Rp0.
Dengan cara ini, audit trail tetap lengkap.
Misalnya:
Invoice awal: Rp500 juta.
Customer sudah membayar: Rp400 juta.
Sisa: Rp100 juta.
AR Aging seharusnya menampilkan outstanding: Rp100 juta bukan Rp500 juta.
Karena itu, payment allocation harus langsung memperbarui remaining balance.
Customer hanya membayar sebagian.
Sisa outstanding masih berkaitan dengan invoice awal.
Aging biasanya tetap mengikuti dasar tanggal dan due date invoice sesuai rule perusahaan.
Partial payment tidak otomatis membuat invoice menjadi “baru”.
Ini sangat umum.
Contohnya customer mentransfer: Rp450 juta.
Customer memiliki:
Invoice A: Rp100 juta.
Invoice B: Rp150 juta.
Invoice C: Rp200 juta.
Finance dapat mengalokasikan:
Rp100 juta → Invoice A.
Rp150 juta → Invoice B.
Rp200 juta → Invoice C.
Total: Rp450 juta.
Semua invoice selesai.
Kebalikannya juga umum.
Invoice: Rp1 miliar.
Customer membayar:
Payment 1: Rp300 juta.
Payment 2: Rp300 juta.
Payment 3: Rp400 juta.
ERP perlu menghubungkan seluruh payment ke invoice yang sama.
Contohnya:
Invoice: Rp100 juta.
Customer transfer: Rp99.500.000.
Difference: Rp500.000.
Finance perlu mengetahui penyebab selisih.
Kemungkinan:
bank charge
withholding tax
discount
rounding
short payment
deduction tidak sah
Selisih tidak seharusnya langsung dihapus tanpa alasan.
Short Payment terjadi ketika customer membayar lebih kecil dari nilai invoice.
Contohnya:
Invoice: Rp100 juta.
Payment: Rp95 juta.
Short: Rp5 juta.
Finance perlu mengetahui apakah Rp5 juta:
masih akan dibayar
merupakan approved deduction
dispute
tax withholding
discount
Treatment dapat berbeda.
Customer juga bisa membayar lebih.
Invoice: Rp100 juta.
Payment: Rp110 juta.
Terdapat excess: Rp10 juta.
Perusahaan perlu menentukan apakah:
menjadi customer advance
dialokasikan ke invoice berikutnya
dikembalikan
diselesaikan melalui proses lain
ERP sebaiknya tidak memaksa seluruh Rp110 juta masuk ke invoice Rp100 juta.
Unallocated Payment adalah pembayaran yang sudah diterima tetapi belum dapat dihubungkan dengan invoice tertentu.
Contohnya:
Bank menerima: Rp500 juta.
Pengirim: PT ABC.
Tidak ada reference invoice.
PT ABC memiliki 10 invoice outstanding.
Finance belum tahu invoice mana yang dibayar.
Payment dapat sementara ditandai sebagai unallocated sampai informasi diperoleh.
Jika unallocated payment terlalu banyak:
Cash sebenarnya sudah diterima.
Tetapi AR tetap terlihat outstanding.
Akibatnya:
AR Aging terlalu tinggi
DSO terlihat buruk
customer ditagih kembali
reconciliation sulit
Karena itu, unallocated payment sebaiknya menjadi exception report.
Ini kasus yang sangat umum.
Customer hanya menulis:
“Payment October”
atau bahkan tanpa keterangan.
Finance kemudian harus mencari:
nominal yang cocok
tanggal payment
customer name
outstanding invoice
remittance advice
Jika tidak ada sistem yang rapi, proses dapat memakan waktu lama.
Remittance Advice adalah informasi dari customer yang menjelaskan payment tersebut digunakan untuk invoice mana.
Contohnya:
Payment: Rp300 juta.
Reference:
INV-001 Rp100 juta.
INV-002 Rp200 juta.
Dengan dokumen ini, allocation menjadi lebih cepat.
Tanpa remittance advice, Finance hanya melihat: jumlah uang.
Padahal customer dapat memiliki puluhan invoice dengan nominal berbeda.
Remittance Advice membantu mengurangi salah allocation.
Customer memiliki:
Invoice A: Rp100 juta.
Invoice B: Rp100 juta.
Customer sebenarnya membayar Invoice A.
Finance salah allocate ke Invoice B.
Akibatnya:
Invoice A terlihat overdue.
Invoice B terlihat paid.
Customer statement berbeda dengan catatan customer.
Reconciliation menjadi lebih rumit.
Jika terjadi salah allocation, Finance perlu dapat melakukan koreksi.
Bukan dengan menghapus histori.
Idealnya:
Original allocation tetap tercatat.
Kemudian dilakukan unapply / reversal sesuai process.
Setelah itu payment dapat dialokasikan kembali.
Audit trail tetap tersedia.
Unapply Payment adalah proses melepaskan hubungan payment dari invoice tertentu tanpa menghapus payment tersebut.
Contohnya:
Payment Rp100 juta salah masuk ke Invoice B.
Finance melakukan unapply.
Payment kembali menjadi available untuk allocation.
Kemudian dialokasikan ke Invoice A.
Customer Statement menampilkan:
Invoice
Credit Note
Payment
Remaining Balance
Jika allocation salah, statement juga salah.
Karena itu, allocation quality berpengaruh langsung terhadap komunikasi dengan customer.
Customer Reconciliation adalah proses mencocokkan saldo AR perusahaan dengan catatan customer.
Contohnya:
Perusahaan mencatat outstanding: Rp1 miliar.
Customer mencatat: Rp800 juta.
Difference: Rp200 juta.
Finance perlu mencari penyebab.
Beberapa kemungkinan:
payment belum dialokasikan
customer belum menerima invoice
credit note belum diproses
customer memotong invoice
duplicate invoice
salah payment allocation
timing difference
Reconciliation bertujuan menjelaskan difference tersebut.
Total customer balance bisa sama tetapi invoice detail berbeda.
Contohnya:
Perusahaan:
Invoice A outstanding Rp100 juta.
Invoice B paid.
Customer:
Invoice A paid.
Invoice B outstanding Rp100 juta.
Total sama: Rp100 juta.
Tetapi detail salah.
Karena itu, reconciliation perlu dilakukan sampai invoice level.
AR Subledger menyimpan detail piutang per customer dan invoice.
Contohnya:
Customer A: Invoice A. Invoice B. Payment 1. Credit Note.
Customer B: Invoice C. Payment 2.
Semua transaksi tersebut membentuk detail AR.
General Ledger biasanya memiliki AR Control Account.
Secara prinsip:
Total AR Subledger
harus dapat direkonsiliasi dengan:
AR Control Account di General Ledger
Jika detail AR: Rp10 miliar.
GL: Rp10,5 miliar.
Terdapat difference: Rp500 juta.
Perlu investigasi.
Beberapa penyebab:
manual journal langsung ke AR account
failed posting
correction
period mismatch
opening balance issue
migration
transaction interface problem
Karena itu, user sebaiknya tidak sembarang melakukan journal manual ke control account.
Jika AR detail: Rp10 miliar.
GL: Rp10,2 miliar.
Membuat journal -Rp200 juta hanya membuat total cocok.
Tetapi penyebab sebenarnya tetap tidak diketahui.
Bisa saja satu transaksi belum posting.
Reconciliation harus menemukan root cause.
Payment dari customer juga harus muncul pada bank.
Contohnya:
ERP mencatat Customer Payment: Rp500 juta.
Bank Statement menunjukkan: Rp500 juta.
Finance kemudian mencocokkan.
Alur akhirnya:
Customer Invoice
↓
AR
↓
Customer Payment
↓
Bank
↓
Bank Reconciliation
Ini membuat Order-to-Cash terhubung sampai cash.
Payment dapat masuk bank hari ini.
Allocation baru dilakukan besok.
Contohnya:
Cash Receipt Date: 30 Oktober.
Allocation Date: 31 Oktober.
Finance perlu menentukan posting date sesuai process dan period control.
Data cash receipt dan settlement sebaiknya tetap dapat ditelusuri.
Data payment dapat mencakup:
Customer
Bank
Transaction Date
Amount
Currency
Reference
Remittance Number
Allocation Status
Semakin lengkap reference, semakin mudah matching.
Jika perusahaan menggunakan virtual account atau reference unik, payment matching dapat menjadi lebih mudah.
Customer tertentu memiliki identifier khusus.
Saat dana masuk, sistem dapat mengetahui siapa customer tersebut.
Namun implementasi sebenarnya tergantung integrasi bank dan ERP.
ERP atau integrasi dapat membantu membuat rule matching.
Contohnya berdasarkan:
customer
invoice number
amount
payment reference
Jika confidence tinggi, payment dapat dicocokkan.
Exception tetap perlu direview manusia.
Contohnya:
Invoice: Rp125.500.000.
Payment: Rp125.500.000.
Reference: INV-005.
Match sangat jelas.
Payment: Rp100 juta.
Customer memiliki:
5 invoice masing-masing Rp100 juta.
Tanpa reference, nominal saja tidak cukup.
Finance masih perlu informasi tambahan.
Ini menunjukkan kenapa auto-matching tidak selalu bisa 100%.
Payment: Rp80 juta.
Invoice: Rp100 juta.
System dapat menunjukkan candidate partial allocation.
Remaining: Rp20 juta.
Finance kemudian melakukan review.
Perusahaan dapat memiliki tolerance kecil.
Contohnya invoice: Rp100.000.000.
Payment: Rp99.999.500.
Difference: Rp500.
Jika policy memperbolehkan rounding tolerance tertentu, transaksi dapat diproses sesuai rule.
Tolerance harus dikontrol dan tidak digunakan untuk menyembunyikan difference besar.
Dalam transaksi tertentu, customer dapat memotong pajak.
Contohnya:
Invoice: Rp100 juta.
Customer transfer: Rp98 juta.
Rp2 juta merupakan withholding tax sesuai transaksi.
Jika Finance menganggap Rp2 juta sebagai unpaid balance, invoice akan terus terlihat outstanding.
Karena itu, deduction type perlu dicatat dengan benar.
Selain tax, customer dapat melakukan deduction karena:
claim
rebate
discount
shortage
penalty
Finance harus mengetahui apakah deduction tersebut valid.
Jika belum approved, selisih dapat tetap menjadi dispute.
Contohnya:
Invoice: Rp500 juta.
Customer bayar: Rp450 juta.
Deduction: Rp50 juta.
Reason: Quality Claim.
Finance dapat mencatat Rp50 juta sebagai dispute / deduction case.
Jangan langsung write-off.
Ada invoice dengan sisa kecil.
Contohnya: Rp500.
Biaya collection lebih besar daripada nilainya.
Perusahaan dapat memiliki policy small balance write-off.
Namun tetap memerlukan:
threshold
reason
approval
agar kontrol tetap ada.
Customer memiliki:
Invoice: Rp100 juta.
Credit Note: Rp20 juta.
Payment: Rp80 juta.
Total settlement: Rp100 juta.
Outstanding: Rp0.
ERP perlu menghubungkan credit note dan payment dengan invoice secara jelas.
Payment menambah cash.
Credit Note tidak.
Credit Note mengurangi receivable berdasarkan transaksi koreksi.
Keduanya dapat menyelesaikan outstanding tetapi memiliki nature berbeda.
Customer membayar sebelum invoice dibuat.
Contohnya:
Advance: Rp200 juta.
Kemudian invoice dibuat: Rp500 juta.
Finance dapat mengalokasikan advance: Rp200 juta.
Remaining invoice: Rp300 juta.
Advance perlu dikelola terpisah sampai dialokasikan.
Deposit bukan selalu pembayaran invoice.
Contohnya customer memberikan:
Security Deposit.
Dana tersebut mungkin tidak boleh otomatis digunakan untuk menutup invoice.
Jenis payment harus dibedakan berdasarkan tujuan.
Customer invoice: USD 10.000.
Customer melakukan pembayaran dalam USD.
Ketika invoice dan payment menggunakan kurs berbeda, dapat muncul realized exchange difference sesuai accounting policy.
ERP perlu membedakan:
invoice amount
payment amount
exchange difference
Contohnya invoice saat kurs: Rp15.000/USD.
Payment saat kurs: Rp15.500/USD.
Customer tetap membayar: USD 10.000.
Secara currency invoice sudah lunas.
Namun nilai rupiah berbeda.
Selisih tersebut terkait kurs, bukan customer kurang bayar.
Dalam beberapa bisnis, invoice dibuat dalam satu currency tetapi payment diterima dalam currency lain.
Proses menjadi lebih kompleks.
Perusahaan perlu rule:
conversion
exchange rate
realized gain/loss
allocation
sesuai policy accounting.
Secara normal payment diidentifikasi per customer.
Namun group company customer dapat mengirim satu transfer untuk beberapa subsidiary.
Contohnya:
Parent Company membayar invoice tiga entity.
Finance perlu mengetahui legal relationship dan invoice reference sebelum allocation.
Jangan hanya membagi nominal berdasarkan tebakan.
Jika satu corporate group memiliki banyak customer code, management mungkin membutuhkan consolidated view.
Contohnya:
Customer A Jakarta.
Customer A Surabaya.
Customer A Medan.
Total exposure group perlu dapat dianalisis.
Namun settlement tetap harus memperhatikan legal entity dan transaction ownership.
Ketika payment dialokasikan:
Outstanding AR turun.
Available Credit dapat meningkat.
Contohnya:
Credit Limit: Rp5 miliar.
Outstanding: Rp4,5 miliar.
Customer membayar: Rp2 miliar.
Outstanding menjadi: Rp2,5 miliar.
Available Credit bertambah.
Jika payment belum allocated, Sales mungkin masih melihat credit exposure terlalu tinggi.
Customer sudah membayar.
Tetapi payment belum allocated.
System masih menunjukkan credit limit penuh terpakai.
Sales Order baru diblok.
Customer kemudian komplain:
“Bukannya kami sudah bayar?”
Proses allocation yang lambat dapat memengaruhi sales.
AR Aging hanya akurat jika:
invoice lengkap
payment lengkap
allocation benar
credit note benar
Jika salah satu belum diproses, aging menjadi misleading.
Customer:
Invoice A: Rp100 juta overdue 60 hari.
Payment masuk: Rp100 juta.
Belum allocated.
AR Aging tetap menunjukkan:
60 hari = Rp100 juta.
Padahal cash sudah diterima.
Invoice A: Rp100 juta.
Payment: Rp100 juta.
Outstanding: Rp0.
AR Aging: tidak lagi menampilkan invoice tersebut sebagai outstanding.
DSO juga dapat terlihat lebih buruk jika payment sudah masuk tetapi belum diterapkan ke receivable.
Karena AR balance masih tinggi.
Operational delay dalam allocation dapat memengaruhi management KPI.
Collector sebaiknya dapat mengetahui:
Customer sudah bayar tetapi masih unallocated.
Dengan begitu tidak terjadi follow-up yang memalukan.
Contohnya:
“Pak, invoice kami sudah overdue.”
Customer menjawab:
“Kami sudah bayar minggu lalu.”
Masalah seperti ini mengurangi profesionalisme.
Dashboard dapat menunjukkan:
Invoice: Overdue.
Collection: Promise to Pay 30 Oktober.
Bank: Payment received 30 Oktober.
Allocation: Pending.
Finance tahu transaksi sudah dibayar tetapi masih perlu settlement.
Selain AR Aging, perusahaan juga dapat melihat:
Unallocated Payment Aging
Contohnya:
0–1 hari: normal processing.
2–3 hari: follow-up.
7 hari: exception.
Payment yang terlalu lama tidak dialokasikan perlu diperiksa.
Beberapa KPI yang dapat digunakan:
Persentase payment yang langsung cocok.
Nilai payment yang belum diterapkan.
Jumlah transaksi.
Waktu dari cash receipt sampai settlement.
Jumlah allocation yang harus direversal.
Perbedaan subledger dengan GL.
Payment masuk: 1 Oktober.
Baru dialokasikan: 10 Oktober.
Selama sembilan hari:
invoice terlihat outstanding
collection salah
credit exposure salah
Target allocation time dapat membantu meningkatkan kualitas data.
Management Finance dapat melihat:
Payment A: Rp2 miliar.
Unallocated 5 hari.
Payment B: Rp500 juta.
Unallocated 20 hari.
Payment C: Rp50 juta.
Unallocated 1 hari.
Payment B mungkin membutuhkan perhatian meskipun nilainya lebih kecil karena usianya lebih lama.
Bank statement memberikan informasi seperti:
transaction date
amount
sender
reference
Finance dapat menggunakan data tersebut untuk mencocokkan dengan Customer Payment.
Jika ERP terintegrasi dengan bank, proses dapat lebih efisien.
AR Reconciliation
mencocokkan invoice, payment, dan customer balance.
Bank Reconciliation
mencocokkan transaksi cash di ERP dengan bank statement.
Keduanya saling berhubungan tetapi memiliki tujuan berbeda.
Customer Invoice: Rp500 juta.
Customer transfer: Rp500 juta.
Step 1: Bank menerima Rp500 juta.
Step 2: Finance membuat Customer Payment.
Step 3: Payment dialokasikan ke invoice.
Step 4: AR Outstanding menjadi Rp0.
Step 5: Bank transaction direconcile.
Step 6: GL diperbarui sesuai posting.
Sekarang invoice, AR, cash, dan bank memiliki reference yang konsisten.
Cash sudah benar.
Bank reconciliation sudah selesai.
Namun payment belum dialokasikan.
Akibatnya:
Bank: benar.
Cash: benar.
AR: masih salah.
Itulah kenapa bank reconciliation saja belum cukup.
Finance salah memilih bank account.
AR customer sudah lunas.
Namun bank reconciliation tidak menemukan transaksi.
Perlu correction.
Seluruh proses harus memiliki reference yang konsisten.
Payment dapat direversal jika:
cheque bounce
bank transfer dibatalkan
salah customer
salah amount
transaksi duplicate
Reversal harus mengembalikan:
cash position
allocation
AR outstanding
secara konsisten sesuai design system.
Customer payment sudah dianggap diterima.
Kemudian bank mengembalikan dana.
Contohnya cheque dishonored.
Invoice perlu kembali menjadi outstanding.
ERP perlu memiliki proses reversal daripada user membuat manual adjustment sembarang.
Perusahaan dapat memisahkan:
User A: import / input bank receipt.
User B: identify customer.
User C: allocate payment.
User D: approve adjustment / write-off.
Pemisahan tugas membantu mengurangi risiko fraud dan kesalahan.
Invoice outstanding: Rp50 juta.
User tidak boleh langsung menghapus karena sulit ditagih.
Write-off memengaruhi financial result.
Perlu:
reason
approval
supporting document
accounting treatment
Overpayment dapat menyebabkan refund.
Contohnya:
Customer membayar lebih: Rp20 juta.
Customer meminta pengembalian.
Proses refund harus terhubung dengan:
customer
original payment
approval
bank payment
agar audit trail jelas.
Menjelang closing, Finance dapat memeriksa:
payment belum allocated
unallocated cash
partial payment
credit note
disputed balance
customer advance
AR subledger vs GL
bank reconciliation
Jika banyak exception belum selesai, closing akan terlambat.
1. Pastikan semua invoice diposting
Tidak ada billing yang tertinggal.
2. Pastikan customer payment masuk
Cash receipt sudah dicatat.
3. Allocate Payment
Kurangi invoice yang sudah dibayar.
4. Review Unallocated Payment
Cari reference.
5. Post Credit Note
Pastikan correction masuk.
6. Review Customer Advance
Pisahkan dari normal settlement.
7. Reconcile AR vs GL
Total harus dapat dijelaskan.
8. Review Aging
Pastikan outstanding valid.
Untuk audit atau period tertentu, perusahaan dapat meminta customer mengonfirmasi outstanding balance.
Contohnya:
Menurut perusahaan: Rp500 juta.
Customer confirm: Rp500 juta.
Jika berbeda, reconciliation dilakukan.
Customer confirmation membantu memvalidasi receivable.
Auditor dapat menelusuri:
Customer Invoice
↓
Payment Allocation
↓
Customer Payment
↓
Bank Receipt
Audit trail membantu menunjukkan bahwa receivable benar-benar diselesaikan oleh cash yang valid.
Bank menerima: Rp850 juta.
Finance membuka Excel AR.
Mencari customer dengan outstanding mendekati Rp850 juta.
Tidak ketemu.
Menghubungi Sales.
Sales menghubungi customer.
Customer baru mengirim remittance advice tiga hari kemudian.
Finance kemudian melakukan update manual.
Pada volume ratusan payment per hari, proses ini tidak scalable.
ERP dapat menyediakan data dalam satu alur.
Venus ERP membantu mengintegrasikan Sales, Customer Invoice, Account Receivable, Payment, Cash/Bank, Finance, dan Accounting.
Proses dapat mencakup:
Dengan data yang lebih terstruktur, Finance dapat melakukan settlement dan reconciliation dengan reference yang lebih jelas.
Alur sederhananya:
Invoice Customer
↓
Outstanding AR
↓
Customer Payment
↓
Allocation / Settlement
↓
Remaining Balance
↓
Cash / Bank
↓
General Ledger
Workflow aktual tetap perlu disesuaikan dengan:
struktur perusahaan
payment method
currency
tax
approval
accounting policy
Cash yang sudah masuk tetapi tidak diketahui untuk invoice mana adalah masalah data.
Semakin lama dibiarkan:
AR semakin tidak akurat
collection salah
credit control salah
closing semakin berat
Perusahaan perlu memiliki ownership untuk menyelesaikan unallocated payment secara cepat.
Perusahaan dengan volume tinggi dapat menjalankan proses harian:
Dengan proses rutin, backlog tidak menumpuk.
Tim Finance sebaiknya tidak menghabiskan waktu pada transaksi yang sudah jelas.
Contohnya payment dengan:
customer benar.
invoice reference jelas.
amount exact.
Transaksi seperti ini dapat diproses lebih cepat.
Finance kemudian fokus pada exception:
no reference
mismatch
deduction
overpayment
multi-customer
Coba jawab:
Apakah payment customer langsung dapat dikaitkan ke invoice?
Apakah partial payment dapat diproses tanpa Excel?
Apakah satu payment dapat dialokasikan ke beberapa invoice?
Apakah overpayment dapat disimpan sebagai advance?
Apakah unallocated payment dapat diketahui dengan cepat?
Apakah salah allocation dapat direversal dengan audit trail?
Apakah credit note dapat digunakan untuk settlement?
Apakah AR Aging otomatis berubah setelah allocation?
Apakah AR subledger reconcile dengan General Ledger?
Apakah Finance masih mencari invoice payment lewat chat dan spreadsheet?
Jika banyak jawabannya belum, proses cash application dan AR reconciliation perusahaan masih memiliki ruang besar untuk diperbaiki.
Customer sudah membayar belum berarti Account Receivable otomatis selesai.
Payment perlu dialokasikan ke invoice yang benar.
Perusahaan harus dapat menangani kondisi seperti:
full payment
partial payment
satu payment untuk banyak invoice
banyak payment untuk satu invoice
short payment
overpayment
credit note
customer advance
payment tanpa reference
Jika payment tidak dialokasikan dengan benar, AR Aging tetap salah meskipun cash sudah masuk.
Karena itu, proses perlu menghubungkan:
Customer Invoice → AR → Customer Payment → Payment Allocation → Settlement → Cash / Bank → General Ledger
Dengan alur tersebut, perusahaan dapat mengetahui secara jelas:
berapa invoice awal,
berapa yang sudah dibayar,
berapa yang masih outstanding,
dan payment mana yang masih belum dapat diidentifikasi.
Jika customer sudah melakukan transfer tetapi Finance masih harus mencari invoice secara manual di spreadsheet, proses cash application dapat menjadi lambat dan menyebabkan data piutang tidak akurat.
Venus ERP membantu mengintegrasikan Sales, Customer Invoice, Account Receivable, Customer Payment, Cash/Bank, Finance, dan Accounting dalam satu sistem.
Dengan reference transaksi yang lebih terstruktur, perusahaan dapat memiliki visibility yang lebih baik terhadap partial payment, settlement, customer balance, dan outstanding AR.
Hubungi PT Sinergi Teknologi Solusindo untuk konsultasi dan demo Venus ERP sesuai kebutuhan perusahaan Anda.