Sales perusahaan terlihat bagus.
Invoice terus dibuat.
Revenue bertambah.
Namun Finance menghadapi masalah lain:
customer belum membayar.
Ada invoice yang baru lewat beberapa hari.
Ada yang sudah terlambat satu bulan.
Ada juga piutang yang sudah berumur lebih dari 90 hari tetapi masih belum jelas kapan akan dibayar.
Jika perusahaan hanya melihat total Account Receivable, angka tersebut belum cukup.
Finance perlu mengetahui:
invoice mana yang belum jatuh tempo
invoice mana yang sudah overdue
sudah berapa lama keterlambatannya
customer mana yang memiliki exposure terbesar
invoice mana yang harus ditagih lebih dahulu
berapa cash yang kemungkinan masuk dalam waktu dekat
Salah satu alat yang digunakan untuk melihat kondisi tersebut adalah Accounts Receivable Aging atau AR Aging.
Dengan AR Aging, perusahaan dapat mengelompokkan piutang berdasarkan umur invoice sehingga proses collection dapat lebih terarah.
Accounts Receivable atau AR adalah piutang perusahaan kepada customer atas transaksi yang belum dibayar.
Contohnya:
Perusahaan menjual barang: Rp100 juta.
Payment Term: 30 hari.
Customer belum membayar.
Maka perusahaan memiliki Account Receivable: Rp100 juta
Piutang tersebut tetap outstanding sampai customer melakukan pembayaran atau transaksi diselesaikan melalui proses lain yang sesuai.
Ini salah satu konsep penting.
Perusahaan dapat memiliki:
Revenue: Rp10 miliar.
Tetapi cash yang sudah diterima: Rp6 miliar.
Sisanya masih berada dalam:
Accounts Receivable
Artinya bisnis dapat terlihat tumbuh dari sisi sales, tetapi cash flow tetap tertekan jika collection lambat.
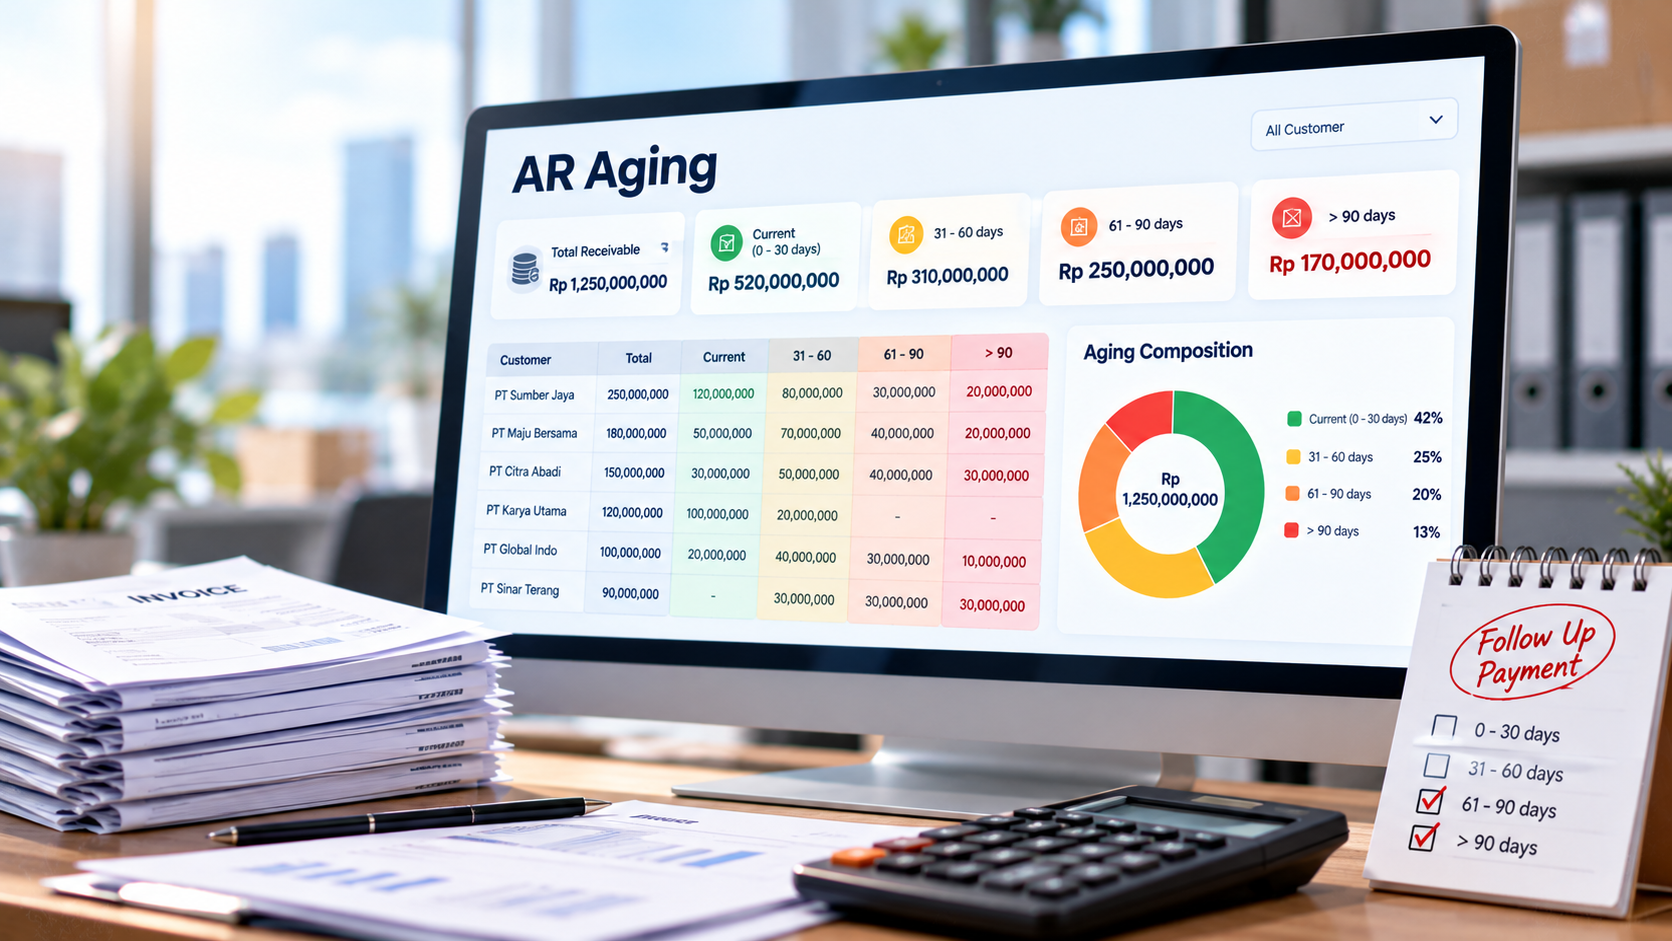
AR Aging adalah laporan yang mengelompokkan piutang customer berdasarkan umur atau keterlambatan invoice.
Contohnya:
| Aging | Outstanding |
|---|---|
| Current | Rp5 M |
| 1–30 Hari | Rp2 M |
| 31–60 Hari | Rp1 M |
| 61–90 Hari | Rp500 Jt |
| >90 Hari | Rp1,5 M |
Dari report ini, Finance dapat mengetahui bahwa terdapat Rp1,5 miliar piutang yang sudah berumur lebih dari 90 hari.
Misalnya dua perusahaan sama-sama memiliki AR: Rp10 miliar.
Current: Rp8 miliar.
Overdue: Rp2 miliar.
Current: Rp2 miliar.
Overdue: Rp8 miliar.
Total AR sama.
Namun risikonya sangat berbeda.
Perusahaan B memiliki cash collection risk jauh lebih besar.
Karena itu, komposisi umur piutang sangat penting.
Aging Bucket adalah kelompok umur piutang.
Contohnya:
Current
1–30 hari overdue
31–60 hari
61–90 hari
90 hari
Perusahaan dapat menggunakan bucket lain sesuai kebutuhan.
Contohnya:
Current
1–7 hari
8–14 hari
15–30 hari
31–60 hari
60 hari
Yang penting adalah struktur report membantu collection team mengambil tindakan.
Current berarti invoice belum melewati due date.
Contohnya:
Invoice Date: 1 Oktober.
Payment Term: 30 hari.
Due Date: 31 Oktober.
Tanggal hari ini: 20 Oktober.
Invoice masih:
Current
Belum termasuk overdue.
Overdue Invoice adalah invoice yang sudah melewati due date tetapi belum dibayar penuh.
Contohnya:
Due Date: 10 Oktober.
Hari ini: 25 Oktober.
Outstanding: Rp100 juta.
Invoice tersebut overdue: 15 hari.
Finance perlu melakukan follow-up sesuai collection policy.
Due Date dapat bergantung pada:
invoice date
payment term
contract
customer agreement
Contohnya:
Invoice Date: 1 Oktober.
Term: 30 hari.
Due Date: 31 Oktober.
Jika payment term di Customer Master salah, seluruh AR Aging juga dapat salah.
Karena itu, master data customer sangat penting.
Contohnya customer memiliki term: 30 Days.
Tetapi Finance selalu menganggap: 60 Days
karena customer biasanya terlambat.
Akibatnya overdue tidak terlihat serius.
Payment term sebaiknya mencerminkan kesepakatan resmi.
Actual payment behavior dianalisis secara terpisah.
Misalnya Customer A memiliki invoice:
Invoice 001: Rp100 juta.
Belum jatuh tempo.
Invoice 002: Rp200 juta.
Overdue 15 hari.
Invoice 003: Rp150 juta.
Overdue 45 hari.
Invoice 004: Rp50 juta.
Overdue 120 hari.
Total AR: Rp500 juta.
Namun risk distribution-nya berbeda.
Invoice 004 perlu perhatian lebih besar walaupun nilainya paling kecil.
Finance perlu melihat kombinasi:
Amount + Age + Customer Risk
Contohnya:
Invoice A: Rp1 miliar.
Overdue 3 hari.
Invoice B: Rp100 juta.
Overdue 180 hari.
Invoice A lebih besar.
Invoice B lebih tua dan mungkin lebih berisiko.
Keduanya membutuhkan treatment berbeda.
Ada banyak penyebab.
Customer belum memiliki dana untuk membayar.
Ini merupakan credit risk.
Barang sudah dikirim.
Invoice baru dikirim dua minggu kemudian.
Payment term baru berjalan lebih lambat.
Masalah sebenarnya berada di billing process.
Contohnya:
harga salah
quantity salah
tax salah
PO reference salah
Customer menahan pembayaran sampai invoice direvisi.
Customer membutuhkan:
invoice
faktur pajak
delivery note
PO
proof of delivery
Jika satu dokumen tidak lengkap, pembayaran tertahan.
Invoice sudah dibuat tetapi delivery bermasalah.
Customer menolak pembayaran.
Contohnya:
barang kurang.
quality issue.
harga berbeda.
Claim belum selesai.
Outstanding AR kemudian tertahan.
Invoice sudah overdue.
Namun tidak ada reminder.
Collection baru dilakukan ketika invoice sudah terlambat 60 hari.
Demi mendapatkan order, customer diberikan payment term: 90 hari.
Padahal kebijakan normal: 30 hari.
Sales memang bertambah.
Tetapi working capital semakin berat.
Tujuan AR Aging bukan hanya membuat report.
Report harus membantu menentukan:
invoice mana yang harus ditagih lebih dulu.
Prioritas dapat mempertimbangkan:
overdue days
outstanding amount
customer risk
payment history
dispute status
strategic importance
Invoice: Rp500 juta.
Overdue: 120 hari.
Customer: sering terlambat.
Action: Immediate escalation.
Invoice: Rp2 miliar.
Overdue: 5 hari.
Customer: biasanya tepat waktu.
Action: Reminder.
Invoice: Rp100 juta.
Belum due.
Action: Monitoring.
Dengan pendekatan seperti ini, collection lebih terarah.
Collection sebenarnya dapat dimulai sebelum due date.
Contohnya:
H-7: Kirim reminder.
H-3: Pastikan invoice sudah diterima AP customer.
Due Date: Follow-up payment schedule.
H+7: Escalation pertama.
H+30: Escalation lebih lanjut.
Workflow sebenarnya mengikuti policy perusahaan.
Tujuannya bukan hanya mengejar invoice yang sudah telat.
Finance juga dapat mencegah keterlambatan.
Contohnya memastikan:
invoice sudah diterima
dokumen lengkap
PO reference benar
tanggal jatuh tempo jelas
PIC customer diketahui
Semakin cepat masalah administrasi ditemukan, semakin kecil risiko overdue.
Saat collection, customer dapat memberikan:
Promise to Pay
Contohnya:
Invoice: Rp500 juta.
Customer berjanji bayar: 15 November.
Finance dapat mencatat tanggal tersebut untuk monitoring.
Jika tanggal lewat dan belum dibayar, escalation dapat dilakukan.
Due Date berasal dari payment term.
Promise to Pay adalah komitmen baru dari customer setelah follow-up.
Keduanya jangan dicampur.
Contohnya:
Original Due Date: 31 Oktober.
Promise to Pay: 10 November.
Invoice tetap overdue sejak 1 November.
Namun Finance memiliki informasi kapan customer menjanjikan pembayaran.
Setiap follow-up sebaiknya memiliki histori.
Contohnya:
1 November: Email reminder.
3 November: Customer mengatakan invoice belum diterima.
4 November: Invoice dikirim ulang.
7 November: Customer confirm process.
10 November: Promise to Pay 15 November.
Dengan histori tersebut, user lain dapat memahami status invoice tanpa bertanya ulang.
Tanpa history:
Finance A menghubungi customer.
Besok Finance B menghubungi customer lagi dengan pertanyaan sama.
Customer merasa proses perusahaan tidak terkoordinasi.
Collection history membantu continuity.
Selain invoice level, management perlu melihat aging per customer.
Contohnya:
| Customer | Current | 1–30 | 31–60 | >60 | Total |
|---|---|---|---|---|---|
| Customer A | Rp1 M | Rp500 Jt | Rp0 | Rp0 | Rp1,5 M |
| Customer B | Rp0 | Rp500 Jt | Rp1 M | Rp1 M | Rp2,5 M |
| Customer C | Rp2 M | Rp0 | Rp0 | Rp0 | Rp2 M |
Customer B memiliki risiko paling tinggi walaupun totalnya tidak jauh berbeda dari Customer C.
Perusahaan juga perlu melihat total exposure customer.
Contohnya:
Outstanding AR: Rp3 miliar.
Open Sales Order: Rp2 miliar.
Total Exposure: Rp5 miliar.
Jika customer sudah banyak overdue, perusahaan perlu berhati-hati menerima order baru.
Credit Limit adalah batas kredit yang diperbolehkan kepada customer.
Contohnya:
Customer Credit Limit: Rp2 miliar.
Current Outstanding AR: Rp1,8 miliar.
New Sales Order: Rp500 juta.
Jika order diterima, exposure menjadi: Rp2,3 miliar.
Perusahaan dapat memerlukan approval tambahan.
Tanpa credit limit, Sales dapat terus menerima order.
Customer belum membayar invoice lama.
Outstanding terus bertambah.
Pada akhirnya perusahaan memiliki exposure terlalu besar kepada satu customer.
Credit control membantu menyeimbangkan sales growth dengan collection risk.
Jika customer memiliki overdue serius, perusahaan dapat menempatkan:
Credit Hold
Artinya order baru membutuhkan review sebelum diproses.
Contohnya:
Overdue: Rp1 miliar.
Aging: 90 hari.
Customer membuat order baru: Rp500 juta.
System dapat memberikan warning atau block sesuai policy.
Sales ingin: Order tetap jalan.
Finance ingin: Risiko piutang terkendali.
Keduanya memiliki tujuan yang valid.
Karena itu, dibutuhkan policy yang jelas mengenai:
credit limit
overdue tolerance
approval
credit hold
ERP membantu menjalankan rule tersebut secara konsisten.
Tidak semua keterlambatan memiliki tingkat risiko sama.
Customer strategis mungkin hanya terlambat beberapa hari karena proses administratif.
Customer lain sudah tidak memberikan kepastian selama berbulan-bulan.
Karena itu, credit control perlu menggunakan kombinasi data.
Selain due date, perusahaan dapat menganalisis kebiasaan pembayaran.
Contohnya:
Customer A: Term 30 hari.
Rata-rata membayar: 35 hari.
Customer B: Term 30 hari.
Rata-rata membayar: 80 hari.
Walaupun kontraknya sama, actual payment behavior sangat berbeda.
KPI dapat menunjukkan rata-rata berapa lama customer membayar setelah invoice.
Contohnya:
Customer A: Average 32 days.
Customer B: Average 65 days.
Data tersebut membantu credit review.
Salah satu KPI finance adalah Days Sales Outstanding atau DSO.
Secara umum, DSO menunjukkan berapa lama rata-rata perusahaan membutuhkan waktu untuk mengubah receivable menjadi cash.
Salah satu formula sederhana:
DSO = Average Accounts Receivable ÷ Credit Sales × Number of Days
Interpretasi perlu disesuaikan dengan periode dan metode perusahaan.
Average AR: Rp5 miliar.
Credit Sales per bulan: Rp10 miliar.
Periode: 30 hari.
DSO: 5 ÷ 10 × 30 = 15 hari.
Angka tersebut menunjukkan secara sederhana rata-rata collection sekitar 15 hari dalam konteks perhitungan tersebut.
DSO 45 hari belum tentu buruk jika normal term: 60 hari.
Namun DSO 45 hari dapat menjadi masalah jika normal term: 14 hari.
Karena itu, angka harus dibaca dalam konteks bisnis.
Keduanya berbeda.
AR Aging
menunjukkan distribusi umur invoice secara detail.
DSO
memberikan indikator rata-rata collection secara agregat.
Management sebaiknya menggunakan keduanya.
Perusahaan juga dapat melihat seberapa efektif tim collection mengubah overdue menjadi cash.
Contohnya:
Opening Overdue: Rp5 miliar.
Collected: Rp3 miliar.
New Overdue: Rp1 miliar.
Ending Overdue: Rp3 miliar.
Trend seperti ini membantu melihat apakah masalah overdue membaik atau memburuk.
AR Aging dapat membantu Finance membuat perkiraan cash inflow.
Contohnya:
Customer A promise: Rp500 juta minggu depan.
Customer B: Rp1 miliar akhir bulan.
Customer C: Rp300 juta masih dispute.
Finance dapat membuat cash forecast berdasarkan probabilitas pembayaran.
Contohnya:
AR: Rp10 miliar.
Namun: Rp3 miliar belum due.
Rp2 miliar promise minggu ini.
Rp1 miliar dispute.
Rp4 miliar overdue tanpa kepastian.
Cash forecast tidak boleh langsung menganggap seluruh Rp10 miliar akan diterima.
Semakin lama piutang tertahan, semakin lama cash perusahaan berada di customer.
Alur sederhananya:
Inventory
↓
Sales
↓
Account Receivable
↓
Collection
↓
Cash
Jika AR bergerak lambat, working capital juga tertekan.
Contohnya:
Revenue naik: 20%.
Tetapi AR naik: 60%.
Ini dapat menjadi warning bahwa pertumbuhan sales tidak diikuti collection yang baik.
Management perlu melihat kualitas revenue.
Sales Rp10 miliar yang dibayar tepat waktu berbeda dengan Sales Rp10 miliar yang tidak tertagih selama berbulan-bulan.
Karena itu, perusahaan dapat mengevaluasi:
revenue
margin
payment behavior
overdue
credit risk
secara bersamaan.
Customer dapat terlihat profitable dari gross margin.
Namun jika selalu terlambat bayar, perusahaan menanggung working capital lebih lama.
Contohnya:
Customer A: Margin 20%.
Payment: 30 hari.
Customer B: Margin 22%.
Payment actual: 120 hari.
Secara commercial, perbedaan tersebut perlu dipertimbangkan.
Customer tidak selalu membayar invoice sekaligus.
Contohnya:
Invoice: Rp100 juta.
Payment 1: Rp40 juta.
Outstanding: Rp60 juta.
AR Aging harus menggunakan outstanding balance, bukan original invoice penuh.
Invoice Date: 1 Juli.
Original: Rp100 juta.
Customer membayar: Rp70 juta.
Sisa: Rp30 juta.
Jika sisa Rp30 juta masih belum dibayar pada Oktober, outstanding tersebut tetap memiliki aging berdasarkan rule perusahaan.
Histori pembayaran tetap perlu dipertahankan.
Invoice tetap menjadi referensi utama.
Payment hanya mengurangi outstanding.
Alur:
Invoice: Rp100 juta.
Payment: Rp40 juta.
Outstanding: Rp60 juta.
Kemudian: Payment kedua Rp60 juta.
Outstanding: 0.
Histori transaksi tetap lengkap.
Customer dapat membayar sejumlah uang untuk beberapa invoice.
Contohnya:
Payment: Rp300 juta.
Invoice A: Rp100 juta.
Invoice B: Rp150 juta.
Invoice C: Rp50 juta.
Finance perlu melakukan allocation secara jelas.
Jika allocation salah, AR Aging juga salah.
Ada kondisi customer sudah membayar tetapi Finance belum mengetahui invoice mana yang dibayar.
Payment masuk: Rp200 juta.
Reference tidak jelas.
Dana dapat sementara menjadi:
Unallocated Payment
sampai informasi lengkap diperoleh.
Jika tidak diselesaikan, AR report dapat menunjukkan invoice overdue walaupun customer sebenarnya sudah membayar.
Customer juga dapat membayar sebelum invoice final.
Advance payment perlu dibedakan dari settlement invoice biasa.
Treatment accounting mengikuti process dan policy perusahaan.
Jangan otomatis mengurangi invoice yang belum memiliki reference.
Credit Note dapat mengurangi outstanding customer.
Contohnya:
Invoice: Rp100 juta.
Customer return: Rp20 juta.
Credit Note: Rp20 juta.
Outstanding setelah credit note: Rp80 juta.
Jika credit note terlambat dibuat, AR Aging terlihat lebih tinggi dari kondisi sebenarnya.
Pada kondisi tertentu, terdapat adjustment yang dapat memengaruhi customer balance.
Setiap adjustment harus memiliki reference dan approval yang jelas agar reconciliation tetap mudah.
Invoice yang sedang dispute sebaiknya tetap dapat diidentifikasi.
Contohnya:
Outstanding: Rp500 juta.
Rp200 juta sedang dispute.
Rp300 juta normal overdue.
Collection strategy-nya berbeda.
Finance perlu mengetahui bahwa tidak seluruh Rp500 juta bisa ditagih dengan cara sama.
Contohnya:
Price Dispute
Quantity Dispute
Quality Claim
Tax Issue
Missing Document
PO Mismatch
Reason code membantu perusahaan melihat sumber masalah collection.
Jika sebagian besar overdue disebabkan:
“Invoice tidak lengkap”
masalahnya bukan hanya customer.
Perusahaan perlu memperbaiki billing process.
AR Aging dapat menjadi alat untuk menemukan masalah upstream.
Misalnya total overdue: Rp5 miliar.
Hasil analisis:
40%: Customer cash issue.
30%: Invoice document incomplete.
20%: Pricing dispute.
10%: Other.
Management sekarang mengetahui bahwa 50% masalah sebenarnya terkait proses internal dan dispute.
Jika customer memiliki overdue tinggi, order baru dapat membutuhkan approval.
Contohnya:
Credit Limit: Rp5 miliar.
Outstanding AR: Rp4,5 miliar.
Overdue >60 hari: Rp2 miliar.
Sales Order baru: Rp1 miliar.
System dapat memperingatkan user sebelum order diterima.
Secara sederhana:
Credit Limit: Rp5 miliar.
Outstanding: Rp3 miliar.
Open exposure: Rp500 juta.
Available Credit: Rp1,5 miliar.
Definisi sebenarnya bergantung pada apa saja yang dimasukkan dalam credit exposure perusahaan.
Customer dapat dikategorikan berdasarkan:
financial strength
history
relationship
payment behavior
business volume
Customer dengan risk rendah dapat memiliki limit berbeda dengan customer baru.
Sebelum memberikan term 60 atau 90 hari, perusahaan dapat melakukan review.
Contohnya:
legal data
business history
credit reference
expected sales
payment capability
Proses sebenarnya mengikuti policy perusahaan.
Data customer perlu akurat.
Contohnya:
payment term
credit limit
collector
billing address
tax information
contact AP
status
Jika Customer Master salah, collection process menjadi lebih sulit.
Perusahaan dapat membagi customer berdasarkan collector.
Contohnya:
Collector A: Customer corporate.
Collector B: Distributor.
Collector C: Government account.
Dashboard dapat menunjukkan overdue per collector.
Ini membantu accountability.
Dashboard Finance dapat menampilkan:
Total AR
Current AR
Overdue AR
90 Days
Top Overdue Customer
Collection Due This Week
Promise to Pay
Disputed Invoice
Credit Limit Utilization
DSO
Dengan dashboard seperti ini, Finance dapat fokus pada risiko terbesar.
Management tidak selalu membutuhkan ribuan invoice.
Report dapat menampilkan:
10 customer dengan overdue terbesar.
Contohnya:
Customer A: Rp2 miliar.
Customer B: Rp1,5 miliar.
Customer C: Rp1 miliar.
Kemudian drill down ke invoice detail.
Jangan hanya melihat snapshot hari ini.
Contohnya:
Overdue >90 hari:
Januari: Rp500 juta.
Maret: Rp800 juta.
Juni: Rp1,5 miliar.
September: Rp2,5 miliar.
Trend memburuk.
Management perlu melakukan tindakan sebelum menjadi bad debt yang lebih besar.
Perusahaan multi-branch dapat membandingkan:
Jakarta: Overdue 10%.
Surabaya: Overdue 25%.
Medan: Overdue 40%.
Management dapat mencari penyebab perbedaan.
Apakah customer mix berbeda?
Apakah collection process berbeda?
Karena Sales memiliki hubungan dengan customer, perusahaan dapat melihat overdue berdasarkan salesperson.
Namun KPI perlu digunakan dengan hati-hati.
Tidak semua keterlambatan berada dalam kontrol Sales.
Tujuannya sebaiknya kolaborasi antara Sales dan Finance.
Sales sering memiliki relationship yang lebih dekat dengan customer.
Jika Finance kesulitan mendapatkan kepastian, Sales dapat membantu follow-up.
Namun payment commitment tetap perlu dicatat secara formal dalam collection process.
Sales fokus pada customer relationship dan order.
Finance fokus pada receivable.
Jika tidak ada ownership yang jelas, collection mudah terlupakan.
Perusahaan perlu menentukan:
siapa mengingatkan
siapa melakukan escalation
siapa dapat block order
siapa approve exception
Contoh policy:
No action / pre-due reminder.
Reminder email.
Phone follow-up.
Escalate ke Sales / Finance Manager.
Credit review / hold.
Management review.
Ini hanya contoh.
Policy harus disesuaikan perusahaan.
Untuk overdue tertentu, perusahaan dapat menggunakan formal collection letter.
Dokumen dapat berisi:
invoice reference
original due date
outstanding
reminder
request for payment
Tahapan formal biasanya mengikuti policy perusahaan.
Semakin lama invoice overdue, risiko tidak tertagih dapat meningkat.
Namun usia saja tidak otomatis berarti invoice pasti menjadi bad debt.
Perusahaan perlu mempertimbangkan:
customer condition
dispute
legal status
payment history
communication
Accounting dapat menggunakan AR Aging sebagai salah satu input dalam mengevaluasi expected loss atau provision sesuai kebijakan dan standar accounting yang berlaku.
Contohnya invoice yang sangat lama dapat mendapat perhatian lebih besar.
Metode perhitungannya harus mengikuti policy perusahaan.
AR Aging juga berguna untuk:
Finance
cash forecasting.
Accounting
closing dan receivable review.
Sales
credit control.
Management
working capital.
Risk
customer exposure.
Karena itu, report AR Aging sangat strategis.
Saat closing, Finance perlu memastikan:
invoice sudah lengkap
payment sudah allocated
credit note sudah diposting
customer balance sudah direkonsiliasi
aging benar
dispute teridentifikasi
Jika transaksi belum lengkap, AR report dapat salah.
Finance dapat mengirim customer statement yang berisi:
invoice
credit note
payment
outstanding balance
Customer dapat mencocokkan dengan sistem mereka.
Statement membantu menemukan perbedaan lebih awal.
Contohnya perusahaan mencatat:
Outstanding: Rp500 juta.
Customer mengatakan: Rp400 juta.
Terdapat difference: Rp100 juta.
Finance perlu melakukan reconciliation.
Kemungkinan:
payment belum allocated
credit note belum dibuat
invoice tidak diterima
customer salah record
Total AR di customer subledger idealnya dapat direkonsiliasi dengan Account Receivable Control Account di General Ledger.
Contohnya:
Total AR Detail: Rp10 miliar.
GL AR: Rp10 miliar.
Jika berbeda, perlu investigasi.
Kemungkinan:
manual journal langsung ke AR control account
posting gagal
transaction correction
migration issue
period mismatch
Integrasi sistem membantu mengurangi perbedaan.
Jika AR subledger dan GL berbeda: Rp100 juta,
langsung membuat manual journal hanya membuat angka terlihat sama.
Root cause tetap tidak diketahui.
Seperti inventory adjustment, reconciliation harus mencari sumber selisih.
Untuk customer dengan foreign currency, report dapat memiliki:
transaction currency
base currency
exchange rate impact
Outstanding USD tetap dapat berubah nilainya dalam rupiah karena kurs.
Accounting treatment mengikuti kebijakan perusahaan.
Invoice: USD 10.000.
Customer bayar: USD 6.000.
Outstanding: USD 4.000.
Nilai rupiah outstanding dapat berbeda dari saat invoice dibuat jika kurs berubah.
Ini perlu dibedakan dari collection performance.
Jika group memiliki beberapa legal entity, customer yang sama dapat memiliki AR di beberapa perusahaan.
Management dapat membutuhkan:
aging per company
consolidated exposure
sesuai kebutuhan group.
Customer dapat memiliki beberapa branch atau subsidiary.
Contohnya:
Customer Group A: Entity 1 outstanding Rp500 juta.
Entity 2: Rp300 juta.
Entity 3: Rp700 juta.
Total group exposure: Rp1,5 miliar.
Ini dapat penting dalam credit review.
Payment masuk hari ini tetapi spreadsheet belum update.
User harus mengurangi outstanding manual.
Finance memiliki file berbeda.
Ada di email atau WhatsApp.
Sales tidak melihat overdue terbaru.
Finance harus reconcile banyak file.
ERP dapat menghubungkan:
Customer Invoice
↓
Account Receivable
↓
Due Date
↓
Aging
↓
Collection
↓
Payment
↓
Settlement
Dengan reference transaksi yang jelas, outstanding dapat diperbarui setelah pembayaran atau adjustment.
Venus ERP membantu mengintegrasikan Sales, Customer Invoice, Account Receivable, Finance, Cash/Bank, dan Accounting.
Proses dapat mencakup:
Mengelola informasi customer dan payment term.
Mencatat tagihan.
Mengelola outstanding invoice.
Mengurangi outstanding tanpa menghilangkan histori transaksi.
Menghubungkan pembayaran dengan invoice.
Mengelompokkan piutang berdasarkan umur.
Menghubungkan transaksi dengan General Ledger sesuai konfigurasi.
Dengan data yang lebih terstruktur, Finance dapat melakukan monitoring collection berdasarkan posisi AR yang lebih jelas.
Pengelolaan AR dapat membantu perusahaan melihat:
invoice belum jatuh tempo
invoice overdue
outstanding per customer
aging bucket
payment history
remaining balance
Fitur dan workflow aktual tetap perlu disesuaikan dengan proses perusahaan dan konfigurasi implementasi.
Semakin cepat Finance mengetahui risiko, semakin banyak opsi yang dimiliki.
Invoice baru overdue beberapa hari masih lebih mudah ditindaklanjuti dibanding invoice yang sudah tidak disentuh selama enam bulan.
Karena itu, collection harus bersifat:
proaktif
bukan hanya reaktif.
Finance dapat melakukan review mingguan.
Pastikan customer siap membayar.
Follow-up aktif.
Escalation.
Credit review.
Follow-up root cause.
Pantau commitment.
Dengan struktur seperti ini, collection menjadi lebih sistematis.
Coba jawab:
Apakah Finance dapat melihat overdue tanpa Excel?
Apakah invoice dikelompokkan berdasarkan aging?
Apakah partial payment memperbarui outstanding otomatis?
Apakah promise to pay dicatat?
Apakah collection history dapat dilihat user lain?
Apakah customer dengan overdue besar dapat diidentifikasi?
Apakah credit limit dibandingkan dengan exposure?
Apakah Sales mengetahui customer sedang credit hold?
Apakah AR detail reconcile dengan General Ledger?
Apakah cash forecast menggunakan data receivable aktual?
Jika banyak jawabannya belum, proses Account Receivable masih memiliki ruang untuk diperkuat.
Revenue yang tinggi belum tentu menghasilkan cash flow yang sehat jika customer belum membayar.
Karena itu, perusahaan perlu memonitor bukan hanya total Account Receivable, tetapi juga umur piutangnya.
AR Aging membantu membedakan:
Current
invoice belum jatuh tempo.
1–30 Days
overdue awal.
31–60 Days
membutuhkan perhatian lebih besar.
61–90 Days
risiko semakin tinggi.
>90 Days
membutuhkan review dan escalation sesuai policy perusahaan.
Namun collection priority sebaiknya tidak hanya berdasarkan umur.
Perusahaan juga perlu melihat:
outstanding amount
customer risk
payment history
dispute
promise to pay
credit exposure
Dengan ERP, alur:
Customer Invoice → Account Receivable → Aging → Collection → Payment → General Ledger
dapat dikelola dalam satu proses yang lebih terstruktur.
Tujuannya bukan hanya membuat report piutang.
Tujuannya adalah mempercepat konversi:
Revenue → Receivable → Cash
Jika sales perusahaan terus meningkat tetapi Finance masih kesulitan mengetahui customer mana yang harus ditagih lebih dahulu, Account Receivable perlu dikelola lebih dari sekadar total outstanding.
Venus ERP membantu mengintegrasikan Sales, Customer Invoice, Account Receivable, Finance, Cash/Bank, dan Accounting dalam satu sistem.
Dengan data transaksi yang lebih terstruktur, perusahaan dapat memiliki visibility lebih baik terhadap invoice jatuh tempo, aging piutang, partial payment, dan outstanding customer.
Hubungi PT Sinergi Teknologi Solusindo untuk konsultasi dan demo Venus ERP sesuai kebutuhan perusahaan Anda.