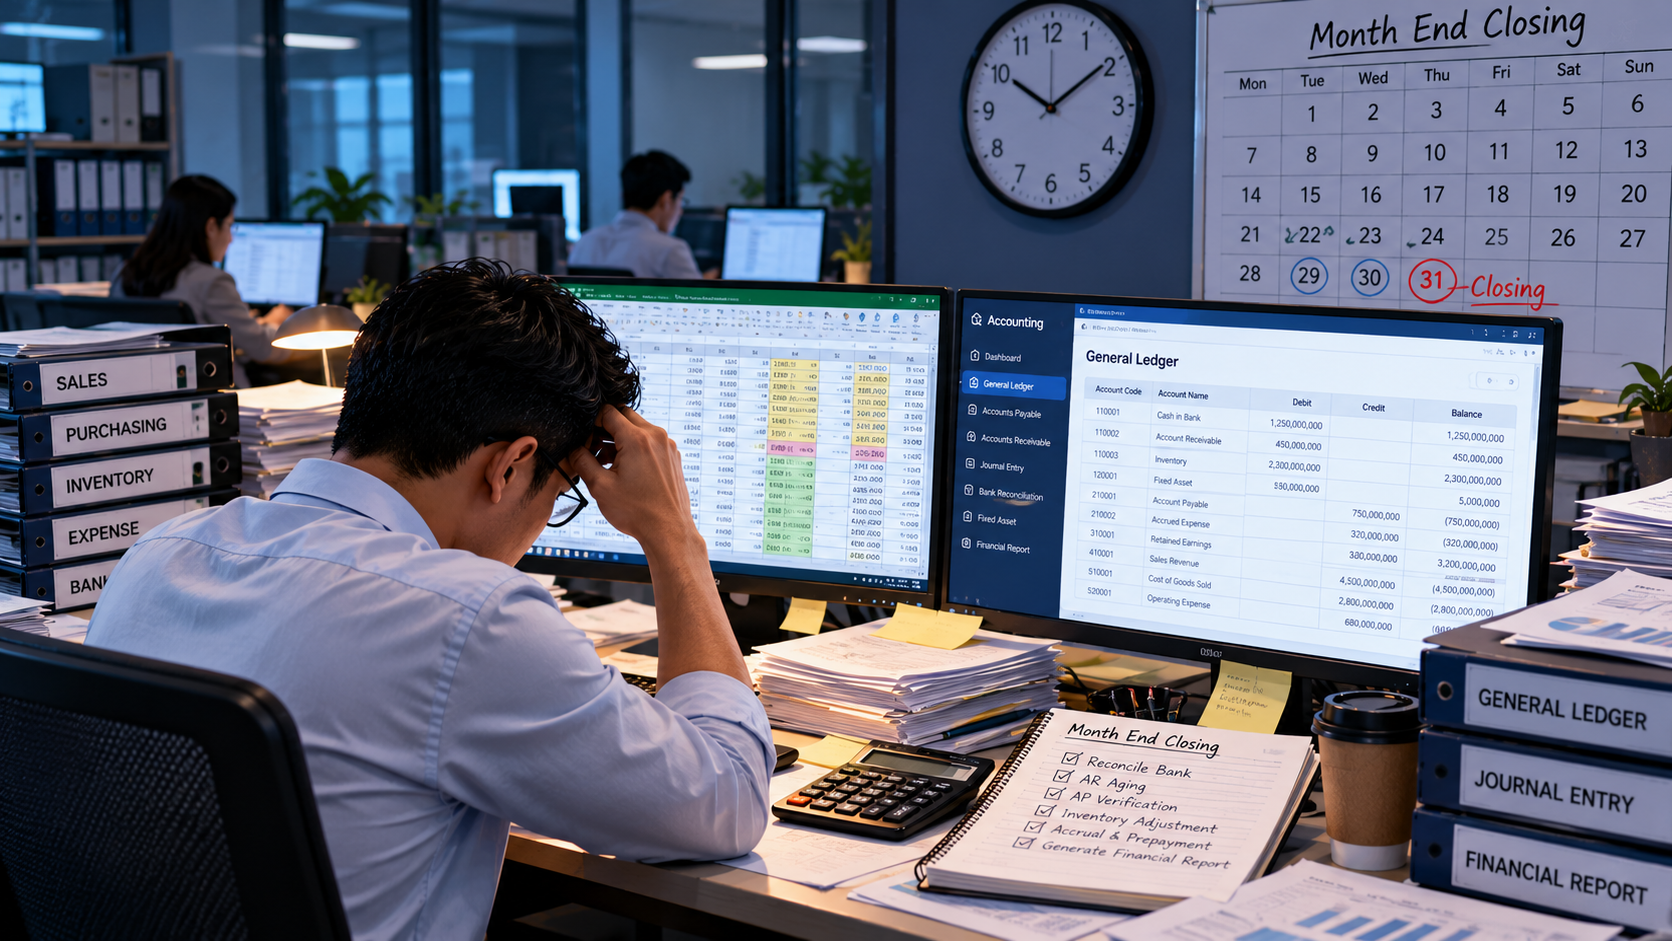
Setiap akhir bulan, tim accounting biasanya menjalankan proses closing untuk memastikan seluruh transaksi periode tersebut sudah tercatat dengan benar.
Sales harus diperiksa.
Piutang harus direkonsiliasi.
Hutang supplier harus dicocokkan.
Inventory harus dipastikan nilainya.
Bank harus direkonsiliasi.
Fixed asset harus dihitung penyusutannya.
Jurnal adjustment harus diselesaikan.
Setelah itu barulah perusahaan dapat menghasilkan laporan keuangan seperti:
Profit & Loss
Balance Sheet
Cash Flow
Trial Balance
General Ledger
Masalahnya, di banyak perusahaan proses tersebut bisa membutuhkan waktu cukup lama.
Bukan selalu karena transaksi terlalu banyak.
Sering kali penyebab utamanya adalah data operasional dan accounting belum terintegrasi dengan baik.
Akibatnya, tim accounting menghabiskan banyak waktu untuk mencari dokumen, mencocokkan angka, melakukan input ulang, dan mencari sumber selisih.
Lalu, apa yang menyebabkan closing accounting menjadi lama dan bagaimana ERP dapat membantu?
Closing Accounting adalah proses penyelesaian pencatatan transaksi keuangan pada suatu periode sebelum perusahaan menghasilkan laporan keuangan final.
Closing dapat dilakukan:
bulanan
kuartalan
semester
tahunan
Namun, monthly closing menjadi salah satu proses yang paling rutin dilakukan.
Tujuannya adalah memastikan seluruh aktivitas bisnis pada periode tersebut sudah tercermin dalam accounting.
Contohnya:
Transaksi penjualan bulan September harus masuk ke periode September.
Pembelian bulan September harus tercatat.
Penerimaan dan pembayaran harus direkonsiliasi.
Depreciation harus dihitung.
Accrual dan adjustment harus dibuat.
Setelah semuanya selesai, periode dapat ditutup.
Management membutuhkan laporan keuangan untuk mengetahui kondisi perusahaan.
Contohnya:
berapa revenue bulan ini?
berapa gross profit?
berapa operating expense?
berapa piutang?
berapa hutang?
berapa nilai inventory?
bagaimana kondisi cash?
apakah perusahaan menghasilkan profit?
Jika proses closing terlambat, management juga terlambat mendapatkan informasi tersebut.
Artinya, keputusan bisnis dapat dibuat berdasarkan data yang sudah tidak terbaru.
Ada banyak faktor, tetapi masalah yang paling umum biasanya berkaitan dengan proses yang masih terpisah.
Berikut beberapa penyebabnya.
Accounting tidak bekerja sendiri.
Data accounting berasal dari berbagai aktivitas perusahaan.
Contohnya:
Sales
menghasilkan revenue dan Account Receivable.
Purchasing
menghasilkan transaksi pembelian dan Account Payable.
Warehouse
memengaruhi inventory.
Production
memengaruhi raw material, WIP, dan finished goods.
Finance
mencatat penerimaan dan pembayaran.
Fixed Asset
menghasilkan depreciation.
Jika masing-masing departemen menggunakan file atau sistem sendiri, accounting harus menunggu data dikirim terlebih dahulu.
Contohnya:
“Sales report belum selesai.”
“Warehouse masih stock opname.”
“Purchasing belum kirim invoice.”
“Finance masih rekonsiliasi bank.”
Akibatnya closing ikut tertunda.
Double input menjadi salah satu penyebab pekerjaan accounting membesar.
Contohnya:
Sales sudah membuat invoice.
Namun accounting tetap harus membuat jurnal secara manual.
Purchasing sudah mencatat supplier invoice.
Accounting mengetik transaksi kembali.
Finance sudah mencatat pembayaran.
Accounting kembali melakukan entry bank.
Satu transaksi akhirnya dikerjakan beberapa kali.
Selain memperlambat closing, double input juga meningkatkan risiko kesalahan.
Dengan ERP, transaksi operasional tertentu dapat membentuk jurnal berdasarkan konfigurasi accounting yang sudah dibuat.
Contohnya:
Sales melaporkan penjualan:
Rp12 miliar
Finance mencatat invoice:
Rp11,8 miliar
General Ledger menunjukkan revenue:
Rp11,7 miliar
Accounting harus mencari selisih Rp300 juta.
Pertanyaan yang harus diperiksa antara lain:
apakah ada invoice belum diposting?
apakah ada delivery yang belum dibuat invoice?
apakah ada retur?
apakah ada transaksi duplicate?
apakah ada jurnal manual?
apakah ada transaksi masuk ke periode berbeda?
Jika proses sales dan accounting tidak terintegrasi, rekonsiliasi dapat memakan banyak waktu.
Pada akhir periode, accounting perlu memastikan nilai Account Receivable sesuai dengan transaksi customer.
Misalnya:
General Ledger AR:
Rp5 miliar.
Tetapi detail outstanding invoice:
Rp4,85 miliar.
Terdapat selisih:
Rp150 juta
Tim kemudian harus mencari transaksi penyebabnya.
Kemungkinan:
payment belum dialokasikan
invoice belum diposting
credit note belum diproses
jurnal AR dibuat manual
transaksi masuk ke akun yang salah
Jika subledger AR terintegrasi dengan General Ledger, proses pengecekan dapat menjadi lebih terstruktur.
Masalah serupa dapat terjadi pada Account Payable.
Supplier invoice sudah diterima tetapi belum masuk sistem.
Atau pembayaran sudah dilakukan tetapi belum di-settlement.
Akibatnya, saldo AP di General Ledger berbeda dengan detail hutang supplier.
Closing akhirnya membutuhkan rekonsiliasi tambahan.
Dengan ERP, proses dapat dihubungkan:
Purchase Order → Goods Receipt → Supplier Invoice → Account Payable → Payment → General Ledger
Inventory merupakan salah satu bagian closing yang cukup kompleks.
Accounting perlu memastikan:
quantity benar
valuation benar
transaksi sudah diposting
stock adjustment sudah diselesaikan
goods receipt sudah tercatat
goods issue sudah tercatat
transfer warehouse sudah selesai
Jika warehouse menggunakan data berbeda dengan accounting, selisih inventory dapat muncul.
Contohnya:
Warehouse mencatat nilai inventory:
Rp8,2 miliar.
Accounting menunjukkan:
Rp7,9 miliar.
Selisih:
Rp300 juta.
Tim kemudian harus mencari penyebab transaksi satu per satu.
Jurnal manual tetap diperlukan dalam accounting.
Namun, jika hampir seluruh transaksi rutin dibuat melalui manual journal, proses closing akan menjadi lebih berat.
Contohnya accounting harus membuat jurnal manual untuk:
penjualan
pembelian
inventory
pembayaran customer
pembayaran supplier
Padahal transaksi tersebut sudah terjadi pada departemen operasional.
Idealnya, jurnal manual lebih banyak digunakan untuk transaksi tertentu seperti:
accrual
adjustment
reclassification
correcting entry
closing entry
Sementara transaksi rutin berasal dari sistem operasional yang terintegrasi.
Bayangkan perusahaan memiliki:
2.000 fixed asset.
Setiap aset memiliki:
nilai perolehan berbeda
tanggal acquisition berbeda
useful life berbeda
kategori berbeda
metode depreciation berbeda
Jika depreciation dihitung menggunakan beberapa spreadsheet, accounting perlu melakukan pengecekan lebih banyak.
ERP dengan modul Fixed Asset dapat membantu menghitung depreciation berdasarkan master dan konfigurasi aset.
Transaksi depreciation kemudian dapat terhubung dengan General Ledger.
Accounting perlu memastikan transaksi bank sesuai dengan pencatatan sistem.
Contohnya:
Bank Statement:
Rp2.500.000.000
General Ledger:
Rp2.450.000.000
Terdapat perbedaan Rp50 juta.
Penyebabnya bisa berupa:
bank charge
transfer belum dicatat
pembayaran belum diposting
outstanding transaction
salah nominal
transaksi duplicate
Semakin banyak transaksi bank, semakin besar pekerjaan rekonsiliasi.
Bayangkan closing September sudah selesai.
Kemudian user memasukkan transaksi:
Tanggal transaksi:
25 September.
Padahal sekarang sudah Oktober.
Laporan September berubah.
Accounting harus mengecek kembali angka yang sebelumnya sudah dianggap final.
Karena itu, sistem accounting biasanya membutuhkan period control.
Setelah closing selesai, periode dapat dikunci agar transaksi lama tidak dapat diubah sembarangan.
Financial Close merupakan rangkaian aktivitas untuk memastikan seluruh pencatatan keuangan periode tertentu sudah lengkap dan siap digunakan untuk reporting.
Prosesnya dapat mencakup:
memastikan transaksi sales selesai
memastikan purchasing selesai
rekonsiliasi AR
rekonsiliasi AP
rekonsiliasi inventory
rekonsiliasi bank
depreciation
accrual
adjustment
review Trial Balance
menghasilkan laporan keuangan
menutup periode
Semakin banyak proses manual, semakin panjang waktu yang dibutuhkan.
Tanpa sistem terintegrasi, closing dapat terlihat seperti ini:
Sales
kirim Excel.
↓
Purchasing
kirim Excel.
↓
Warehouse
kirim laporan inventory.
↓
Finance
kirim AR dan AP.
↓
Accounting
menggabungkan seluruh data.
↓
Reconciliation
↓
Ditemukan selisih.
↓
Kembali bertanya ke departemen.
↓
Data direvisi.
↓
Reconciliation ulang.
↓
Journal Adjustment.
↓
Financial Report.
Proses bolak-balik tersebut menjadi penyebab closing memakan waktu.
Dengan ERP, transaksi dibuat dalam sistem yang saling terhubung.
Contohnya:
Sales Order
↓
Delivery
↓
Sales Invoice
↓
Account Receivable
↓
General Ledger
Kemudian purchasing:
Purchase Order
↓
Goods Receipt
↓
Supplier Invoice
↓
Account Payable
↓
General Ledger
Accounting tidak harus menunggu spreadsheet dari masing-masing departemen untuk mengetahui transaksi.
Data sudah berada dalam sistem.
Jurnal otomatis merupakan salah satu fungsi penting dalam ERP.
Contohnya:
Debit Account Receivable
Credit Revenue
Debit Bank
Credit Account Receivable
Debit Inventory / Expense
Credit Account Payable
Debit Account Payable
Credit Bank
Debit COGS
Credit Inventory
Dengan transaksi yang otomatis terhubung ke General Ledger, pekerjaan entry jurnal rutin dapat dikurangi.
Tidak.
Rekonsiliasi tetap penting.
ERP tidak menghilangkan kebutuhan accounting untuk melakukan kontrol.
Yang berubah adalah sumber datanya.
Accounting tidak lagi selalu mencocokkan banyak spreadsheet terpisah.
Sebaliknya, tim dapat melakukan review berdasarkan transaksi yang sudah memiliki hubungan di dalam sistem.
Accounting tetap perlu memastikan:
mapping akun benar
transaksi lengkap
periode tepat
tax benar
adjustment benar
saldo masuk akal
ERP biasanya memiliki transaksi detail atau subledger yang terkait dengan General Ledger.
Contohnya:
Account Receivable Subledger
harus sesuai dengan saldo AR di GL.
Account Payable Subledger
harus sesuai dengan saldo AP di GL.
Fixed Asset Register
harus sesuai dengan akun Fixed Asset.
Inventory Value
harus sesuai dengan akun inventory.
Jika sistem terintegrasi dengan baik, proses rekonsiliasi menjadi lebih mudah dilakukan.
Closing juga membutuhkan kontrol cut-off.
Contohnya:
Barang dikirim:
30 September.
Invoice baru dibuat:
2 Oktober.
Pertanyaan accounting:
Apakah revenue seharusnya masuk September atau Oktober?
Jawabannya tergantung kebijakan accounting dan kondisi transaksi perusahaan.
Karena itu, ERP tetap membutuhkan aturan proses yang jelas mengenai:
transaction date
document date
posting date
accounting period
Sistem membantu menjalankan aturan, tetapi kebijakan tetap ditentukan perusahaan.
Setelah accounting menyelesaikan closing, periode dapat ditutup.
Contohnya:
September 2026:
Closed
Oktober 2026:
Open
Jika user mencoba memasukkan transaksi ke September, sistem dapat:
menolak transaksi
meminta authority tertentu
menggunakan periode berikutnya
bergantung pada kebijakan perusahaan.
Hal ini membantu menjaga laporan yang sudah selesai agar tidak berubah sembarangan.
Perusahaan juga dapat membuat closing checklist.
Contohnya:
Sales cut-off
Purchasing cut-off
Inventory transaction review
AR reconciliation
AP reconciliation
Bank reconciliation
Fixed Asset depreciation
Accrual
Adjustment
Trial Balance review
P&L review
Balance Sheet review
Final reporting
Period closing
Jadwal sebenarnya disesuaikan dengan kompleksitas perusahaan.
Yang penting, setiap aktivitas memiliki PIC dan deadline yang jelas.
Closing yang cepat juga sangat bergantung pada master data.
Contohnya:
Jika item memiliki account mapping salah, transaksi inventory masuk ke akun yang salah.
Jika customer memiliki konfigurasi AR salah, invoice masuk ke account berbeda.
Jika supplier mapping salah, hutang dapat masuk ke akun yang tidak sesuai.
Karena itu, master data seperti:
Chart of Accounts
Customer
Supplier
Item
Fixed Asset
Cost Center
harus dikelola dengan baik.
Tujuan mempercepat closing bukan mengurangi kontrol.
Perusahaan tetap harus memastikan laporan akurat.
Yang perlu dikurangi adalah pekerjaan yang tidak memberikan nilai seperti:
copy data
input ulang
mencari file
meminta data melalui chat
menggabungkan spreadsheet
mencari versi file terakhir
Dengan sistem yang lebih terintegrasi, waktu accounting dapat lebih banyak digunakan untuk review dan analisis.
Closing yang lambat bukan hanya masalah accounting.
Dampaknya dapat dirasakan oleh manajemen.
Laporan Profit Terlambat
Management belum mengetahui performa bulan sebelumnya.
Cash Flow Sulit Dievaluasi
Informasi AR dan AP belum final.
Margin Sulit Dianalisis
Data COGS atau inventory belum selesai.
Keputusan Bisnis Terlambat
Management menggunakan data lama.
Tim Accounting Overload
Setiap awal bulan banyak waktu digunakan untuk pekerjaan rekonsiliasi.
Misalnya September selesai.
Namun laporan September baru tersedia tanggal 20 Oktober.
Artinya management baru mengetahui hasil September hampir tiga minggu setelah periode berakhir.
Jika terdapat:
margin turun
expense meningkat
inventory melonjak
AR overdue membesar
tindakan koreksi juga menjadi terlambat.
Semakin cepat laporan tersedia dengan data yang tetap akurat, semakin cepat management dapat merespons kondisi bisnis.
Perusahaan dapat mengukur beberapa indikator seperti:
Berapa hari dibutuhkan sejak akhir bulan sampai laporan final tersedia?
Berapa banyak jurnal manual yang dibuat setiap periode?
Berapa banyak selisih yang ditemukan?
Berapa banyak jurnal koreksi setelah periode dianggap selesai?
Berapa banyak transaksi periode sebelumnya yang baru dicatat setelah closing?
Indikator tersebut dapat membantu perusahaan mengetahui area proses yang masih perlu diperbaiki.
Sales, Purchasing, Inventory, Finance, dan Accounting menggunakan data yang saling terhubung.
Data transaksi tidak harus diketik ulang oleh accounting.
Transaksi rutin dapat membentuk jurnal berdasarkan account mapping.
Invoice, payment, settlement, dan aging berada dalam satu proses.
Supplier invoice dan payment terhubung dengan purchasing.
Stock movement dan inventory value memiliki histori transaksi.
Depreciation dapat dihitung berdasarkan data aset.
Accounting dapat menelusuri jurnal ke dokumen asal.
Periode yang sudah ditutup dapat dikontrol.
Data General Ledger dapat digunakan untuk menghasilkan laporan keuangan.
Sebelum akhir bulan:
Sales menyelesaikan transaksi.
Warehouse memastikan stock movement terposting.
Purchasing memastikan penerimaan tercatat.
Finance menyelesaikan invoice dan payment.
Kemudian accounting melakukan:
AR Review
↓
AP Review
↓
Inventory Review
↓
Bank Reconciliation
↓
Fixed Asset Depreciation
↓
Accrual & Adjustment
↓
Trial Balance
↓
Financial Statement
↓
Period Close
Accounting tetap melakukan kontrol, tetapi tidak harus membangun seluruh data dari awal.
Venus ERP membantu menghubungkan transaksi operasional dengan proses finance dan accounting dalam satu sistem.
Area yang dapat terintegrasi meliputi:
Transaksi penjualan dan invoice customer.
Kelola piutang, outstanding, payment, dan settlement.
Kelola transaksi pembelian dan supplier.
Kelola hutang dan pembayaran supplier.
Kelola transaksi serta nilai persediaan.
Kelola acquisition dan depreciation aset.
Kelola transaksi penerimaan dan pembayaran.
Kelola jurnal dan saldo accounting.
Dengan integrasi tersebut, data operasional dapat digunakan langsung sebagai bagian dari proses accounting sesuai konfigurasi perusahaan.
Perusahaan sebaiknya mulai mengevaluasi proses closing jika:
closing membutuhkan waktu terlalu lama
accounting sering lembur setiap awal bulan
banyak spreadsheet harus digabungkan
AR dan AP sering berbeda dengan GL
inventory sulit direkonsiliasi
jurnal manual terlalu banyak
transaksi periode lama sering berubah
management terlambat mendapatkan laporan
sering ada koreksi setelah laporan selesai
data operasional dan accounting sering berbeda
Kondisi tersebut menunjukkan masalahnya mungkin bukan sekadar workload.
Proses dan sistem yang digunakan juga perlu dievaluasi.
Tidak otomatis.
ERP membantu menyediakan fondasi untuk proses yang lebih terintegrasi.
Namun hasil tetap bergantung pada:
business process
account mapping
master data
SOP
user discipline
cut-off policy
training
quality control
konfigurasi sistem
Jika transaksi tidak dimasukkan tepat waktu, ERP juga tidak dapat menghasilkan laporan yang lengkap.
Karena itu, teknologi dan proses harus berjalan bersama.
Cari tahu data laporan berasal dari sistem mana.
Cari transaksi yang dimasukkan berulang kali.
Cari area yang paling sering mengalami selisih.
Pindahkan transaksi inti ke sistem yang terintegrasi.
Pastikan account mapping dan master transaksi konsisten.
Buat deadline transaksi tiap departemen.
Tetapkan pekerjaan, PIC, dan target penyelesaian.
Gunakan KPI untuk mengukur improvement.
Closing accounting yang lama sering kali bukan hanya disebabkan banyaknya transaksi.
Masalah dapat berasal dari:
data antar departemen terpisah
banyak double input
jurnal rutin masih manual
AR dan AP perlu direkonsiliasi dari banyak sumber
inventory tidak terintegrasi
depreciation masih dihitung terpisah
period control lemah
laporan dibangun dari banyak spreadsheet
Semakin besar perusahaan, semakin sulit mempertahankan proses tersebut.
ERP membantu menghubungkan aktivitas:
Sales → Purchasing → Inventory → Finance → Accounting
sehingga data tidak perlu terus dikumpulkan dan dimasukkan ulang setiap akhir bulan.
Tujuannya bukan sekadar membuat accounting bekerja lebih cepat.
Tujuan akhirnya adalah membantu perusahaan mendapatkan laporan keuangan yang akurat dan lebih tepat waktu untuk pengambilan keputusan.
Jika tim accounting masih menghabiskan banyak waktu untuk menggabungkan spreadsheet, mencari selisih, membuat jurnal rutin, dan meminta data dari berbagai departemen, sudah saatnya mengevaluasi proses yang digunakan.
Venus ERP membantu mengintegrasikan Sales, Purchasing, Inventory, Account Receivable, Account Payable, Fixed Asset, Cash & Bank, dan General Ledger dalam satu sistem.
Hubungi PT Sinergi Teknologi Solusindo untuk konsultasi dan demo Venus ERP sesuai kebutuhan perusahaan Anda.