Perusahaan tidak hanya mengelola transaksi penjualan, pembelian, piutang, dan hutang.
Ada juga aset perusahaan yang digunakan untuk mendukung operasional dalam jangka panjang, seperti:
mesin produksi
kendaraan
komputer
server
alat berat
peralatan laboratorium
furniture
bangunan
equipment operasional
Aset-aset tersebut memiliki nilai, umur manfaat, lokasi, PIC, dan penyusutan yang perlu dikelola dengan baik.
Masalah mulai muncul ketika data aset tersebar di berbagai spreadsheet, dokumen pembelian, dan pencatatan accounting yang terpisah.
Perusahaan akhirnya sulit menjawab pertanyaan sederhana seperti:
berapa jumlah aset yang dimiliki?
aset berada di lokasi mana?
siapa PIC-nya?
berapa nilai buku aset saat ini?
berapa akumulasi penyusutannya?
kapan aset dibeli?
apakah aset sudah dipindahkan?
apakah aset sudah dijual atau dihapuskan?
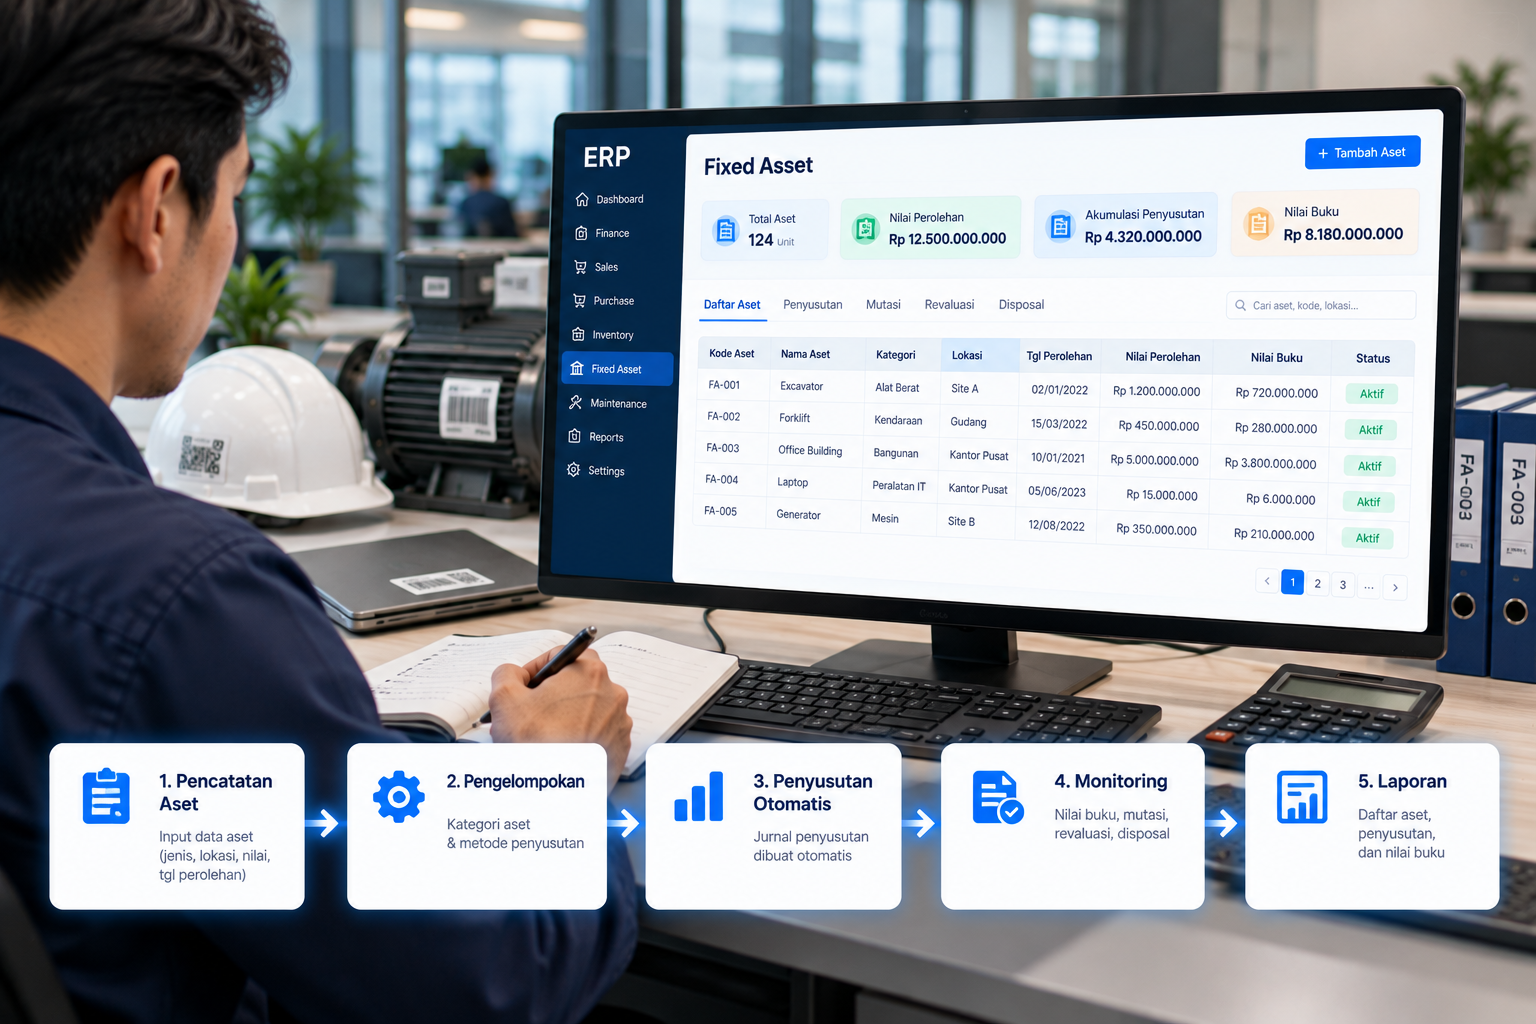
Karena itu, modul Fixed Asset dalam ERP menjadi penting untuk membantu perusahaan mengelola aset secara lebih terstruktur dan terintegrasi dengan accounting.
Fixed Asset atau aset tetap adalah aset yang digunakan perusahaan untuk kegiatan operasional dan memiliki masa manfaat lebih dari satu periode.
Contohnya:
mesin produksi
kendaraan
gedung
komputer
printer
server
peralatan kantor
alat laboratorium
Aset tersebut tidak dibeli untuk langsung dijual kembali, tetapi digunakan untuk mendukung aktivitas perusahaan.
Secara accounting, fixed asset biasanya dicatat berdasarkan nilai perolehan dan kemudian disusutkan selama umur manfaatnya.
Semakin besar perusahaan, semakin banyak aset yang harus dikelola.
Bayangkan perusahaan memiliki:
500 komputer
200 kendaraan
300 mesin
beberapa gedung
beberapa cabang
beberapa warehouse
Jika seluruh data tersebut dicatat manual, risiko ketidaksesuaian data akan semakin besar.
Contohnya:
Aset sudah dipindahkan tetapi lokasi di sistem belum berubah.
Aset sudah rusak tetapi masih tercatat aktif.
Aset sudah dijual tetapi masih muncul dalam laporan.
Nilai penyusutan tidak sesuai.
Nomor aset ganda.
PIC aset tidak jelas.
Masalah seperti ini dapat menyulitkan accounting, finance, operasional, dan auditor.
Setiap aset idealnya memiliki informasi yang cukup lengkap.
Contohnya:
Asset Code
Asset Name
Category
Serial Number
Purchase Date
Purchase Price
Vendor
Invoice Number
Location
Department
PIC
Useful Life
Depreciation Method
Accumulated Depreciation
Book Value
Asset Status
Disposal Date
Dengan data tersebut, perusahaan dapat mengetahui kondisi administratif dan accounting setiap aset.
Asset Code adalah kode unik yang digunakan untuk mengidentifikasi setiap aset.
Contohnya:
AST-IT-0001
AST-VEH-0025
AST-MCH-0150
Kode tersebut membantu perusahaan membedakan satu aset dengan aset lainnya.
Tanpa kode unik, aset dengan jenis yang sama akan sulit dibedakan.
Contohnya:
Perusahaan memiliki 100 laptop dengan model yang sama.
Jika hanya menggunakan nama “Laptop Dell”, perusahaan akan kesulitan mengetahui laptop mana yang sedang digunakan oleh user tertentu.
Asset Category digunakan untuk mengelompokkan aset berdasarkan jenis.
Contohnya:
Building
Vehicle
Computer
Machinery
Office Equipment
Laboratory Equipment
Furniture
Kategori membantu perusahaan melakukan reporting dan menentukan konfigurasi accounting.
Contohnya, setiap kategori aset dapat memiliki:
Asset Account
Accumulated Depreciation Account
Depreciation Expense Account
Useful Life
Dengan demikian, proses accounting menjadi lebih terstruktur.
Secara umum, alurnya dapat berupa:
Purchase
↓
Asset Acquisition
↓
Asset Registration
↓
Depreciation
↓
Transfer / Adjustment
↓
Disposal
↓
General Ledger
Setiap tahap dapat menghasilkan transaksi accounting.
Misalnya perusahaan membeli mesin produksi dengan nilai:
Rp1.200.000.000
Supplier mengirim invoice.
Setelah transaksi diproses, jurnal dapat terbentuk:
Debit Machinery Rp1.200.000.000
Credit Account Payable Rp1.200.000.000
Aset kemudian didaftarkan ke modul Fixed Asset.
Data yang dicatat misalnya:
Asset Code:
MCH-0001
Asset Name:
Production Machine Line 1
Purchase Date:
1 Oktober 2026
Cost:
Rp1.200.000.000
Useful Life:
10 tahun
Location:
Factory A
PIC:
Production Department
Depreciation atau penyusutan adalah proses alokasi nilai aset selama masa manfaatnya.
Aset seperti mesin atau kendaraan biasanya memiliki masa manfaat tertentu.
Contohnya:
Nilai mesin:
Rp1.200.000.000
Useful Life:
10 tahun
Jika menggunakan metode straight-line sederhana, maka penyusutan tahunan:
Rp120.000.000
Penyusutan bulanan:
Rp10.000.000
Setiap bulan sistem dapat membentuk jurnal:
Debit Depreciation Expense Rp10.000.000
Credit Accumulated Depreciation Rp10.000.000
Proses ini dilakukan hingga aset mencapai nilai buku tertentu sesuai kebijakan accounting perusahaan.
Book Value atau nilai buku adalah nilai aset setelah dikurangi akumulasi penyusutan.
Rumus sederhananya:
Book Value = Acquisition Cost – Accumulated Depreciation
Contoh:
Nilai perolehan:
Rp1.200.000.000
Akumulasi penyusutan:
Rp300.000.000
Book Value:
Rp900.000.000
Informasi ini penting untuk laporan keuangan dan evaluasi aset.
Accumulated Depreciation adalah total penyusutan yang sudah dibebankan sejak aset mulai digunakan.
Contohnya:
Penyusutan per bulan:
Rp10 juta
Setelah 12 bulan:
Accumulated Depreciation:
Rp120 juta
Setelah 24 bulan:
Accumulated Depreciation:
Rp240 juta
Akumulasi ini terus bertambah selama aset masih disusutkan.
Perusahaan dapat menggunakan metode penyusutan sesuai kebijakan accounting yang berlaku.
Beberapa metode yang umum antara lain:
Nilai penyusutan relatif sama setiap periode.
Contoh:
Nilai aset:
Rp120 juta
Umur manfaat:
5 tahun
Penyusutan:
Rp24 juta per tahun
Nilai penyusutan lebih besar pada periode awal dan menurun pada periode berikutnya.
Metode yang digunakan bergantung pada kebijakan accounting dan karakteristik aset.
ERP dapat membantu menghitung penyusutan berdasarkan konfigurasi yang sudah ditentukan.
Jika perusahaan memiliki ribuan aset, menghitung penyusutan secara manual akan sangat memakan waktu.
Contohnya:
1.500 aset.
Masing-masing memiliki:
tanggal perolehan berbeda
harga berbeda
umur manfaat berbeda
kategori berbeda
Jika accounting menghitung penyusutan melalui spreadsheet, risiko kesalahan semakin besar.
Dengan ERP, sistem dapat menghitung penyusutan berdasarkan data master aset.
Asset Acquisition adalah proses pencatatan awal aset ketika pertama kali diperoleh perusahaan.
Nilai acquisition dapat berasal dari:
purchase invoice
capital expenditure
transfer
construction
transaksi lainnya
Setelah acquisition dilakukan, aset mulai memiliki nilai dalam sistem.
Aset dapat dipindahkan dari satu lokasi ke lokasi lain.
Contohnya:
Laptop awalnya digunakan:
Head Office Jakarta
Kemudian dipindahkan ke:
Branch Surabaya
Perusahaan perlu mencatat transfer tersebut.
Informasi yang dapat diperbarui:
location
department
PIC
facility
cost center
Dengan histori transfer, perusahaan dapat mengetahui perjalanan aset dari waktu ke waktu.
Tanpa pencatatan transfer, data aset di sistem dapat berbeda dengan kondisi aktual.
Contohnya:
Sistem menunjukkan mesin berada di Factory A.
Padahal mesin sudah dipindahkan ke Factory B.
Saat audit fisik dilakukan, aset dianggap tidak ditemukan.
Padahal masalah sebenarnya hanya data lokasi yang tidak diperbarui.
Asset Disposal adalah proses ketika aset sudah tidak digunakan lagi oleh perusahaan.
Penyebabnya dapat berupa:
dijual
rusak
hilang
dihapuskan
dipensiunkan
ditukar
Proses disposal perlu dicatat karena memengaruhi accounting.
Misalnya kendaraan memiliki:
Acquisition Cost:
Rp500 juta
Accumulated Depreciation:
Rp400 juta
Book Value:
Rp100 juta
Kemudian kendaraan dijual:
Rp120 juta
Perusahaan memiliki selisih:
Rp20 juta
Selisih tersebut dapat dicatat sebagai gain on disposal sesuai kebijakan accounting perusahaan.
ERP membantu menjaga hubungan antara transaksi disposal dan General Ledger.
Modul Fixed Asset memiliki hubungan langsung dengan GL.
Beberapa transaksi yang dapat terhubung antara lain:
Debit Fixed Asset
Credit Account Payable / Bank
Debit Depreciation Expense
Credit Accumulated Depreciation
Menghapus nilai aset dan accumulated depreciation dari GL.
Dengan integrasi tersebut, accounting tidak perlu membuat semua jurnal aset secara terpisah.
Proses Fixed Asset sering dimulai dari Purchasing.
Contohnya:
Departemen membutuhkan komputer baru.
Alurnya:
Purchase Request
↓
Purchase Order
↓
Goods Receipt
↓
Supplier Invoice
↓
Asset Registration
↓
General Ledger
Dengan ERP, transaksi pembelian dapat dikaitkan dengan pembuatan data aset.
Salah satu informasi penting dalam Fixed Asset adalah referensi pembelian.
Contohnya:
Supplier:
PT ABC Teknologi
Invoice Number:
INV-2026-0152
Purchase Date:
10 September 2026
Asset Cost:
Rp25 juta
Data ini membantu perusahaan menelusuri aset kembali ke dokumen pembelian.
Setiap aset sebaiknya memiliki PIC atau penanggung jawab.
Contohnya:
Laptop A:
PIC: Budi
Vehicle B:
PIC: Operational Department
Machine C:
PIC: Production Department
Informasi PIC membantu perusahaan mengetahui siapa atau departemen mana yang bertanggung jawab terhadap aset.
Serial Number membantu membedakan aset secara fisik.
Contohnya:
Perusahaan memiliki 100 laptop dengan model yang sama.
Masing-masing memiliki serial number berbeda.
Dengan mencatat serial number, perusahaan dapat melakukan identifikasi aset dengan lebih akurat.
Perusahaan biasanya melakukan audit aset secara berkala.
Tujuannya untuk memastikan:
aset benar-benar tersedia
lokasi sesuai
PIC sesuai
kondisi aset sesuai
serial number benar
aset tidak hilang
ERP dapat digunakan sebagai sumber data untuk proses physical audit.
Aset sudah dipindahkan tetapi file belum diperbarui.
Finance memiliki file sendiri.
GA memiliki file sendiri.
IT memiliki file sendiri.
Akibatnya, data aset dapat berbeda.
Formula spreadsheet dapat berubah atau salah.
Perusahaan sulit mengetahui aset pernah berada di mana.
Aset sudah dijual tetapi masih muncul sebagai aset aktif.
Tim harus mencocokkan banyak file dengan kondisi fisik.
Semua informasi aset disimpan dalam satu database.
Sistem dapat menghitung penyusutan berdasarkan konfigurasi.
Perpindahan lokasi dan PIC dapat dicatat.
Riwayat transaksi aset dapat ditelusuri.
Penghapusan atau penjualan aset dapat dikelola.
Aset dapat dikaitkan dengan dokumen pembelian.
Acquisition, depreciation, dan disposal dapat terhubung ke accounting.
Aset juga dapat dikaitkan dengan cost center.
Contohnya:
Server:
IT Cost Center
Mesin produksi:
Production Cost Center
Mobil sales:
Sales Cost Center
Dengan informasi tersebut, perusahaan dapat mengetahui aset digunakan untuk fungsi bisnis tertentu.
Perusahaan dengan banyak cabang memiliki tantangan lebih besar dalam mengelola aset.
Contohnya:
Jakarta:
500 aset
Surabaya:
300 aset
Medan:
150 aset
ERP dapat membantu perusahaan melihat aset berdasarkan lokasi.
Contohnya:
asset per branch
asset per facility
asset per department
asset per PIC
Perusahaan manufaktur biasanya memiliki nilai fixed asset yang besar.
Contohnya:
production machine
generator
compressor
forklift
conveyor
boiler
laboratory equipment
Aset-aset tersebut tidak hanya penting dari sisi accounting tetapi juga operasional.
Karena itu, data aset sebaiknya terstruktur dengan baik.
Fixed Asset juga dapat berhubungan dengan aktivitas maintenance.
Contohnya:
Mesin memiliki:
Asset Code:
MCH-001
Finance melihat nilai buku aset.
Maintenance melihat histori perawatan mesin.
Management melihat biaya maintenance dan nilai aset.
Jika sistem perusahaan saling terintegrasi, data aset dapat digunakan lintas fungsi.
Perusahaan dapat mulai mempertimbangkan sistem Fixed Asset jika mengalami kondisi seperti:
jumlah aset semakin banyak
data aset tersebar di beberapa file
audit aset membutuhkan waktu lama
penyusutan masih dihitung manual
lokasi aset sering tidak diketahui
transfer aset tidak terdokumentasi
banyak aset tidak memiliki PIC
aset yang sudah disposal masih muncul
accounting sering melakukan rekonsiliasi aset
perusahaan memiliki banyak cabang
Semakin banyak aset dan lokasi, semakin penting pengelolaan aset secara terpusat.
Venus ERP membantu perusahaan mengelola fixed asset secara terintegrasi dengan aktivitas finance dan accounting.
Pengelolaan dapat mencakup:
Kelola data aset seperti kode, nama, kategori, lokasi, PIC, dan informasi terkait.
Catat nilai perolehan aset.
Kelompokkan aset berdasarkan kategori.
Kelola proses penyusutan berdasarkan konfigurasi perusahaan.
Catat perpindahan aset antar lokasi atau PIC.
Telusuri histori transaksi aset.
Kelola aset yang dijual, dihapuskan, atau tidak lagi digunakan.
Transaksi fixed asset dapat terhubung dengan accounting.
Pengelolaan aset melibatkan banyak departemen.
Purchasing
membeli aset.
Warehouse
menerima barang.
General Affairs
mengelola aset operasional.
IT
mengelola aset teknologi.
Maintenance
melakukan perawatan equipment.
Finance
mengelola nilai aset.
Accounting
mengelola depreciation dan GL.
Management
membutuhkan informasi nilai dan keberadaan aset.
Karena itu, fixed asset akan lebih efektif jika dikelola dalam sistem terintegrasi.
Fixed Asset Management membantu perusahaan mengelola aset sejak pembelian hingga aset tidak lagi digunakan.
Perusahaan perlu mengetahui:
nilai perolehan
lokasi
PIC
serial number
kategori
umur manfaat
depreciation
accumulated depreciation
book value
histori transfer
status aset
disposal
Jika seluruh proses masih dilakukan melalui spreadsheet, pengelolaan akan semakin rumit ketika jumlah aset bertambah.
Dengan ERP, Fixed Asset dapat diintegrasikan dengan Purchasing, Account Payable, General Ledger, dan proses bisnis lainnya.
Hal ini membantu perusahaan menjaga konsistensi data aset, mempermudah audit, dan mengurangi pekerjaan manual accounting.
Jika perusahaan masih mengelola data aset, penyusutan, perpindahan, dan accounting menggunakan file terpisah, proses tersebut dapat menjadi semakin kompleks seiring pertumbuhan perusahaan.
Venus ERP membantu mengelola Fixed Asset, Purchasing, Account Payable, Finance, dan General Ledger dalam satu sistem terintegrasi.
Hubungi PT Sinergi Teknologi Solusindo untuk konsultasi dan demo Venus ERP sesuai kebutuhan perusahaan Anda.